

政府は11月21日に経済対策を公表しました。各自治体に委ねられる「食料品支援策」では、早速各自治体でさまざまな動きが見られます。
こうした支援策は、一時的に消費を支援するものです。消費が活性化し経済が循環していくには、より長期的な視点の支援制度が必要です。こうした課題を解決すべく、高市政権は「給付付き税額控除」の制度設計を進めています。
給付付き税額控除は公平性ある支援ができるのが特徴です。しかし、実態はどうなのでしょうか。この記事では、給付付き税額控除の公平性を、制度の仕組みや課題を交えて解説します。
1. 給付付き税額控除の仕組み
給付付き税額控除は、給付と減税を組み合わせて、所得を再分配する仕組みです。給付と減税のよい面を掛け合わせた制度であり、多くの人が恩恵を受けられます。
現在の日本の税制は、課税対象となる所得を減らせば税金が少なくなります。しかし、所得が少なく所得税が課されていない人は、減税の恩恵が受けられません。そのため、これまでは基本的に一時的な給付支援が行われてきました。
今回制度設計をする給付付き税額控除は、以下のステップで支援をします。
- 一定の税控除額を、個人の税額から差し引く。
- 控除しきれない分については、差額を現金給付する。
納税額が多い人は一定額が減税され、納税額が少ない人やない人は、現金給付を受けられます。そのため、減税の恩恵がない人も支援を受けられるのです。
給付付き税額控除は、すでに欧米をはじめ世界各国で導入されている制度です。この物価高をきっかけに、日本でも制度が設立される日が近づきつつあります。
次章では、給付付き税額控除の公平性について解説します。
2. 給付付き税額控除は本当に「公平」なの?
過去の給付金事業でも「非課税世帯への給付の集中」に対して不満の意見が出ました。給付付き税額控除は、前述のとおりさまざまな人に恩恵があるため、比較的公平な制度といわれます。果たして、この制度は本当に公平なのか、見ていきましょう。
まずは、実際に制度運用をシミュレーションしてみます。控除額が10万円の場合を例として、所得層別に受けられる恩恵を見てみましょう。
給付付き税額控除について2/2
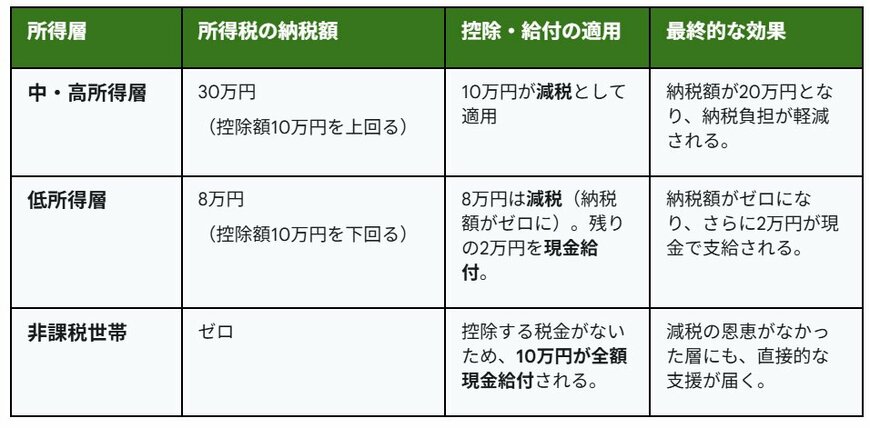
LIMO編集部作成
【中・高所得層】
- 所得税の納税額:30万円(控除額10万円を上回る)
- 控除・給付の適用:10万円が減税として適用
- 最終的な効果:納税額が20万円となり、納税負担が軽減される。
【低所得層】
- 所得税の納税額:8万円(控除額10万円を下回る)
- 控除・給付の適用:8万円は減税(納税額がゼロに)。残りの2万円を現金給付。
- 最終的な効果:納税額がゼロになり、さらに2万円が現金で支給される。
【非課税世帯】
- 所得税の納税額:ゼロ
- 控除・給付の適用:控除する税金がないため、10万円が全額現金給付される。
- 最終的な効果:減税の恩恵がなかった層にも、直接的な支援が届く。
どの所得層も、10万円の控除額を余すことなく減税や給付を受けられます。
では、次は別視点で考えてみましょう。高市総理は、給付付き税額控除について、自身の所信表明演説で以下のように述べています。
税・社会保険料負担で苦しむ中・低所得者の負担を軽減し、所得に応じて手取りが増えるようにしなければなりません。早期に給付付き税額控除の制度設計に着手します。
今回制度設計する給付付き税額控除は、低・中所得者層の負担軽減を目的としています。つまり、給付付き税額控除は、公平性を保ちながらも、低・中所得者層により手厚い支援ができる仕組みなのです。
公平性に加え「必要なところに支援を届ける」ことができるため、政府は早期の制度設計に着手しているのです。
次章では、給付付き税額控除が抱える課題を解説します。
3. 給付付き税額控除が抱える課題
給付付き税額控除の制度設計には、さまざまな課題も存在します。制度の完成まで時間がかかる点や仕組みが決して簡単ではない点などがありますが、なかでも「所得額の把握」は難題といえるでしょう。
会社員の場合は年末調整、個人事業主や高齢者などは確定申告で、毎年自分の所得金額を申告しています。しかし、この仕組みだけでは、全国民の正確な所得をすぐに把握するのは難しいでしょう。なかには所得を隠してわざと税額を少なくして控除しきれない分を増やし、残りの給付金を不正受給するといったことを考える人も出てくる可能性もあります。
また、所得が少なくても金融資産を多く保有している人もいるでしょう。そうした人に減税で控除しきれなかった分を給付しても、制度本来の目的である「低・中所得者層の支援」はできません。資産額の把握もするとなれば、さらに複雑なルール設計をしなければなりません。
所得額の把握や資産の扱いについては、慎重に設計していく必要があるでしょう。
次章では、給付付き税額控除と「マイナンバー制度」の関連性を解説します。
4. あわせて議論する必要がある「マイナンバー制度」
給付付き税額控除の課題である資産額の把握には、2016年1月から制度運用が始まっている「マイナンバー制度」の活用が有効です。とはいえ、実態は難しいものです。
公平な給付付き税額控除を実現するには、マイナンバーと国民の預貯金口座の紐付けが必要になります。個人の金融資産を国が把握できる状態になれば「本当に支援が必要な人は誰なのか」を、国が見極めやすくなるうえ、不正受給などにも対応できます。
しかし、なかには国に資産を把握されるのに嫌悪感を示す人もいるでしょう。また、マイナンバー制度の関連施策である「マイナンバーカード」が任意発行であることなども相まって、マイナンバー自体に不信感を抱いている人もいるのではないでしょうか。
こうした感情面に対してどう配慮できるか、どのように対応するのかによって、制度設計の進み具合は大きく変わる可能性があるでしょう。
5. まとめ
給付付き税額控除は、給付と減税を組み合わせたもので、さまざまな人に恩恵が行き届く公平性のある制度です。とくに低・中所得者層には手厚い支援ができるため、政府は制度設計を急いでいます。
一方で、制度を設計すべく解決する必要のある課題も多く存在します。日本の税・社会保障改革のために、どういった制度が用意されるのか、今後の動きを注視する必要があるでしょう。

参考資料
石上 ユウキ


