「富裕層は収入が多いから自然とお金が貯まる」そんなイメージを抱く人は少なくありません。
しかし、資産形成の実態を見ると「収入よりも支出コントロールの巧さ」が結果に大きく影響しています。
派手な買い物をする印象とは逆に、実際の富裕層ほど日常の支出に慎重で、無駄な出費を嫌う合理的な倹約家であることが多いのです。
本記事では、富裕層が日常的に実践している「倹約術」と「節約術」を、4つのポイントに整理して解説します。今日から取り入れられる習慣ばかりなので、家計改善のヒントとして活用できます。
1. 【富裕層の実態】日本における“富裕層世帯”の規模と資産
野村総合研究所の推計によれば、国内において金融資産1億円以上を保有する「富裕層」と5億円以上を保有する「超富裕層」を合わせると約165.3万世帯が該当します。
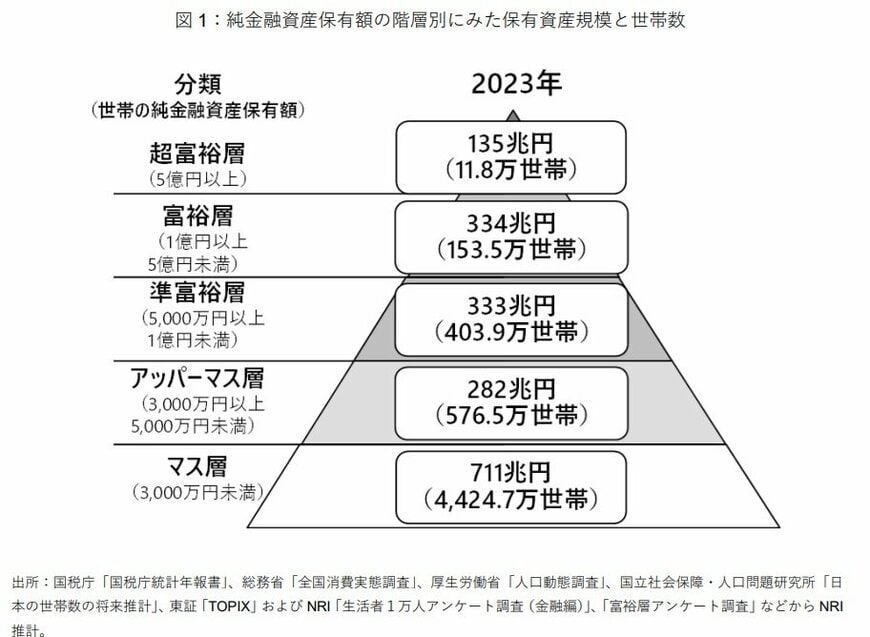
- 超富裕層(5億円以上):11万8000世帯/135兆円
- 富裕層(1億円以上5億円未満):153万5000世帯/334兆円
- 準富裕層(5000万円以上1億円未満):403万9000世帯/333兆円
- アッパーマス層(3000万円以上5000万円未満):576万5000世帯/282兆円
- マス層(3000万円未満):4424万7000世帯/711兆円
2023年時点で日本の総世帯数は約5621.5万世帯あるため、富裕層・超富裕層が全世帯の約3%を占めていることになります。ただし、この分類は「純金融資産」をベースに行っているため、不動産も含めると、富裕層世帯はもう少し増えると考えて良いでしょう。
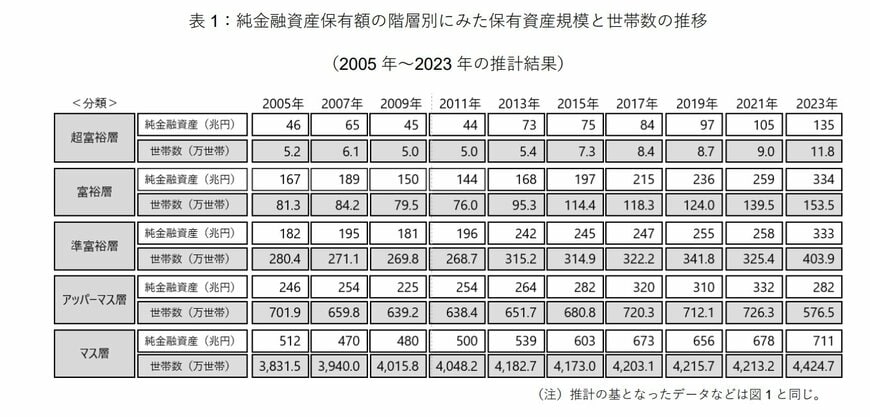
この層が保有する純金融資産の総額は、2023年時点で約469兆円と推計されており、さらに年ごとの推移をみていくと年々増加していることが分かります。
さて、「富裕層」というラベルがあっても、“貯める人”と“使う人”で家計の安定度には差があることを忘れてはなりません。
実際、総務省が行った調査「家計調査 貯蓄・負債編」では、高所得層は負債も多いというデータが確認されています。つまり、収入が多くても使い方が雑であればお金は残らず、地味で堅実な支出管理こそが富裕層の行動パターンなのです。
次の章から詳しく見ていきましょう。
2. ポイント①富裕層でも負債・消費傾向に注意
総務省の「家計調査 貯蓄・負債編」によると、二人以上世帯の年間収入五分位階級別で貯蓄現在高をみると、最も低い第Ⅰ階級(世帯主平均年齢71.5歳)が1565万円、最も高い第Ⅴ階級(同52.1歳)が2735万円となっています。
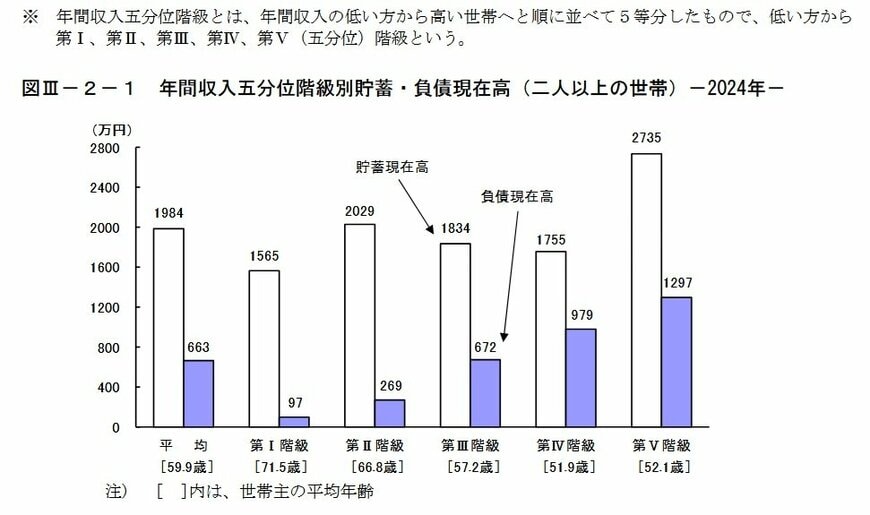
【二人以上世帯の年間収入五分位階級別で貯蓄現在高と負債現在高】
- 第Ⅰ階級[71.5歳]貯蓄現在高1565万円 負債現在高97万円
- 第Ⅱ階級[66.8歳]貯蓄現在高2029万円 負債現在高269万円
- 第Ⅲ階級[57.2歳]貯蓄現在高1834万円 負債現在高672万円
- 第Ⅳ階級[51.9歳]貯蓄現在高1755万円 負債現在高979万円
- 第Ⅴ階級[52.1歳]貯蓄現在高2735万円 負債現在高1297万円
一方、負債現在高も収入が高くなるほど増え、第Ⅰ階級は97万円、 第Ⅴ階級は1297万円に達しています。
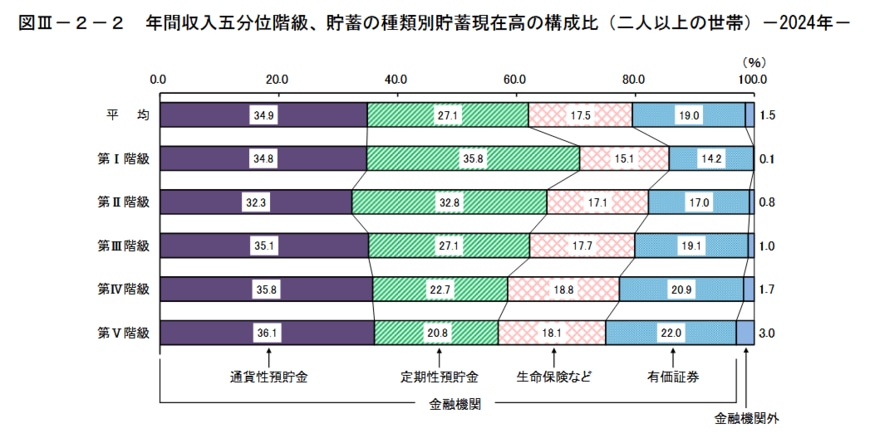
また、貯蓄の種類別では、第Ⅴ階級は有価証券の比率が22.0%と最も高く、定期預貯金は20.8%と低くなっています。これは、資産が多くても現金・預金だけでなく投資やローンなども活用していることを示しています。
このことから、富裕層は資産は大きいものの、収入や資産が多い分、負債も大きくなりやすく、支出の管理が重要であることがわかります。
贅沢品や高価格商品、外食・旅行・趣味などの消費は、無意識に支出を膨らませることがあり、「お金があるから使ってよい」という感覚のままでは、気づかないうちに浪費傾向に陥るリスクがあるのです。
3. ポイント②無駄な固定費を徹底的に削る
富裕層の支出管理で特徴的なのは、「まず固定費から見直す」という優先順位の明確さです。
固定費は一度契約してしまうと放置されやすく、毎月自動的に支出され続けるため、気づいたときには相当な金額になっていることがあります。富裕層はここに敏感で、携帯料金、保険料、車の維持費、動画・音楽サブスク、ジム会費など、使っていない契約を定期的に棚卸しして整理します。
実際、家計改善の定番である通信費の削減は、総務省の調査でも家計負担の大きな項目として指摘されています。以下は2024年の勤労者世帯の一般的な家計収支です。
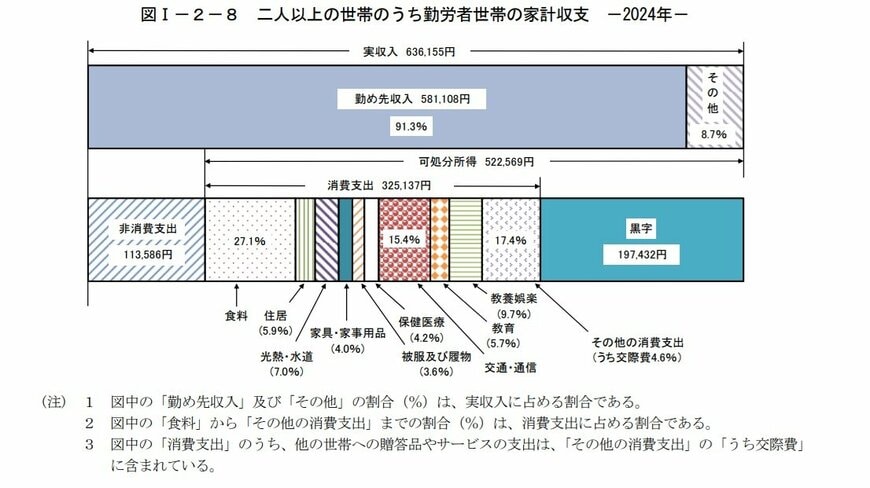
交通・通信が15.4%と、家計収支のなかでも大きな部分を占めています。スマホ料金はキャリアや使い方によって差が出やすく、世帯によっては月1万円以上の差が出ることもあり、見直しによる効果が非常に大きい分野です。
また、生命保険の過剰加入もよくあるケースで、必要以上の保障を抱えていると毎月の支出が肥大化します。
富裕層は「効果が継続する節約」に価値を置いており、固定費の最適化はその代表例です。
収入に関係なく、不要な支出を排除することでキャッシュフローを改善し、結果として投資余力を高めるという、合理的な行動を心がけましょう。
4. ポイント③消耗品こそ“最適価格×長持ち”で選ぶ
富裕層は、高額品だけでなく日用品の選び方にも独自の基準を持っています。
それが「安ければ良い」ではなく、“最適な価格で、長く使えるものを選ぶ”という考え方です。とくに消耗品や生活用品は、耐久性が低いものを使うと買い替えの頻度が増え、結果的に支出が雪だるま式に膨らむことを知っているためです。
以下は内閣府が発表した世帯収入別の支出動向のデータです。「基礎的財(食料)」、日用品や医薬品・光熱費等を含む「基礎的財(食料以外)」、家賃や家事サービス・保健医療サービス等を含む「基礎的サービス」、衣服や家具・家電・自動車等を含む「選択的財」、外食や交通・教養娯楽サービスを含む「選択的サービス」に分類し、それぞれグラフに表しています。

高所得層では基礎的財全体の支出割合が相対的に高く、長期耐久品への投資が見られます。
たとえば、安価な調理器具や家電は壊れやすく、買い替えが続けばトータルコストはむしろ高くなります。富裕層はこの「隠れコスト」を嫌い、長期的なコストパフォーマンスを基準に選択します。そのため、上記データの基礎的財には富裕層ほどお金をかけていることがわかります。
良質な物は使い心地がよく、家事や仕事の効率が上がるため、時間あたりの生産性向上にも寄与します。富裕層が“時間価値”を重視するのは一般的ですが、日用品の選択でもその視点が反映されているのです。
5. ポイント④お金が多いときこそ大切にしたい“倹約と節制の習慣”
富裕層も欲しいものは買いますが、買い物の基準が極めて明確です。その1つが「ご褒美消費のルール化」です。
たとえば、
- 欲しいと思ったら1週間寝かせる
- 1回の買い物の上限を決める
- 本当に必要か、利用シーンが具体的に想像できるかを判断する
- 買う前に“代替手段”を検討する
こうした“自分ルール”を設けることで、感情に流されず冷静に判断し、衝動買いを避けます。心理学的にも、購入を先送りすることで欲求が自然に落ち着き、本当に必要なものだけを選ぶ効果があることが知られています。
また、先述の内閣府が発表した世帯収入別の支出動向のデータより、高所得層ほど外食や交通・教養娯楽サービスを含む「選択的サービス」の割合を抑える傾向があることがわかっています。これは「買うべきところは買うが、無駄な支出は避ける」というメリハリの現れです。
富裕層の消費は、派手なようで実は極めて計画的。自分の価値観に合うものだけを選ぶことで満足度を高め、支出の膨張を抑えているのです。
6. まとめにかえて:資産は“使い方次第”で増えるか減るかが決まる
富裕層の多くは高い資産を持っていますが、その資産が「安心」か「リスク」かは使い方次第です。
資産があればあるほど、安心感から無意識に使ってしまう誘惑も増えます。
しかし、固定費の見直し、質の高い消費、浪費の抑制、そして貯蓄・投資・自己投資への再配分――こうした“戦略的な倹約と節約の習慣”こそが、資産を守り、育てる基盤となります。
大切なのは「いま自分がどのようにお金と向き合っているか」を定期的に見直すこと。
富裕層であっても、慎重で賢い使い方を続ける人が、将来安定した資産を維持し続けるのです。