

2025年12月3日、財務省より個人向け国債の発行条件が発表されました。
変動10年型は1.23%・固定5年型は1.35%・固定3年型は1.10%と、すべて1%を超えています。
個人向け国債は、政府が元本と利息の支払いを保証する、元本割れのリスクが極めて低い金融商品です。
定期預金の金利と比較して、個人向け国債を検討している人もいるでしょう。
特に金利上昇が期待されるなかで半年ごとに金利が見直される「変動10年型」に興味を持ち始めた人もいるかもしれません。
この記事では、個人向け国債「変動10年型」の金利がどのように推移しているのかを見てみます。12月募集の発行条件も確認しておきましょう。
1. 個人向け国債とは?
個人向け国債は、日本政府が発行体となり、個人投資家に向けて設計された債券です。
国が元本と利息の支払いを保証しているため、現在、国内で取り扱われている金融商品のなかでも”極めて高い安全性を持つ資産”と位置づけられています。
個人向け国債は「変動金利タイプ」と「固定金利タイプ」があり、それぞれ満期が異なります。
1.1 変動金利:10年満期
- 半年ごとに適用利率が見直される
- 適用金利には下限(0.05%)が設定されている
- 市場の金利が上昇すると受けとる利息も増えるメリットがある
1.2 固定金利:5年満期
- 発行時に決定された金利が、満期まで変わらず適用される
1.3 固定金利:3年満期
- 発行時に決定された金利が、満期まで変わらず適用される
なお、「2025年12月4日(木)~12月30日(火)の個人向け国債の金利は以下のとおりです。
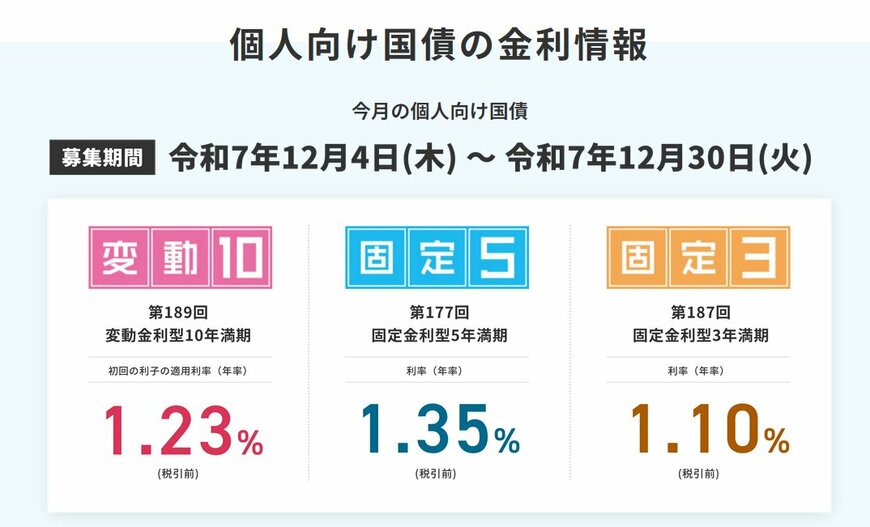
- 変動金利型10年:1.23(※11月募集の利率:1.10%)
- 固定金利型5年:1.35%(※11月募集の利率:1.19%)
- 固定金利型3%:1.10%(※11月募集の利率:0.99%)
変動10年、固定5年、固定3年、すべて11月募集分から利率は上昇しています。
1.4 個人向け国債「固定5年」が人気!次は「変動10年」
2025年10月の最新の個人向け国債の種類別の応募額は、下記のとおりです。
- 個人向け利付国庫債券(変動10年)第187回債:1246億円
- 個人向け利付国庫債券(固定 5年) 第175回債:2323億円
- 個人向け利付国庫債券(固定 3年) 第185回債:941億円
固定5年商品が人気であることがわかります。
2. 個人向け国債「変動10年」適用利率は半年ごとにどれくらい上がってる?
前述のとおり、個人向け国債の変動型は、半年ごとに適用利率が見直されます。
2024年3月にマイナス金利の解除が決定して以降、金利はじわじわと上昇していますが、個人向け国債の変動金利がどのように変化しているのか見てみましょう。

個人向け国債「変動10年(第158回債)」適用利率の推移
- 令和5年6月16日から令和5年12月15日:0.28%
- 令和5年12月16日から令和6年6月15日:0.60%
- 令和6年6月16日から令和6年12月15日:0.57%
- 令和6年12月16日から令和7年6月15日:0.65%
- 令和7年6月16日から令和7年12月15日:0.84%
- 令和7年12月16日から令和8年6月15日:1.10%
適用利率0.28%でスタートした変動10年の第158回発行債は、いま1.10%まで上昇しています。
ただし、適用利率は必ず上がるわけではありません。
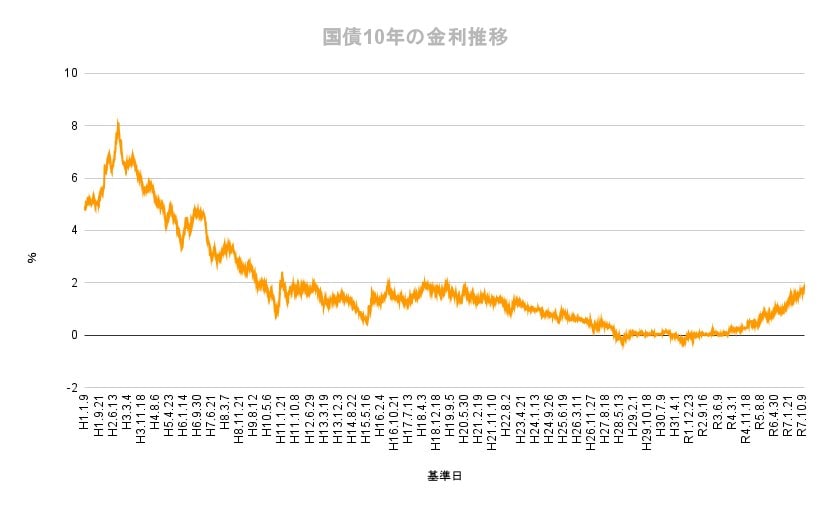
適用利率が下がる可能性がある点にも注意が必要です。
3. 「個人向け国債」か「定期預金」か…判断のポイントは?
安全性が高い金融商品として「個人向け国債」と「定期預金」の選択で悩む方も多いでしょう。
ここでは、それぞれの特徴から、ご自身のお金の使い方や目的、重視するポイントに合わせた判断の材料を解説します。
3.1 個人向け国債が「定期預金より優位」となるケース
個人向け国債は、国が元本と利子の支払いを保証するため、極めて安全性が高いのが最大のメリットです。
資産の「守り」と「安心感」を最重視したい場合
判断軸は「元本割れリスクの回避」です。
国債は元本割れリスクが極めて低く、高齢者や退職金受給者など、資産を減らすことを避けたい層にも適しています。
投資初心者が、安全な第一歩として資産形成を始めるのにも向いていると言えるでしょう。
将来的な金利上昇を見込んでいる場合
判断軸は「金利の柔軟性」です。
変動10年型の個人向け国債は、半年ごとに適用利率が見直されるため、長期的に日本の金利が上昇局面にあると見込む場合に有利に働きます。
定期預金は満期まで金利が固定されるため、金利上昇の恩恵を受けにくいですが、国債は金利上昇に合わせて受けとる利息が増加する可能性があります。
なお、変動金利タイプの定期預金を取り扱う金融機関もありますので、適用利率の推移を含め比較してみると良いでしょう。
運用資産の分散で「安全性を重視した資産」を確保したい場合
判断軸は「ポートフォリオの安定化」です。
株式や投資信託などのリスク資産に投資している場合、そのポートフォリオ全体の安定性を確保するために、極めて安全な個人向け国債を資産配分の一部として組み込むのが賢明な活用法です。
3.2 定期預金が「個人向け国債より優位」となるケース
個人向け国債は安全性が高い反面、いくつかのデメリットがあります。
個人向け国債より定期預金や他の金融商品が適している場合がありますので確認しておきましょう。
3.3 短期間で資金が必要になる可能性がある場合
判断軸は「流動性」と「ペナルティの有無」です。
個人向け国債は、購入から1年間は原則として中途換金(解約)できません。
1年経過後に解約した場合も、直近2回分の利子相当額が差し引かれるペナルティがあります。
一方、定期預金は、中途解約しても元本は保証されます。
ペナルティ(解約金利が適用されるなど)はありますが、国債のように利息を差し引かれる仕組みではないことが多いです。
近い将来、資金を使う予定がある場合は、定期預金の方が柔軟性が高いと言えます。
3.4 市場金利の急激な上昇期である場合
判断軸は「金利反映の即時性」です。
変動10年型の国債は適用利率の見直しが”半年ごと”です。市場金利が急激に上昇しても、その金利上昇がすぐに国債の利率に反映されるわけではありません。
このタイムラグによって、定期預金のようにすぐに高金利の新商品を契約できる場合に比べ、収益の機会を逃すリスクがあります。
4. 「個人向け国債」や「定期預金」以外のものに目を向けたいケースも
個人向け国債や定期預金は、安全性の高さに加えて金利が得られる点が魅力ですが、ほかの金融商品に目を向けたいケースもあります。
4.1 インフレ(物価上昇)リスクに対応したい場合
判断軸は「実質的な資産価値の維持」です。
インフレ下では、国債の利息収入(名目上の利回り)だけでは物価上昇には追いつけません。
資産の購買力が実質的に目減りする可能性があります。
リスクレベルは上がってしまいますが、より高いリターンやインフレ連動の仕組みを持つ他の金融商品(例:株式、投資信託、不動産など)の方が、実質的な資産価値を維持しやすい可能性があります。
4.2 少しでも高いリターンを狙いたい場合
判断軸は「機会損失リスクの許容度」です。
国債は安全性が高い分、利回りは低水準に抑えられがちです。
資金を国債に固定することで、高金利の個人向け社債、高配当株など、より高い利回りを提供している他の商品へ投資する機会を逃すリスク(=機会損失)があります。
5. まとめ
個人向け国債は、2024年3月のマイナス金利解除以降、適用利率が上昇傾向にあり、2025年12月募集分は全タイプが1%超と魅力を増しています。
資産の「守り」やポートフォリオの安定化を重視する層に最適といえるでしょう。
一方、購入後1年以内の解約不可、1年経過後の解約には直近2回分の利子相当額が差し引かれるペナルティがある点には十分にご留意ください。
短期間で資金が必要になる可能性がある場合は、定期預金の方が流動性・柔軟性で優位です。
また、インフレ対策やより高いリターンを狙う場合は、株式や投資信託といった他の金融商品を検討する機会損失リスクも考慮し、資金の使途と期間に応じて選択しましょう。


参考資料
和田 直子


