
65歳以上になり主な収入が年金のみになる方にとって、住民税が非課税になるかどうかは気になることの一つでしょう。
住民税は年金から天引きされることが多く、非課税に該当すれば年金の手取り額が増えるためです。
では、年金収入を得ている場合、住民税が非課税になる年額のボーダーラインはいくらなのでしょうか。
また、平均的な年金を受給している場合、住民税非課税世帯に該当することが多いのでしょうか。
この記事では、年金受給額と住民税非課税の関係について解説していきます。
1. 住民税非課税世帯とは
住民税非課税世帯とは、世帯内のすべての人が住民税の「所得割」と「均等割」のいずれも非課税である世帯のことをいいます。
住民税は「所得割」と「均等割」の2つで構成されています。所得割は個人の所得に応じて課されるもので、所得が多いほど高額になるのが一般的です。
一方、均等割は所得に関わらず一定額以上の所得がある人が均等に負担するもので、自治体にもよりますが5000円程度のところが多いです。
住民税が課されれば支払わなければなりませんが、所得が一定金額以下の場合は非課税になります。
世帯全員が住民税非課税世帯に該当する世帯のことを住民税非課税世帯といいます。
2. 住民税が非課税になる要件と年金収入のボーダーライン
住民税が非課税になるための要件と、年金収入はいくらまでなら非課税になるのか、東京23区を例に確認していきましょう。
2.1 住民税非課税になる要件(東京23区)
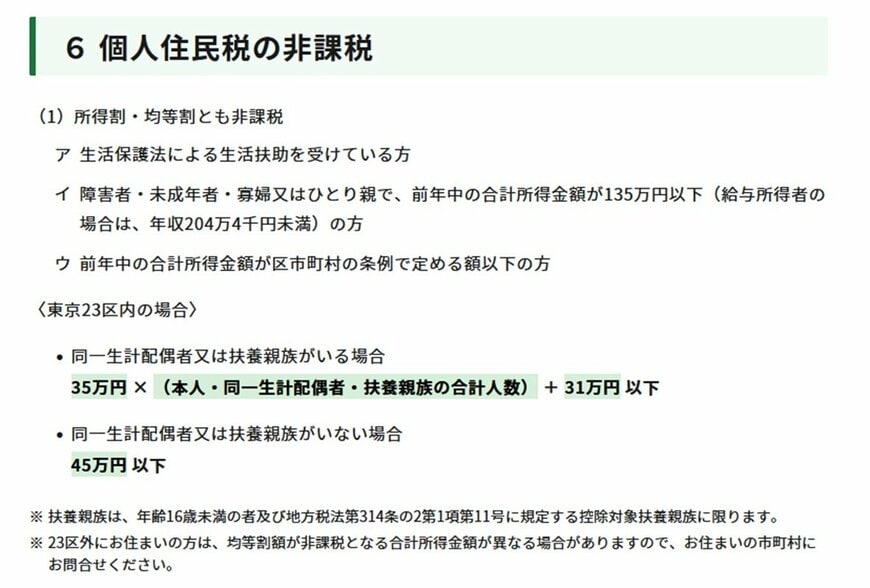
東京23区において住民税が非課税になる要件は以下の通りです。
- 生活保護法による生活扶助を受けている方
- 障害者・未成年者・寡婦またはひとり親で、前年の合計所得が135万円以下の方
- 前年の合計所得金が条例で定められた金額以下の方
・生計を同じくする配偶者や扶養親族(※)がいる場合:
35万円×(本人・配偶者・扶養親族の合計人数)+31万円以下
・生計を同じくする配偶者や扶養親族がいない場合:45万円以下
※扶養親族:16歳未満の方や控除対象扶養親族に限る
2.2 年金収入のボーダーライン
収入が年金のみの方の場合、いくらまでなら住民税が非課税なのか、世帯別の目安は以下の通りです。
- 単身世帯:年額155万円(月額約12万9000円)まで
- 二人世帯:年額211万円(月額約17万5000円)まで
※ただし配偶者は155万円(月額12万9000円まで)まで
年金収入には公的年金等控除110万円が適用されます。
単身者の場合、東京都の住民税非課税基準額は45万円なので、公的年金等控除110万円を合わせて155万円までであれば住民税がかかりません。
二人世帯では、「35万円×(本人・配偶者・扶養親族の合計人数)+31万円以下」の計算式より住民税非課税基準額は101万円となり、110万円と合わせて211万円までなら非課税となります。
ただし配偶者にも要件があり、年額が155万円までである必要があります。
3. 年金収入のボーダーラインはお住いのエリアによって異なる
前章で解説した年金収入のボーダーラインは、あくまでも東京23区の例でした。
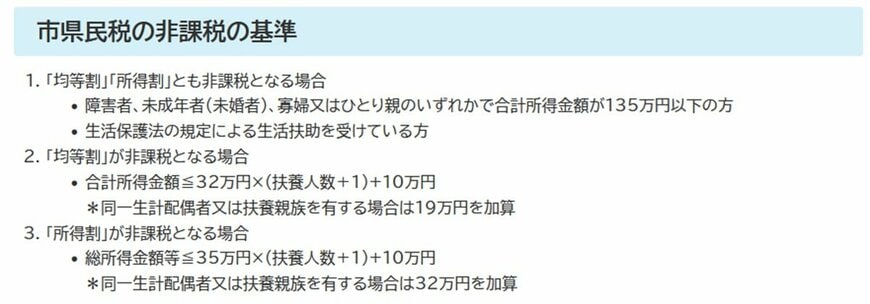
しかし、住民税非課税になる基準額はお住いのエリアが、どの「級地区分」に属するかによって異なります。
級地区分とは、地域ごとの物価や生活様式などの差を生活保護基準に反映させるための制度です。
全国を1級地〜3級地の3つに区分され、それぞれをさらに2つに分かれて、全部で6つに分類されています。
1級地・2級地・3級地それぞれのエリアにおいて、住民税非課税世帯に該当する所得・年収のボーダーラインを見ていきましょう。
【ここでの収入の前提条件】
※以下に記載している「収入」の目安は、「65歳以上で、収入が公的年金のみ」の世帯をモデルに計算しています。
3.1 住民税非課税に該当する所得・年収の目安
【単身世帯の場合】
- 1級地(東京23区など):所得 45万円以下 / 年金収入 155万円以下
- 2級地(伊勢原市など):所得 41.5万円以下 / 年金収入 151.5万円以下
- 3級地(日光市など):所得 38万円以下 / 年金収入 148万円以下
3.2 【二人世帯の場合(夫婦ともに65歳以上)】
- 1級地(東京23区など):所得 101万円以下 / 年金収入 211万円以下
(※配偶者自身の所得が45万円以下 / 年金収入155万円以下であること)
- 2級地(伊勢原市など):所得 93万円以下 / 年金収入 203万円以下
(※配偶者自身の所得が41.5万円以下 / 年金収入151.5万円以下であること)
- 3級地(日光市など):所得 83万円以下 / 年金収入 193万円以下
(※配偶者自身の所得が38万円以下 / 年金収入148万円以下であること)
このように、生活コストの高い「級地区分1」の基準額が最も高額に設定されており、級地区分が2や3のエリアになるにつれて、非課税のボーダーラインも低く抑えられているのが特徴です。
4. 平均的な年金額は「住民税非課税」に該当する?
平均的な年金額を受給している場合、住民税非課税に該当するのかどうか、地域の非課税基準額と平均受給額を比較してみましょう。
厚生労働省年金局が発表しているデータによると、現在の平均的な年金受給額(月額)は以下のとおりです。
- 厚生年金(国民年金を含む):平均月額 15万289円(年額:約180万3000円)
- 国民年金(老齢基礎年金):平均月額 5万9310円(年額:約71万2000円)
4.1 国民年金のみを受給している場合
国民年金(老齢基礎年金)の平均年額は約71万2000円にとどまるため、単身世帯・二人世帯のどちらであっても、住民税非課税の基準を満たす可能性が高いと言えます。
4.2 厚生年金を受給している場合
厚生年金(国民年金を含む)の平均年額は約180万3000円となるため、単身世帯の場合はいずれの地域でも非課税の基準額(約148万〜155万円)を上回ります。
また、夫婦の二人世帯で一方が厚生年金、もう一方が国民年金の平均額を受け取るようなケースでも、世帯の合計収入が地域の基準額を超える可能性が高く、住民税が課税される対象になるケースが一般的です。
ただし、実際の年金受給額や受けられる控除の額は、これまでの現役時代の収入や家族構成などによって個人ごとに大きく異なります。
住民税が課税対象になるか否かは最終的に個別の判断となりますので、この比較はあくまで「目安の参考程度」として捉えておくとよいでしょう。
5. まとめ
住民税が非課税とは、住民税の所得割と均等割りのいずれも非課税になることで、世帯全員が該当する場合は住民税非課税世帯となります。
住民税非課税に該当するには所得や収入が一定の金額以下である必要があり、基準額は級地区分により異なります。
そのため、年金収入を得ている方が住民税非課税に該当するかどうかは、年金受給額だけでなく年金以外の収入や世帯構成、お住いのエリアの級地区分なども併せて判断する必要があります。


参考資料
木内 菜穂子