

2025年も終わりに近づき、年末調整の書類を前に来年の家計や資産計画を考え始める方も多いのではないでしょうか。特に40代を過ぎると、老後の生活を支える公的年金がいくらもらえるのか、現実的な数字として気になってきますよね。
日本の公的年金は、働き方によって加入する制度が異なり、将来の受給額に大きな差が生まれるしくみです。本記事では、2025年度の最新データに基づき、国民年金と厚生年金の平均受給額や男女差、実際の高齢者世帯の所得状況を詳しく解説します。ご自身の将来像をイメージしながら、老後資金の準備に役立ててみてください。
1. 厚生年金・国民年金、「2階建て」のしくみ
日本の公的年金制度は、働き方にかかわらず加入が義務付けられている「国民年金」と、会社員などが加入する「厚生年金」の2種類で構成されています。この仕組みは、しばしば「2階建て」と表現されます。

1.1 1階部分にあたる「国民年金(基礎年金)」
1階部分にあたる国民年金は、原則として日本国内に住む20歳以上60歳未満のすべての人が加入対象となります。
保険料は全国で一律となっており、毎年度見直しが行われます(※1)。保険料を40年間すべて納付すると、65歳から満額の老齢基礎年金を受け取ることが可能です(※2)。
※1 2025年度の国民年金保険料は月額1万7510円です。
※2 2025年度の老齢基礎年金(満額)は月額6万9308円です。
1.2 2階部分は会社員などが加入する「厚生年金」
厚生年金は、主に会社員や公務員が加入する制度です。また、特定適用事業所(※3)で働くパートタイマーなど、一定の条件を満たした方も対象となり、国民年金に上乗せする形で加入します。
- 保険料(※4):給与や賞与の額に応じて決まります(上限設定あり)。
- 将来の受給額:加入期間や納付した保険料額によって個人差が生じます。
※3 特定適用事業所とは、厚生年金保険の被保険者数が常時51人以上となる企業などを指します。
※4 厚生年金の保険料は、標準報酬月額(上限65万円)と標準賞与額(上限150万円)に共通の保険料率を掛けて算出されます。
このように、日本の公的年金は1階が国民年金、2階が厚生年金という構造ですが、加入対象者や保険料の算出方法、そして将来受け取れる年金額において、両者には大きな違いがあります。
2. 国民年金、2025年度の満額「対前年プラス1308円の6万9308円!」
公的年金の支給額は、毎年の物価や賃金の変動を反映して改定されます。ここでは、2025年4月からの年金額について見ていきましょう。
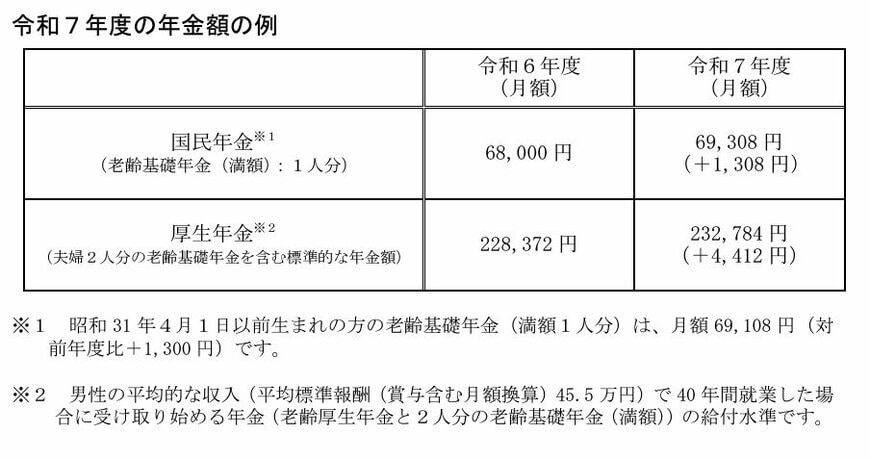
厚生労働省『令和7年度の年金額改定についてお知らせします』によると、2025年度の年金額は、前年度と比較して1.9%の引き上げとなりました。
2.1 国民年金・厚生年金のモデルケース(2025年度)
- 国民年金(老齢基礎年金・満額1人分):月額6万9308円(前年度比+1308円)
- 厚生年金(夫婦2人分の老齢基礎年金を含む標準的な年金額):月額23万2784円(前年度比+4412円)
※ 昭和31年4月1日以前に生まれた方の老齢基礎年金(満額)は、月額6万9108円(前年度比+1300円)です。
※ 厚生年金の金額は、平均的な収入(賞与込みの月額換算で45万5000円)を得た夫が40年間厚生年金に加入し、その配偶者が40年間国民年金に加入した場合のモデルケースです。
3. 厚生年金、平均年金月額の男女差は約6万円?国民年金との月額の差とは?
老後に受け取る年金額は、現役時代の働き方や加入状況によって大きく異なります。厚生労働省年金局の『令和5年度 厚生年金保険・国民年金事業の概況』を基に、厚生年金と国民年金の平均受給月額から、どの程度の個人差があるのかを確認します。
3.1 厚生年金の平均受給月額とその内訳
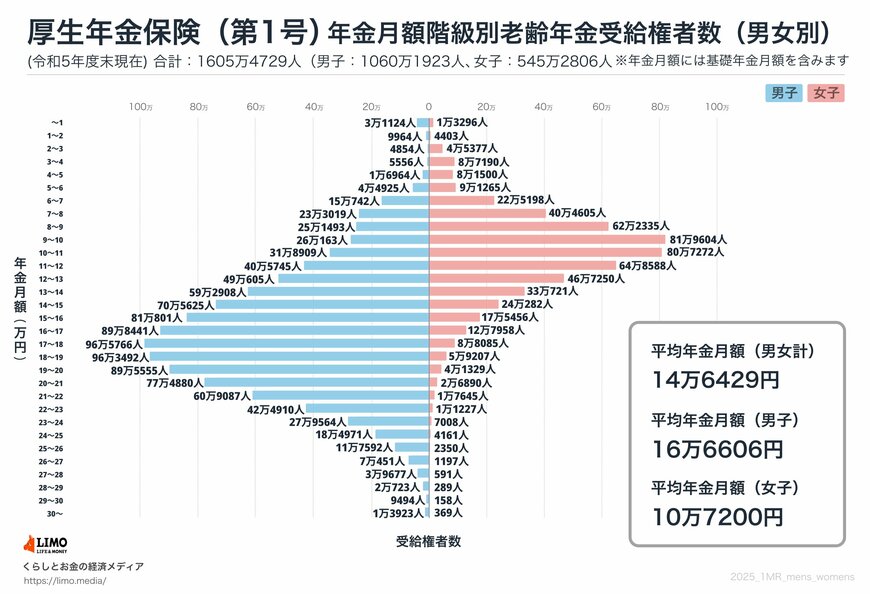
- 全体平均:14万6429円
- 男性平均:16万6606円
- 女性平均:10万7200円
※上記の金額には、国民年金(老齢基礎年金)部分が含まれています。
厚生年金の受給額分布(1万円ごと)
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
厚生労働省年金局『令和5年度 厚生年金保険・国民年金事業の概況』によると、厚生年金受給者の平均月額は全体で14万6429円です。
男女別に見ると、男性が16万6606円、女性が10万7200円と、約6万円の差があります。受給額の分布を見ると、月額1万円未満の方から30万円以上の方まで幅広く、個人差が非常に大きいことがわかります。
3.2 国民年金の平均受給月額とその内訳
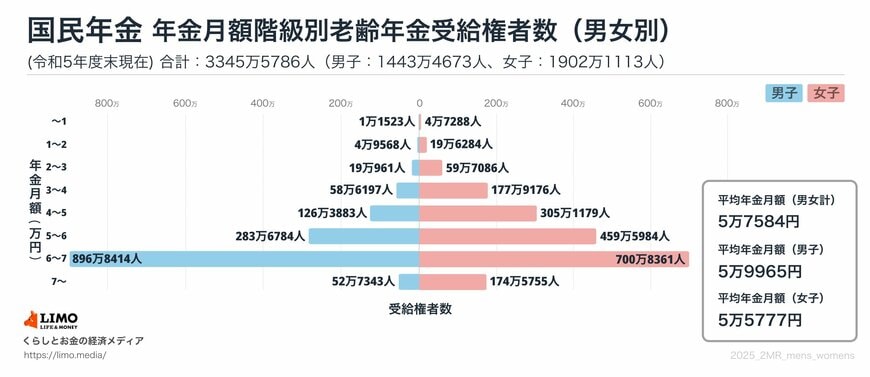
- 全体平均:5万7584円
- 男性平均:5万9965円
- 女性平均:5万5777円
国民年金の受給額分布(1万円ごと)
- 1万円未満:5万8811人
- 1万円以上~2万円未満:24万5852人
- 2万円以上~3万円未満:78万8047人
- 3万円以上~4万円未満:236万5373人
- 4万円以上~5万円未満:431万5062人
- 5万円以上~6万円未満:743万2768人
- 6万円以上~7万円未満:1597万6775人
- 7万円以上~:227万3098人
一方、国民年金の平均受給月額は全体で5万円台です。
厚生労働省年金局『令和5年度 厚生年金保険・国民年金事業の概況』のデータを見ると、最も多い層は「6万円以上~7万円未満」で、多くの人が満額に近い金額を受給しているようです。
それでも、受給額は月額1万円未満から7万円以上まで分布しており、厚生年金ほどではないものの個人差が存在します。
4. コラム:今どきシニア世代「平均所得と収入源」はいくら?
次に、厚生労働省の『2024(令和6)年 国民生活基礎調査の概況』から、高齢者世帯(※)の平均的な所得額と、その収入源の内訳を確認してみましょう。
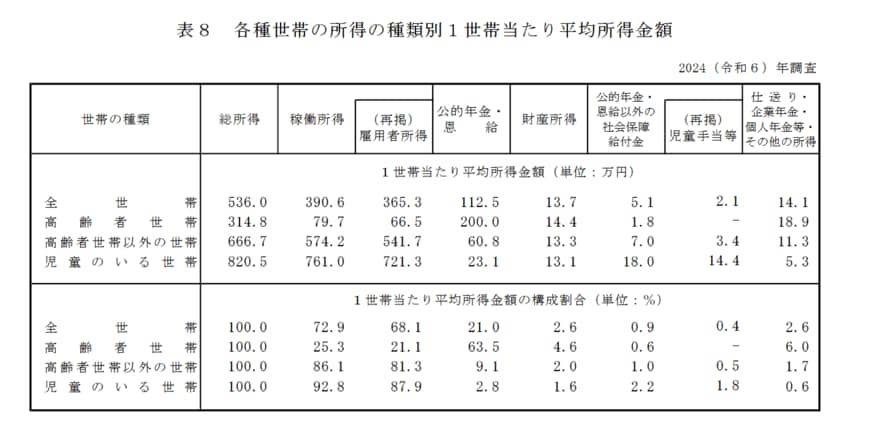
※高齢者世帯とは、65歳以上の人のみで構成されるか、65歳以上の人と18歳未満の未婚の人がいる世帯を指します。
4.1 高齢者世帯の平均所得の内訳
(カッコ内は総所得に占める割合)
総所得の平均額は年間314万8000円(100.0%)です。
【内訳】
- 稼働所得:79万7000円(25.3%)
- うち雇用者所得(※):66万5000円(21.1%)
- 公的年金・恩給:200万円(63.5%)
- 財産所得:14万4000円 (4.6%)
- 公的年金・恩給以外の社会保障給付金:1万8000円 (0.6%)
- 仕送り・企業年金・個人年金等・その他の所得18万9000円(6.0%)
高齢者世帯の平均総所得である年314万8000円を月額にすると、約26万円になります。
そのうち、最も大きな割合を占めるのが「公的年金・恩給」で200万円(63.5%)、次いで「稼働所得」が79万7000円(25.3%)です。このデータからは、多くの高齢者世帯が公的年金を生活の基盤としつつ、就労による収入で家計を補っている実態が読み取れます。
※雇用者所得とは、世帯員が勤務先から受け取った給与・賃金・賞与の合計額(税金や社会保険料が天引きされる前の金額)を指します。
5. 国民年金、受給額を増やす付加年金「月々400円納めると将来いくらもらえる?」
これまで見てきたように、国民年金のみを受給する場合、その金額は厚生年金と比べて少なくなります。フリーランスや自営業者など、厚生年金に加入しない働き方を選ぶ人が増える中で、将来の年金額を増やす方法を知っておくことは重要です。ここでは、比較的始めやすい「付加年金制度」について解説します。
5.1 付加保険料の仕組みと加入条件
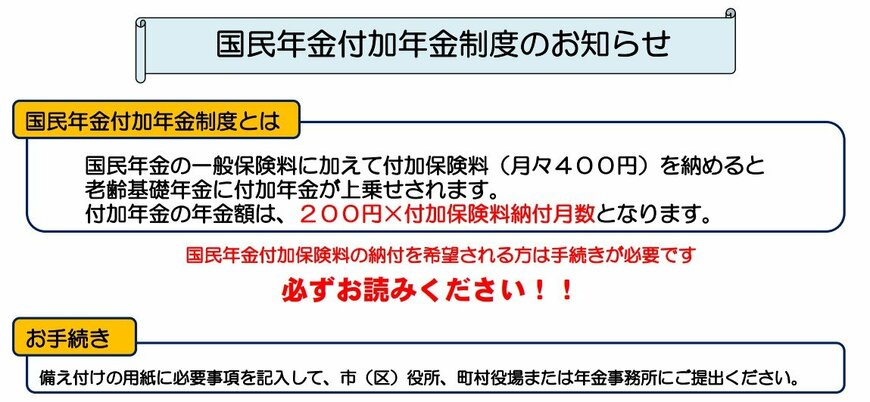
付加年金は、毎月の国民年金保険料(2025年度は1万7510円)に、月額400円の「付加保険料」を追加で納付することで、将来受け取る年金額を上乗せできる制度です。
付加保険料を納付できる対象者
- 国民年金の第1号被保険者
- 65歳未満で国民年金に任意加入している被保険者
付加保険料を納付できないケース
- 国民年金保険料の納付を免除または猶予されている方(法定免除、全額・一部免除、納付猶予、学生納付特例の対象者)
- 国民年金基金に加入している方
なお、個人型確定拠出年金(iDeCo)と付加年金は原則として併用可能ですが、iDeCoの掛金額によっては併用できないケースもあるため注意が必要です。
40年間、付加保険料を納付した場合のシミュレーション
65歳から受け取れる年間の付加年金額は、「200円 × 付加保険料を納めた月数」で計算されます。仮に20歳から60歳までの40年間、付加保険料を納め続けた場合を考えてみましょう。
- 納付する付加保険料の総額:19万2000円(計算式:400円×480カ月)
- 65歳以降に毎年上乗せされる付加年金額:9万6000円(計算式:200円×480カ月)
このケースでは、毎年9万6000円が老齢基礎年金に加算されます。40年間で納めた保険料の総額は19万2000円のため、年金を受け取り始めてから2年間で元が取れる計算です。
会社員として厚生年金に加入しながら副業をしている場合などを除き、20歳から60歳までの自営業者やフリーランスの方は国民年金の第1号被保険者となり、この制度を利用できます。
6. 年金制度の理解・活用で資金形成を
今回は、2025年度のデータをもとに公的年金の仕組みや平均受給額について解説しました。
厚生年金と国民年金では受給額に大きな差があり、特に自営業やフリーランスの方は老後資金をどう準備するかが重要になります。
記事で紹介した「付加年金」は、月々わずかな負担で将来の年金を増やせる有効な選択肢の一つです。
2024年から始まった新NISAなどを活用した資産形成も注目されていますが、まずは自身の年金見込額を把握し、こうした公的制度を賢く利用することが老後への備えの第一歩と言えるでしょう。
年末のこの機会に、一度「ねんきんネット」などでご自身の加入記録を確認し、将来の生活設計を具体的に考えてみてはいかがでしょうか。
参考資料
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 日本年金機構「国民年金付加年金制度のお知らせ」
- 日本年金機構「公的年金制度の種類と加入する制度」
村岸 理美


