

次回の年金支給日は12月15日です。2025年最後の年金支給となるため、年末年始の支出や光熱費の支出含め、上手に家計をやりくりしたいものです。
年金から差し引かれる住民税は、所得税と同様に収入・所得によって金額が決定します。年収・所得が一定額を下回ると住民税は非課税になりますが、月15万円の年金を受け取っている場合は住民税の課税対象になるのでしょうか。
この記事では、月15万円の年金を受け取る人が住民税非課税の対象となるのか、要件やメリットを交えながら解説します。
1. 【級地が鍵】住民税が非課税になる要件
住民税が非課税になる要件は、自治体ごとに異なります。どの自治体でも、所得が一定額以下であれば住民税が非課税になりますが、基準となる所得金額が異なるのです。
基準となる所得金額が異なる理由は、級地の仕組みを流用しているためです。級地とは、生活保護費を決定する際に、地域の特性や生活様式によって生じる物価・生活水準の差を保護基準額に反映させる仕組みです。大きく分けると1級地・2級地・3級地の3つに分けられ、都市部は1級地、中核市などの地方都市は2級地、その他のまちは3級地に分類されます。
以下の3つの自治体を例に、住民税が非課税になる要件を見てみましょう。
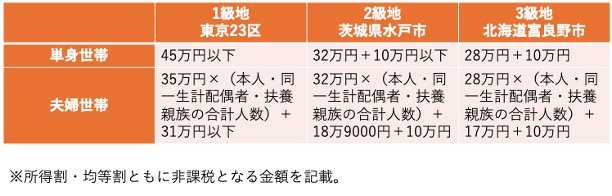
1.1 1級地(東京23区)
- 単身世帯:45万円以下
- 夫婦世帯:35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
1.2 2級地(茨城県水戸市)
- 単身世帯:32万円+10万円以下
- 夫婦世帯:32万円×(本人・同一生計配偶者・扶養親族の合計人数)+18万9000円+10万円
1.3 3級地(北海道富良野市)
- 単身世帯:28万円+10万円
- 夫婦世帯:28万円×(本人・同一生計配偶者・扶養親族の合計人数)+17万円+10万円
1級地ほど基準の所得金額が高く、2級地、3級地に行くほど基準が下がっていきます。この基準額を下回った場合に、住民税は非課税になります。
次章では、住民税非課税になった際のメリットを解説します。
2. 住民税非課税になるとどんな恩恵がある?
住民税非課税世帯になると、さまざまな恩恵が受けられます。とくに目立つのが、社会保障関連のメリットです。
たとえば、国民健康保険料については、住民税非課税世帯なら軽減を受けられます。所得に応じて軽減割合が2割・5割・7割のいずれかになります。
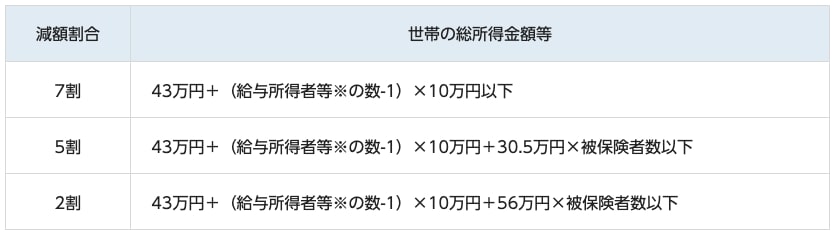
対象となる場合は自動的に軽減措置が適用され、手続きなしで負担する保険料が少なくなるのです。
また、住民税非課税世帯なら介護保険料の減免も受けられます。自治体によって条件が異なりますが、最低額である第1段階の保険料まで引き下げられるのが一般的です。たとえば、札幌市では以下の条件を満たした場合に介護保険料が軽減されます。

- 世帯全員の前年の年間収入が次の金額以下
・単身世帯:120万円
・2人世帯:160万円
・3人世帯:210万円
・4人世帯:260万円 - 世帯全員の預貯金の合計額が350万円以下
- 別世帯の住民税課税者に扶養されていない
- 世帯全員が居住用や事業用の不動産を所有していない
介護保険料の減免条件については、住んでいる自治体に確認してみましょう。
次章では、年金月15万円の場合、住民税の課税対象になるのか確かめていきます。
3. 「65歳・単身・年金月15万円」住民税非課税になる?
東京23区在住の65歳・単身世帯で、年金月15万円を受け取っている人は、住民税非課税になるのでしょうか。実際に計算してみましょう。
まずは、年金収入に対する所得控除を適用します。年金収入には「公的年金等控除」が適用されます。
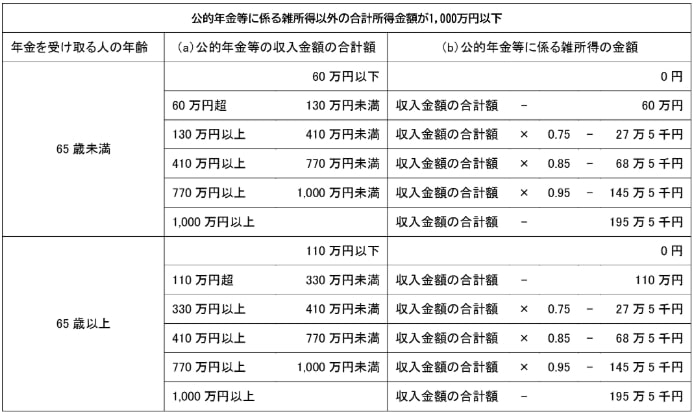
65歳以上の場合、最低でも110万円が控除されます。
では、年金月15万円の場合の所得額を見てみましょう。年金が月15万円の場合、年収は180万円、年金収入が180万円の場合の公的年金等控除は110万円です。よって、所得額は70万円になります。
- 180万円-110万円=70万円
東京23区で住民税が非課税になる要件は、所得45万円以下でした。よって、年金月15万円を受け取っている単身世帯の人は、住民税非課税にはなりません。
月15万円の年金からは、住民税のほかに所得税や社会保険料も差し引かれるため、実際に手元に残るのは約13万円ほどです。住民税が課税されることから住民税非課税世帯よりも収入が多くなるとはいえ、差し引かれる金額も多いため、損していると感じる人もいるのではないでしょうか。
次章では、年金受給者の住民税が非課税になるボーダーラインを解説します。
4. 年金受給者の住民税が非課税になる「年収の壁」
月15万円の年金を受け取っている人は、住民税の課税対象でした。では、年金収入がいくらまでなら、住民税はかからないのでしょうか。単身世帯・夫婦世帯の年金受給者で、住民税が非課税となるボーダーラインを見てみましょう。

単身世帯:155万円まで(月額約12万9000円まで)
- 公的年金等控除:110万円(65歳以上)
- 東京23区の住民税非課税基準:45万円
夫婦世帯:211万円まで(月額約17万5000円まで、配偶者は月額約12万9000円まで)
- 公的年金等控除:110万円(65歳以上)
- 東京23区の住民税非課税基準:(35万円×2)+31万円=101万円
※配偶者の年金収入は155万円以下であること
単身世帯は155万円、夫婦世帯は211万円までなら住民税がかかりません。このボーダーラインが、いわゆる「年収の壁」となります。年金額は自分で調整できるわけではないため、狙って非課税世帯になるのは難しいですが、老後のライフプランを決める際の基準のひとつとして、おさえておくとよいでしょう。
5. まとめ
住民税非課税世帯は社会保険料の負担軽減などさまざまな恩恵を受けられますが、月15万円の年金を受け取っている人は、住民税非課税世帯にはなりません。単身世帯の場合、年金収入155万円までであれば、住民税が非課税になります。
住民税の課税対象となる場合、社会保険料だけでなく税金も年金から差し引かれます。実際に受け取れる金額は額面金額よりも少なくなるため、年金以外の備えは必須といえるでしょう。

参考資料
- 東京都主税局「個人住民税」
- 水戸市「市民税・県民税の概要と税額の計算について」
- 富良野市「市民税について」
- 港区「国民健康保険の保険料」
- 札幌市「介護保険料の減免について」
- 国税庁「No.1600 公的年金等の課税関係」
石上 ユウキ


