少し前に「老後2000万円問題」が話題になりおどろいた方も多いようですが、物価高が続く今は2000万円以上の老後資金が必要だとも言われています。
老後に向けた資産は、現役で働いているあいだに準備したいものです。しかし、65歳でリタイアするとしたら、あとどれくらい貯蓄できるでしょうか。
一年の終わりを意識するこの時期は、この1年を振り返り、現在から将来までのマネープランを考えるのによいタイミングです。
今回は、60歳代で3000万円の老後資金が準備できている人の割合を紹介します。また、リタイア後の生活費や収入から老後に必要な資金にも触れていきます。
リタイア後、照紅葉のように輝いた理想の老後を過ごすためにも、今から対策を立てていきましょう。
1. 60歳代で貯蓄3000万円以上の割合とは?
金融経済教育推進機構「家計の金融行動に関する世論調査 2024年」によると、60歳代で二人世帯場合、3000万円の貯蓄がある世帯割合は全体の20%です。

- 金融資産非保有:20.5%
- 100万円未満:6.5%
- 100~200万円未満:5.3%
- 200~300万円未満:3.7%
- 300~400万円未満:3.1%
- 400~500万円未満:3.1%
- 500~700万円未満:6.3%
- 700~1000万円未満:5.3%
- 1000~1500万円未満:8.9%
- 1500~2000万円未満:5.8%
- 2000~3000万円未満:8.0%
- 3000万円以上:20.0%
- 無回答:3.6%
5世帯に1世帯は、3000万円以上の貯蓄を保有していることになります。しかし、一方では、金融資産を保有していない世帯も20.5%です。
上記のデータは、老後の格差を浮き彫りにしていると言っても過言ではないでしょう。
2. 【リタイア後】65歳以上における生活費の実態
65歳で定年でリタイアした場合、何もしなければ現役時代と同じ生活水準を維持することは難しいと考えられています。その背景には、65歳以上の収支状況が挙げられます
老後の主な収入源である年金と生活費を比較したとき、家計の状況を確認してみましょう。
2.1 厚生年金と国民年金の年金平均月額はいくら?
日本年金機構によると、2025年度の国民年金の年金額は、満額で月額6万9308円です。しかし、すべての人が満額を受給できるとは限りません。
原則65歳から受給開始の年金額は、毎月どれくらいになるのでしょうか。平均額を確認してみましょう。
国民年金の平均年金月額

国民年金受給者全体の平均月額は、5万7584円です。性別で比較すると、以下のとおりです。
- 男性:5万9965円
- 女性:5万5777円
自営業者など厚生年金に加入していない場合は、老後に向けて早急な準備が必要だと言えるでしょう。
厚生年金の平均年金月額

出所:厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
厚生年金受給者を見てみると、全体の平均月額は14万6429円です。
- 男性:16万6606円
- 女性:10万7200円
厚生年金は年収や加入期間などが受給額に影響するため、男性と女性では大きく差が出ています。人によって厚生年金の受給額は異なるため、ご自身の正確な年金額を早めに確認して対策の必要性を検討してみましょう。
2.2 【リタイア後】65歳以上の生活費はどれくらい?
収入が年金に変わるリタイア後、生活費は実際にどれくらい必要なのでしょうか。
ここまでに紹介した年金額だけで生活ができるものなのか、総務省統計局「家計調査報告(家計収支編)2024年(令和6年)平均結果の概要」をもとに紹介します。
65歳以上で無職の単身世帯
65歳以上の無職で、単身世帯の場合における1ヶ月の収支は以下のとおりです。

- 実収入:13万4116円
- 支出合計:16万1933円
- 生活費の不足分:2万7817円
収入に対し、支出のほうが多く1カ月あたり2万7817円の赤字が出てしまっています。交際費や娯楽費などをガマンせずに過ごすためには、貯蓄の切り崩しが必要です。
65歳以上で無職の夫婦世帯
65歳以上の無職で夫婦二人の世帯では、単身世帯よりも収入や支出が多くなります。

- 実収入:25万2818円
- 支出合計:28万6877円
- 生活費の不足分:3万4058円
年金収入が増える夫婦の二人世帯ですが、支出も二人分です。やはり、年金などの収入だけでは不足していまい、生活費は赤字が続くことになります。
3. 老後に向けてお金の増やす方法
老後の生活を公的年金だけに頼ってしまうと、生活費が不足し、豊かな老後とは程遠くなってしまいます。そこで、老後の不安を取り除くために、「今からできること」を紹介します。
3.1 家計を見直して資産形成
物価高が続く近年、老後に向けた資産形成は難しいと感じがちです。しかし、家計を見直してみると、意外と無駄な出費が多いことがわかります。
たとえば、固定費は負担を軽減しやすい代表格です。
- 保険料
- 通信費
- 車の維持費
生命保険の保障内容は、必要保障額によって変わります。過不足なくバランスの良い保険への見直しが保険料の軽減につながる可能性があります。
また、サブスクリプションサービスや車の維持費なども工夫すれば負担が減り、老後に向けた資産形成の費用に充てられるケースもあります。
節約のためにも家計を見直し、無駄な費用を必要な資産に変えていきましょう。
3.2 年金額を増やす
近年、65歳以降も働く方が増えています。平均寿命が延びるとともに、日本人の健康寿命も長くなり、65歳からセカンドワークに就く方もいます。
そのため、必ずしも65歳から年金を受給する必要はなく、「繰下げ受給」を利用すれば、年金額を増やすことが可能です。
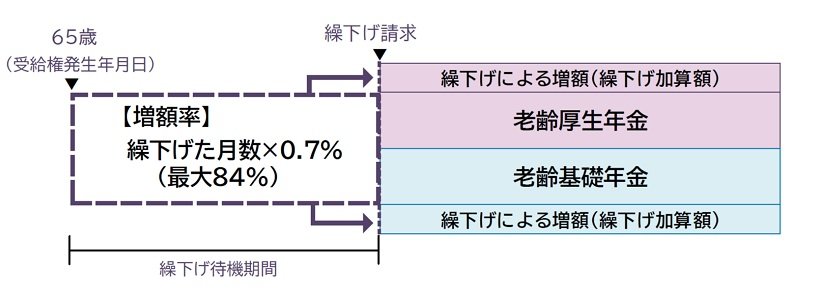
1カ月繰下げするたびに、年金額は0.7%ずつ増えるため、働ける間は年金を増やす方法もあります。
ただし、年金の繰下げ受給は増えた年金によって、非消費支出が増加するリスクがあります。老後の資産を形成するとともに、年金の受け取り方もイメージしておきましょう。
4. 老後に向けた資産形成は「時間を味方」につけること
65歳代になるまでに、老後の生活費を準備できれば、リタイア後も安心して過ごせます。しかし、寿命が長くなっている近年、老後の生活費は多めに試算しておくと安心でしょう。
老後の生活を、年金だけで支えることは困難です。1年でも早く老後資金の準備を始めることで、時間を味方につけた資産運用が可能です。
NISAやiDeCoなど、非課税制度を活用した資産形成も選択肢の1つとして検討してみましょう。ただし、リスクを正しく理解しておく必要があります。
年末調整や確定申告で年収を意識する機会が多い今、「ねんきんネット」でご自身の年金額を確認し、老後のシミュレーションをしてみましょう。

参考資料
- 金融経済教育推進機構「家計の金融行動に関する世論調査 2024年」
- 日本年金機構「令和7年4月分からの年金額等について」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告(家計収支編)2024年(令和6年)平均結果の概要」
- 日本年金機構「年金の繰下げ受給」
児島 裕子