


2022年12月16日に自由民主党 公明党「令和5年度税制改正大綱」が公表されました。
かねてから特に若い世代ではじめる人が増えていた「つみたてNISA」。
1/3
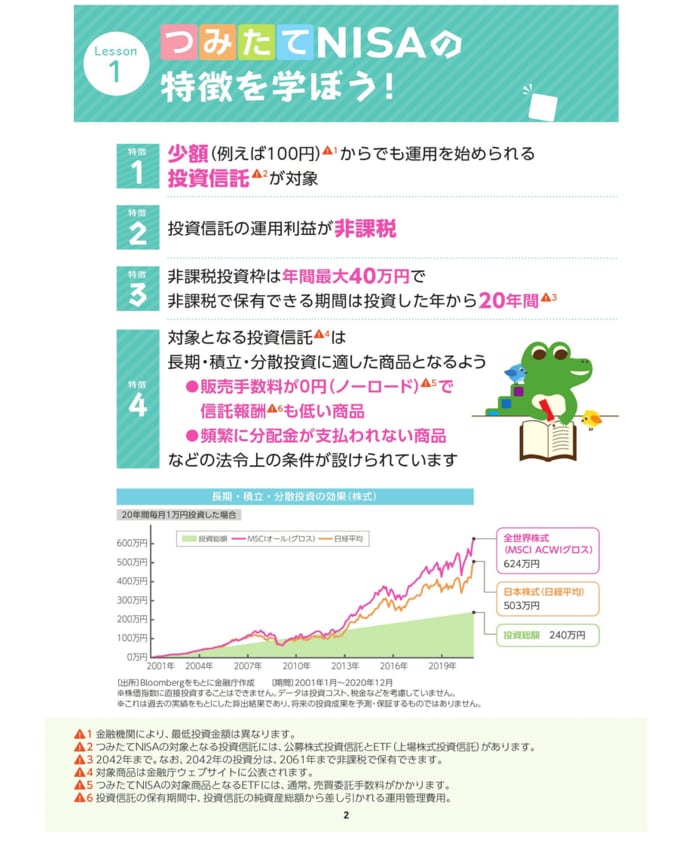
出所:金融庁「つみたてNISA早わかりガイドブック」
「令和5年度税制改正大綱」ではNISA制度の恒久化や無期限化が取りまとめられており、不安が高まる老後資金対策の一つとして検討される方が増える可能性もあるでしょう。
今回はつみたてNISAについて現行と改正予定のポイントを詳しく見ていきます。
NISA制度「令和5年度税制改正大綱」の内容とは。上限など確認
つみたてNISAとは、投資信託かETFの中から自分で商品を選び、毎月一定額を積み立てる積立投資のことで、「年40万円まで、最長20年間」運用益に対して通常約2割かかる税金が非課税になる制度です。
「令和5年度税制改正大綱」によれば、以下のような内容で取りまとめられています。
2/3

出所:自由民主党 公明党「令和5年度税制改正大綱」などをもとにLIMO編集部作成
「令和5年度税制改正大綱」でとりまとめられたNISA制度
「成長投資枠」(現行の「一般NISA」)
- 年間投資上限額:240万円
- 期限:無期限
「つみたて投資枠」(現行の「つみたてNISA」)
- 年間投資上限額:120万円
- 期限:無期限
成長投資枠とつみたて投資枠の非課税投資枠「1800万円(うち成長投資枠は1200万円)」
現行のNISA制度は「一般」と「つみたて」の併用はできませんでしたが、とりまとめられたNISA制度では併用できるようになります。
また、年間の投資上限額も現行のNISA制度より上がり、期間も無期限としています。
つみたてNISAのリスクやデメリットとは
つみたてNISAの恒久化や無期限化の案が出ており、老後資金準備の一つとして気になっている方もいるのではないでしょうか。
つみたてNISAは運用になるため、元本割れをする可能性があります。
ただ金融庁によれば、資産や地域を分散した積立投資を長期間続けることで、結果的に元本割れする可能性が低くなる傾向もあるとしています。
3/3

出所:金融庁「つみたてNISA早わかりガイドブック」
しかし途中売却や、積立てを辞めることでこのような効果は弱まるため、「長期間投資する」ことを前提に投資対象を選んだり、積立額を考えたりしましょう。
今回、年間の投資上限額が上がることで、月10万円の積立ても可能となりました。
上限額が増えたのはメリットである一方で、これまでの予定以上に運用を増やす方もいるでしょう。
投資額が増えればリスクも増えますので、自分で長期間の運用が納得できる商品選びや積立額の検討、また資産全体から見た運用を考える必要は高まると言えます。
20~40歳代で増えるつみたてNISA。年末の今、情報収集を
日本証券業協会「NISA口座開設・利用状況調査結果 (2022年6月30日現在)について」によれば、つみたてNISAは30歳代で146万口座、40歳代で109万口座、20歳代で99万口座となっており、若い世代ではじめる人が増えています。
老後資金への不安が高まる中、つみたてNISAのような積立投資は長期間かけて老後資金を築いていく方法の一つとして効果的といえるでしょう。
ただ投資はリスクがあり、自己責任になります。
年末年始で時間がある今、NISAについて調べてみてはいかがでしょうか。



参考資料
宮野 茉莉子


