陽だまりの温もりが格別ありがたく感じられる、晩秋の時節となりました。
年末が近づき、家計を見直す方が増える傾向にあるこの時期は「老後の生活費」や「資金計画」といった将来のテーマについて、改めて深く考えるよい機会となるでしょう。
将来への備えを具体的に進めるために、シニア世代の経済的な実態を知っておくことも大切です。
そこで本記事では、総務省や厚生労働省が公表する最新の統計をもとに、高齢者世代の「生活費」「平均貯蓄額」「公的年金月額」に関する具体的なデータを取り上げます。
今後の生活設計を考えるヒントとしてお役立てください。
1. 【65歳以上・無職世帯】シニアの貯蓄&生活費の平均はいくら?
まずは、65歳以上の無職世帯における平均的な貯蓄額と生活費を確認してみましょう。
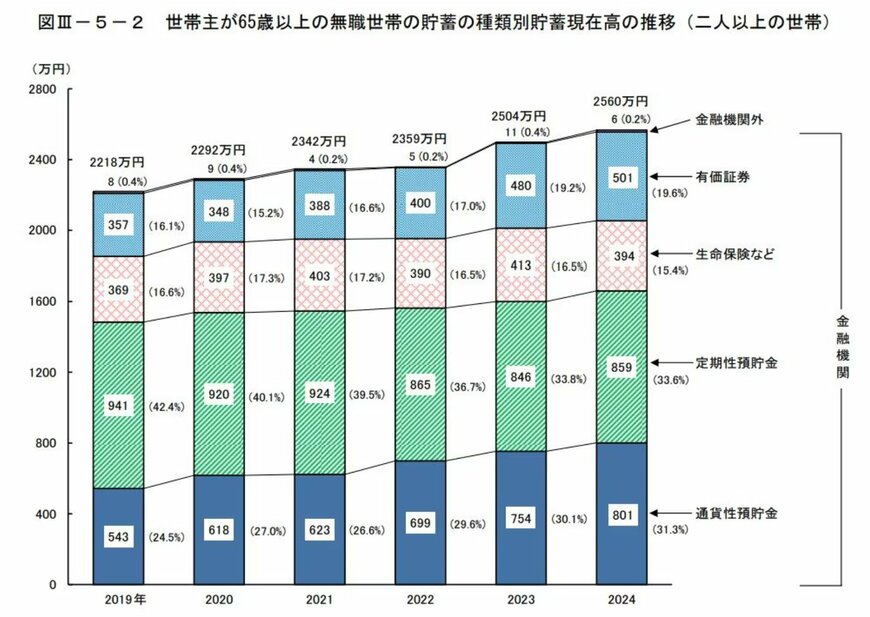
総務省統計局の「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」によると、2024年の65歳以上無職世帯(二人以上世帯)の平均貯蓄額は2560万円となっています。
1.1 平均貯蓄額の年次推移を一覧でチェック
以下は、過去の平均貯蓄額の推移となっています。
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
- 2024年:2560万円
過去数年にわたって平均貯蓄額は一貫して増加傾向にあり、2021年には2300万円を突破、2023年には2500万円に達しています。
資産価格の上昇など、さまざまな要因が背景にあると考えられ、今後も増加する可能性はあります。
ただし、これはあくまで平均値であり、実際の貯蓄額には世帯ごとの差が大きい点には注意が必要です。
1.2 65歳以上・無職夫婦世帯の「生活費」を見る
続いて、平均的な生活費について確認してみましょう。
総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」によると、65歳以上の無職夫婦世帯の生活費は月額28万6877円となっています。
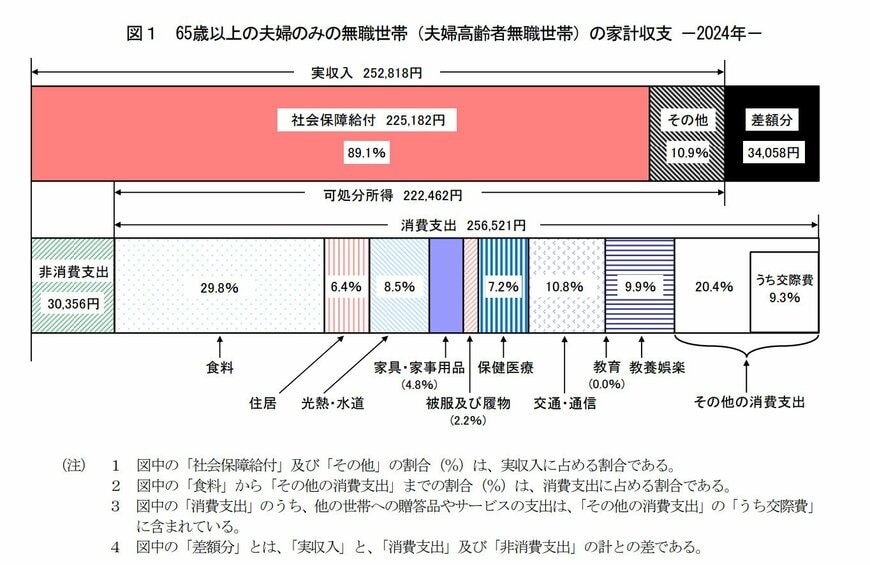
65歳以上・無職夫婦世帯の生活費の内訳も確認しておきましょう。
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- 非消費支出:3万356円
食費は月7万6352円ですが、近年の物価上昇を踏まえると、今年はさらに増加している可能性があります。
帝国データバンクの調査によると、今年値上げされた飲食料品は2万品目を超え、昨年の約1万2000品目から大幅に増加しています。
また、住居費は1万円台となっていますが、これは持ち家でローンが完済済みの場合を想定した数字と考えられ、賃貸暮らしではこの金額に収まる可能性は低いでしょう。
そのため、老後も賃貸住宅で生活する場合や、住宅ローンの完済が65歳以降になる場合は、住居費をより多めに見積もっておくことが重要です。
次は「年金」について見ていきましょう。
2. 【年金制度改正法が成立】私たちの生活にどう影響する?
2025年6月13日、年金制度改正法が成立しました。今回の改正の主な見直しポイントを整理していきましょう。
2.1 年金制度改正の全体像《主な見直しポイント》
社会保険の加入対象の拡大
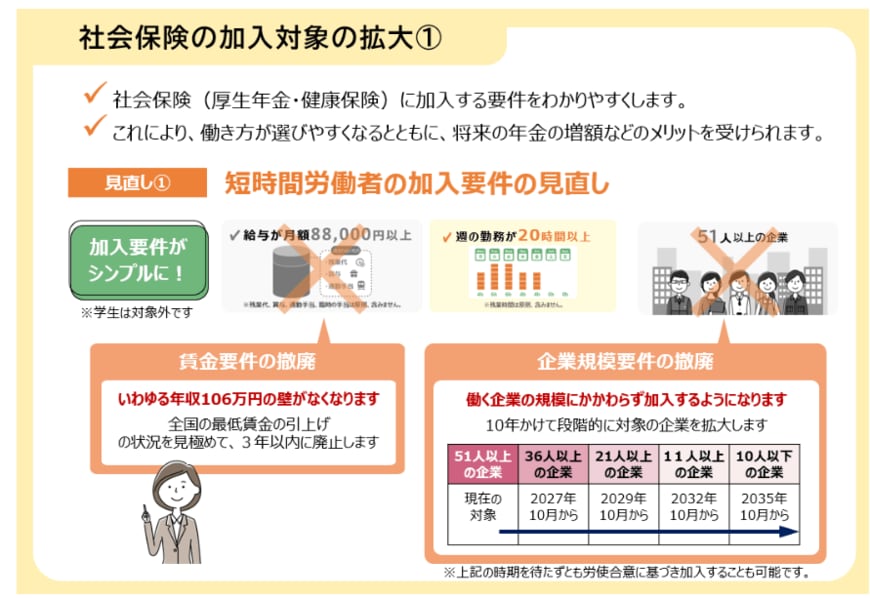
- 短時間労働者の加入要件(賃金要件・企業規模要件)の見直し。いわゆる年収「106万円の壁」撤廃へ
在職老齢年金の見直し
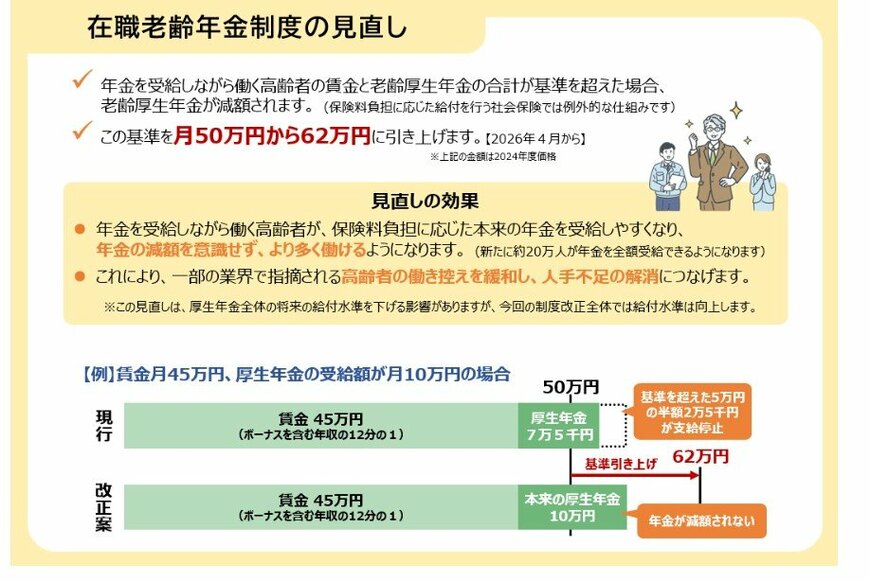
- 支給停止調整額「月62万円」へ大幅緩和(2025年度は月51万円)
遺族年金の見直し

- 遺族厚生年金の男女差を解消
- 子どもが遺族基礎年金を受給しやすくする
保険料や年金額の計算に使う賃金の上限の引き上げ
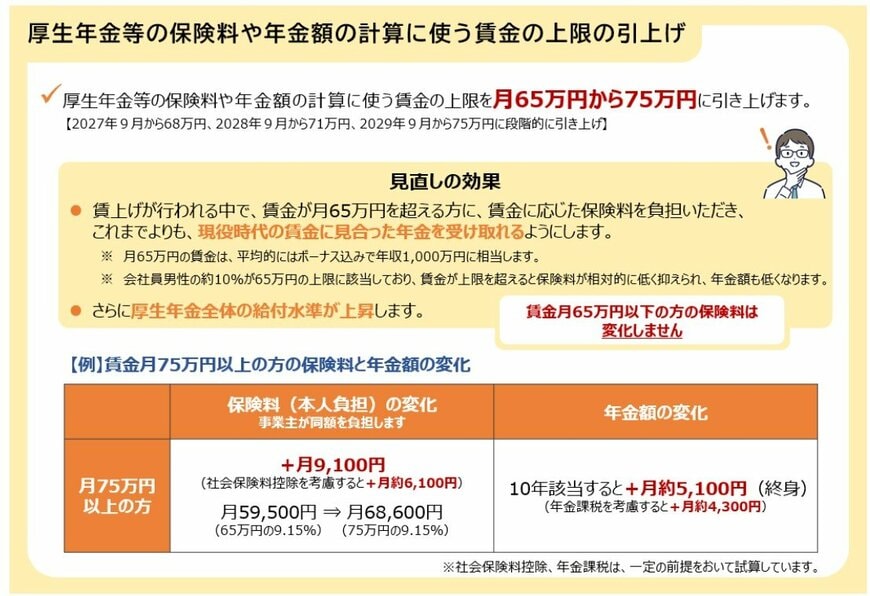
- 標準報酬月額の上限を、月65万円→75万円へ段階的に引き上げ
私的年金制度の見直し
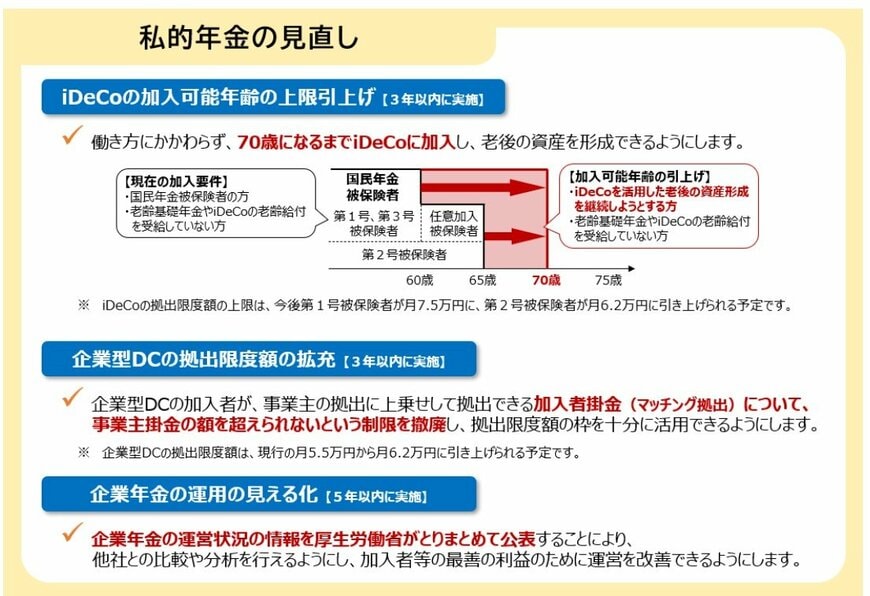
- iDeCo加入年齢の上限引き上げ(3年以内に実施)
- 企業型DCの拠出限度額の拡充(3年以内に実施)
- 企業年金の運用の見える化(5年以内に実施)
3. シニアは「厚生年金と国民年金」を平均でいくらもらっている?
まず、厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」のデータをもとに、厚生年金と国民年金の受給額を確認していきましょう。
はじめに、厚生年金(第1号)受給者の平均月額は次のとおりです。

3.1 「厚生年金(第1号)」の平均年金月額を一覧で見る
- 全体:14万6429円
- 男性:16万6606円
- 女性:10万7200円
※いずれも国民年金の金額を含む
多いと感じるかどうかは人それぞれですが、平均年金月額は男性のほうが高い結果となりました。
仮に厚生年金受給の夫婦で、夫が16万円、妻が10万円とすると、先ほど確認した平均的な生活費と比べると、やや不足している状況です。
なお、全体の平均は14万円台でした。
続いて、国民年金の平均年金月額を見ていきましょう。
国民年金の平均年金月額9/9

出所:厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
3.2 「国民年金」の平均年金月額を一覧で見る
- 全体:5万7584円
- 男性:5万9965円
- 女性:5万5777円
厚生年金と異なり、国民年金の受給額には男女差はほとんどありません。
とはいえ、国民年金のみでは生活を維持するのは難しいと考えられます。
次章では、年金額を増やすための方法について確認していきましょう。
4. 老後の収入「年金額」を増やすための4つの方法
老後の年金を増やすには、以下の4つの方法を検討してみましょう。
- 国民年金であれば付加年金に加入する、もしくは国民年金基金に加入する(併用不可)
- 厚生年金に加入する働き方をする
- 60歳以降も働き続けて年金に加入する
- 年金を繰下げ受給する
なお、それぞれにメリット・デメリットや注意点があり、個人の状況によって最適な選択肢は異なるため、事前に十分なリサーチおよび検討が必要です。
公的年金の上乗せとして利用できる制度に「iDeCo」があります。
利益が非課税になるなどのメリットがあり、老後資金の形成に役立ちますが、原則60歳まで引き出せないといった制約もあるため、始める前に仕組みをよく理解しておきましょう。
また、貯蓄についても預貯金だけでなく、「新NISA」などを活用した資産運用も選択肢のひとつです。
投資にはリスクが伴いますが、運用方法や投資対象、期間によってリスクを抑えることも可能です。
物価上昇が続く今だからこそ、家計の見直しや資産形成について、自身に合った方法を見極めていきましょう。
5. 「老後に必要なお金」がいくらなのかチェックしておきましょう
ここまでシニア世帯の生活費や貯蓄、老後収入の柱となる年金について確認してきました。
実際に受給できる年金額は、それまでの勤務年数や年収などによってさまざまです。
「老後2000万円問題」について耳にしたことがある方もいらっしゃるかと思いますが、ご自身の老後生活に必要となるお金は、ライフスタイルや保有している資産の状況などによって異なるでしょう。
そのため、まず大事なことは、ご自身に必要となる将来の不足額を算出することです。
それがわかれば、逆算して今からいくらの準備が必要かが明確になりますね。
ぜひこれを機会に、老後に必要なお金がどれくらいあるのか一度チェックしてみてはいかがでしょうか。