


脂質異常症(高脂血症)の治療を受けている方の中で、「生命保険に入れるのだろうか」と不安を感じている方も多いのではないでしょうか。
実際には、コレステロール値や中性脂肪値の数値、治療状況によっては通常の保険に加入できるケースも少なくありません。また、数値が高い場合でも比較的入りやすい保険商品も存在します。
1. 脂質異常症でも生命保険加入の可能性はある!
脂質異常症の診断を受けていても、必ずしも生命保険に加入できないわけではありません。保険会社によって審査基準は異なりますが、現在の数値や治療状況によっては通常の保険への加入も十分可能です。
特に、薬物療法により数値が安定している場合や、健康診断での指摘のみで経過観察中の場合は、比較的保険に加入しやすい状況にあります。
ただし、数値が改善されていない場合や合併症を発症している場合は、加入が困難になる可能性があります。
2. 生命保険加入時の重要な告知項目とは?伝え方ひとつで結果が変わる可能性も
生命保険への加入時には、健康状態について正確な告知が求められます。脂質異常症に関連する主な告知項目は以下の通りです。
2.1 基本的な告知項目
- 直近3カ月以内の医師による診察・治療の有無
- 過去5年以内の継続的な通院歴や入院・手術歴
- 過去2年以内の健康診断での指摘事項
脂質異常症で治療中の場合、これらの項目に該当する可能性が高いため、正確な情報を準備しておく必要があります。
2.2 脂質異常症特有の告知ポイント
告知時に重要となる具体的な情報は次の通りです。
- 治療開始時期と現在の治療状況
- 服用中の薬剤名
- 最新の検査数値(中性脂肪、HDLコレステロール、LDLコレステロール)
- 入院歴の有無
- 合併症の発症状況
治療の経過や投薬状況整理して告知することで、審査をスムーズに進めることができます。
3. どこまでならOK?保険加入の目安となる数値基準
多くの保険会社では、以下の数値を目安として審査を行っています。
3.1 一般的な基準値
- 中性脂肪: 400mg/dl未満
- HDLコレステロール: 31mg/dl以上
- LDLコレステロール: 200mg/dl未満
これらの基準値をクリアしていれば、通常の保険に加入できる可能性が高まります。保険会社によって基準は異なるため、一つの会社で断られても他社で加入できる可能性があります。
4. 【保険種類別】脂質異常症でも加入できる可能性
保険種類によって、脂質異常症でも入れるかどうかの基準は異なります。保険種類ごとの加入目安を見ていきましょう。
4.1 医療保険への加入
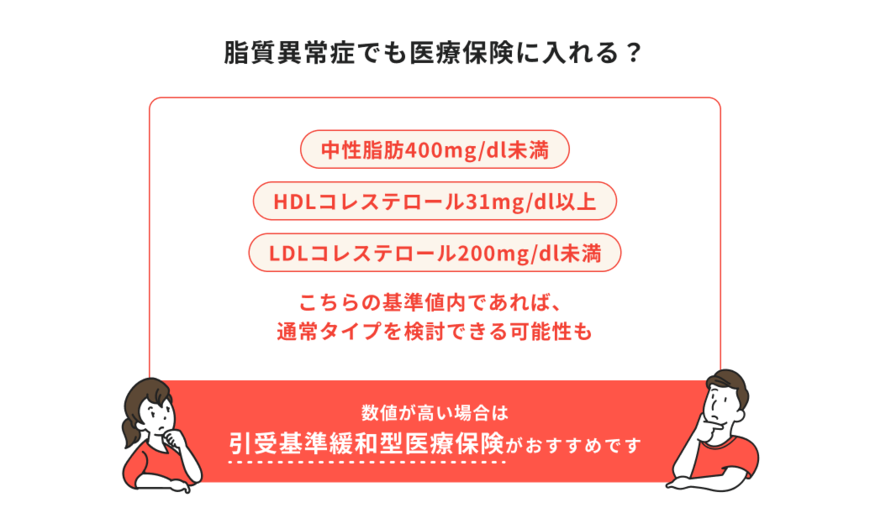
医療保険の場合、一般的に、中性脂肪400mg/dl未満、HDLコレステロール31mg/dl以上、LDLコレステロール200mg/dl未満の基準値内であれば通常タイプの保険に加入できる可能性があります。
保険会社によっては、より緩やかな基準を設けている場合もあり、合併症がなければ数値に関係なく検討可能とする会社もあります。
ただし、若年層(未成年~30代)の場合は、より厳格な審査となることがあります。
4.2 がん保険への加入
がん保険は脂質異常症を抱えていても加入しやすい保険の一つです。脂質異常症とがんの発症には直接的な関連性がないため、コレステロール値が高くても比較的容易に加入できます。
4.3 三大疾病保険への加入
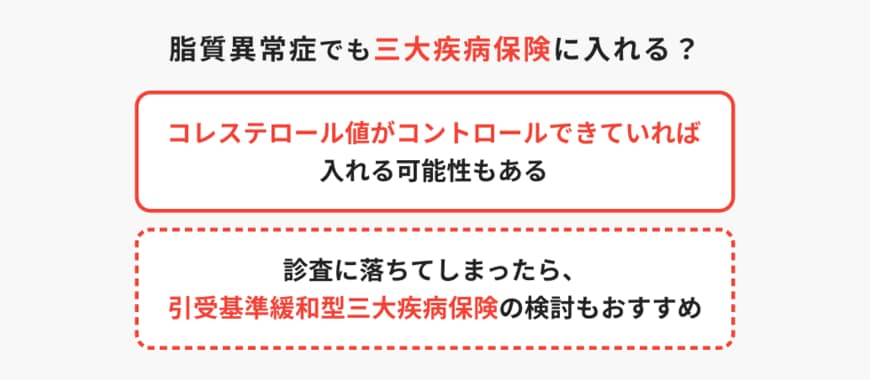
がん、心疾患、脳血管疾患をカバーする三大疾病保険は、医療保険と同様に数値がコントロールされていれば加入できる可能性があります。
ただし、脂質異常症は心疾患のリスク要因となるため、入院歴がある場合は審査が厳しくなる傾向があります。
4.4 死亡保険への加入
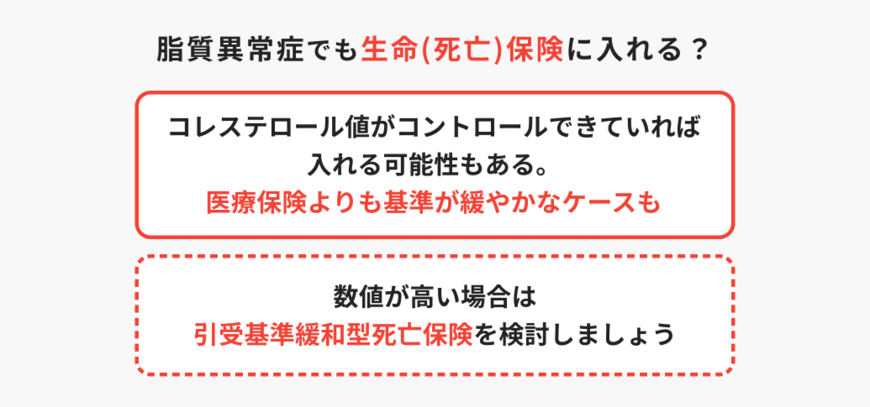
死亡保険は医療保険よりも基準が緩やかに設定されている場合が多く、数値がコントロールされていれば加入できる可能性があります。
入院歴や合併症がある場合は、保険料の割増や特定部位の免責などの条件が付くことがあります。
5. 加入が困難なケースとは?事前に知っておきたいポイント
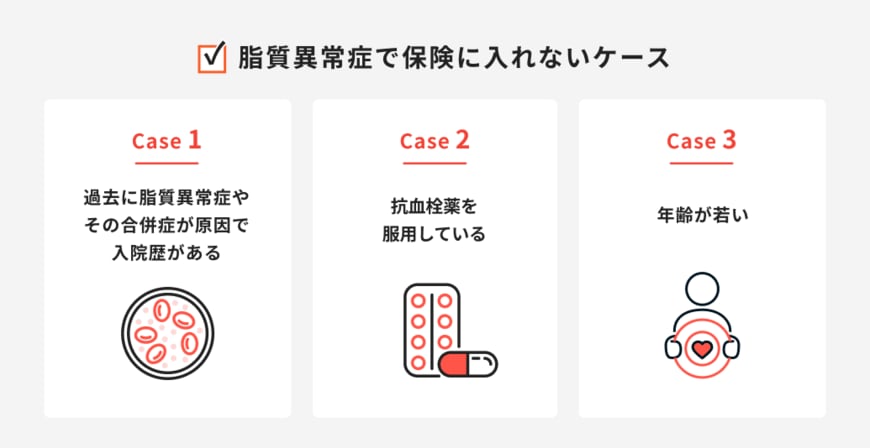
以下のような状況では、通常の保険への加入が困難になることがあります。
5.1 入院歴がある場合
脂質異常症やその合併症による入院歴がある場合、がん保険以外の加入は困難になります。ただし、退院から1~2年経過していれば、引受基準緩和型保険への加入が可能になることがあります。
5.2 抗血栓薬の服用
血液をサラサラにする抗血栓薬(バイアスピリン、プラビックス、ワーファリンなど)を服用している場合、病状の進行度が高いと判断され、加入が困難になる可能性があります。
5.3 若年での発症
未成年から30代で脂質異常症の治療を受けている場合、特に家族性脂質異常症と診断されている場合は、通常の保険への加入が困難になることがあります。
6. 加入しやすい保険の選択肢をチェック
6.1 引受基準緩和型保険
通常の保険への加入が困難な場合、引受基準緩和型保険の検討が選択肢のひとつになります。
メリット
- コレステロール値が高くても加入しやすい
- 若年層でも比較的加入可能
- 持病の悪化も保障対象
デメリット
- 保険料が通常の保険より高い
- 直近1~2年の入院歴があると加入困難
- 保障削減期間が設けられることがある
6.2 無選択型保険
健康状態を問わずに加入できる保険ですが、保険料が引受基準緩和型保険よりも高く設定されています。
まずは通常の保険や引受基準緩和型保険を検討し、それでも加入できない場合の最後の選択肢として考えるべきでしょう。
7. 脂質異常症の基礎知識と改善方法まとめ
脂質異常症とは、血液中の脂質濃度が基準値を超えた状態で、以下の診断基準があります。
- LDLコレステロール: 140mg/dl以上
- HDLコレステロール: 40mg/dl未満
- 中性脂肪: 150mg/dl以上(空腹時)
- Non-HDLコレステロール: 170mg/dl以上
7.1 改善のための生活習慣
保険加入の可能性を高めるためにも、以下の生活習慣の改善が重要です。
食事療法
- 飽和脂肪酸の摂取を控える
- 食物繊維を積極的に摂取
- バランスの良い食事を心がける
運動療法
- 適正体重の維持(BMI 18.5~25未満)
- 有酸素運動の継続
生活習慣の改善
- 禁煙の実施
- 節酒(アルコールは中性脂肪を増加させる)
8. まとめ
脂質異常症を抱えていても、数値がコントロールされていれば通常の生命保険への加入は十分可能です。重要なのは、現在の治療状況や数値を正確に把握し、適切な告知を行うことです。
一つの保険会社で断られても、他社では加入できる可能性があるため、諦めずに複数社で検討することをおすすめします。また、通常の保険が困難な場合でも、引受基準緩和型保険という選択肢があります。
脂質異常症は適切な治療により改善可能な疾患です。生活習慣の改善と並行して、万が一の医療費負担に備える保険の検討を進めましょう。
ほけんのコスパ編集部


