

12月に年金を受け取る際、「あれ、少し増えた?」と感じる方もいるかもしれません。
実は、年末の支給では税や保険料、さらには年金制度の改定によって手取り額が変化するケースがあります。
特に「在職定時改定」によって、働きながら年金を受け取る人の支給額が上がることもあるのです。
この記事では、12月に手取りが増える人の主な理由を整理し、後半で「在職定時改定」の仕組みを詳しく解説します。
1. 12月に年金の手取りが増える主な理由
年金の支給額は毎月一定ではなく、税金や社会保険料の見直し、制度改定などにより変動します。
特に12月は、以下のような要因が重なるため、手取り額が上がる人が出やすい時期です。
1.1 住民税・介護保険料の変動
年金から天引きされる住民税や介護保険料は年度単位で再計算されます。
住民税は6月から翌年5月までが課税期間ですが、12月の支給分で控除額が変わるケースもあります。
たとえば、以下のようなケースです。
年度途中の税額変更
転職、収入変動、扶養親族の変更などにより、住民税の税額が見直される場合、自治体が新しい税額を通知するタイミングによって、12月の控除額が調整されることがあります。
特別徴収の調整
住民税は通常、給与からの特別徴収(天引き)で納付されますが、自治体が税額を再計算した結果、年度途中で控除額が変更されることがあります。この場合、12月の支給分で調整が行われることが一般的です。
自治体の処理スケジュール
自治体によって住民税の計算や通知のタイミングが異なるため、変更が反映される時期が12月になる場合があります。例えば、遅れて通知された税額変更が12月の給与でまとめて調整されることがあります。
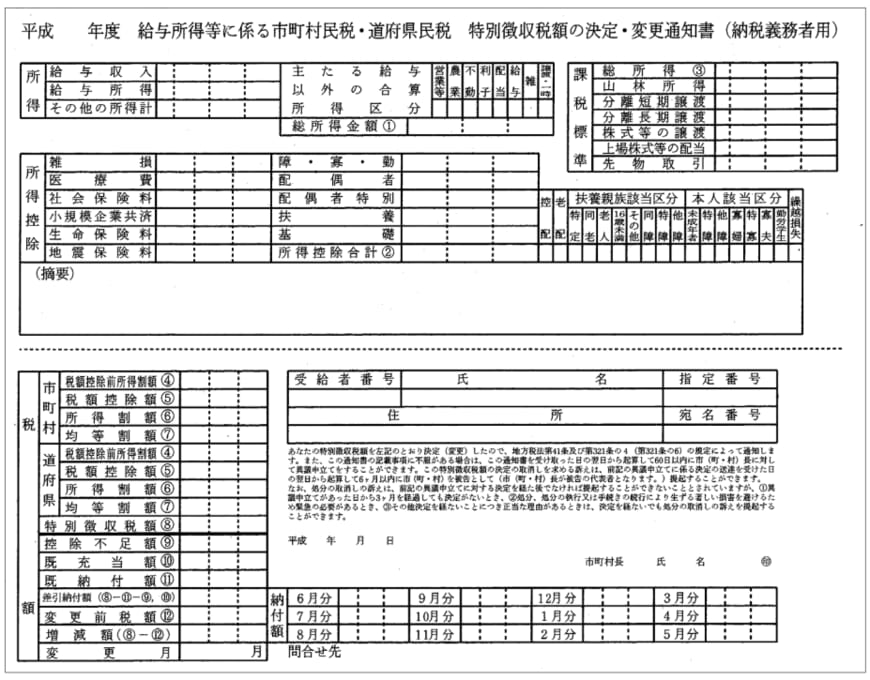
自身の払わなければいけない住民税がいくらかは「住民税決定通知書」を確認するようにしましょう。
住民税決定通知書は、毎年6月上旬から中旬ごろに市区町村から発送されます。(市町村によって発送時期は異なります)
さらに、介護保険料も3年ごとに見直しが行われるため、負担軽減が反映される人も出てくるのです。
1.2 扶養控除・非課税枠の反映
配偶者控除や医療費控除など、年末調整や確定申告の内容が反映されると、源泉徴収される所得税が減ることがあります。
その結果、12月支給分で手取りが増えることがあります。
1.3 再裁定・加給年金などの反映
加給年金や繰下げ受給、加算などの再裁定が完了したタイミングによって、12月支給でまとめて支給されるケースもあります。
ひとつひとつ見ていきましょう。
加給年金
老齢厚生年金の受給者が、一定の条件を満たす配偶者や子を扶養している場合に支給される上乗せの年金です。例えば、配偶者が65歳未満で一定の収入要件を満たす場合などに適用されます。
繰下げ受給
年金の受給開始を遅らせる(例えば66歳以降に)ことで、受給額が増額される制度です。繰下げ期間に応じて年金が増加します。
加算
振替加算(65歳以上の配偶者に支給される場合など)や障害年金・遺族年金に関する加算など、特定の条件で年金に上乗せされる金額です。
再裁定のタイミング
上記のような年金受給者の状況変化(例:扶養親族の変更、繰下げ受給の申請、加算の条件変更など)に基づいて、年金支給額を再計算する手続きが再裁定です。再裁定は、申請や状況変更の通知が日本年金機構に届いた後、処理されるまでに時間がかかることがあります。
年金は通常、偶数月(2月、4月、6月、8月、10月、12月)に支給され、前の2カ月分がまとめて支払われる仕組みです(例:12月は10月・11月分)。特に、年度末や中間点である12月は、調整のタイミングとして選ばれやすいです。
そのため、再裁定を行った後はじめての支給が12月に重なると、年金が変動したように感じやすくなるのです。実際にはどんな例があるのか紹介します。
【具体例】
- ケース①: 配偶者が新たに扶養に入った場合、加給年金の申請を行います。申請から承認まで2~3カ月かかり、承認後に遡及分(過去数カ月分)が12月の支給でまとめて支払われることがあります。
- ケース②: 65歳で年金を受給開始せず、67歳で繰下げ受給を申請した場合、増額された年金額が12月の支給で初めて反映され、遡及分も含まれることがあります。
- ケース③: 老齢基礎年金を受給する配偶者が65歳に達し、振替加算が適用される場合、再裁定のタイミングで12月に増額分がまとめて支給されることがあります。
このように遡及分や増額分が一括で支払われるため、12月の支給額が普段より大きくなること、また12月は年末で注目されやすい時期であり、増額が目立つのかもしれません。
1.4 在職定時改定の反映
厚生年金に加入したまま働いている人は、毎年の「在職定時改定」によって年金額が増額される場合があります。
これが反映されるのも、多くの人が12月支給分になるのです。
では、「在職定時改定」とはどのような制度でしょうか?次章より詳しく解説していきます。
2. 在職定時改定とは?働くシニアの年金が増える仕組み
「在職定時改定」は、65歳を過ぎても働き続けながら厚生年金に加入している人の年金額を、毎年自動的に再計算する仕組みです。
これまでは、厚生年金の保険料を納めていても、その分の増額は退職して加入期間が終了した後にしか反映されませんでした。そのため、現役時代に高い給与を得ていた人ほど、年金額の増加が実際に反映されるまでに時間がかかるという課題がありました。
こうした不公平を是正するため、2022年4月から「在職定時改定」が導入されました。この制度では、在職中でも毎年1回、10月分の年金支給額が自動的に見直されます。
結果として、働きながら納めた保険料や昇給による報酬の増加分が、これまでよりも早く年金額に反映されるようになり、現役世代の努力がより公平に評価される制度へと改善されました。

※対象者となるのは65歳以上70歳未満の老齢厚生年金の受給者であり、65歳未満の方は繰上げ受給をされている方であっても在職定時改定の対象となりません。
2.1 改定のタイミングと支給時期
実際の反映は、前年9月から当年8月までの実績に基づき、毎年9月分の年金から年金額が改定されます。
この改定が反映されるのが、12月支給分(10月・11月分)となるケースが多いのです。
2.2 対象者と増額の仕組み
在職定時改定の対象となるのは、65歳以上で厚生年金に引き続き加入している人です。たとえ老齢厚生年金をすでに受け取っていても、現役として働き保険料を納めている限り、その納付実績が翌年度の年金額に反映されます。
また、在職老齢年金のように収入が一定額を超えることで支給が一部停止されている場合でも、「支給停止=保険料が無駄になる」わけではありません。
停止期間中の納付分もきちんと記録され、翌年の定時改定で増額の対象となります。
実際の増額額は、給与水準や勤務期間、納付した保険料額によって異なります。
一般的には年間で数千円から数万円程度の増額が見込まれるケースが多いものの、長期勤務や報酬が高い人ほど反映幅は大きくなる傾向にあります。
2.3 確認方法
在職定時改定による増額が行われると、日本年金機構から「年金額改定通知書」が郵送されます。通知書には、改定前後の年金額や増額理由などが明記されています。
あわせて、マイナポータルや日本年金機構の「ねんきんネット」を利用すれば、過去の納付記録や改定後の金額をオンラインで確認できます。
通知書を待たずに自分の年金履歴を随時チェックできるため、特に在職中の人は定期的に確認しておくと安心です。
3. 注意!手取りが減る場合もある
在職定時改定で年金額が上がる人がいる一方で、必ずしも全員が「手取り増」となるわけではありません。
以下のようなケースでは、逆に支給額が減る、あるいは手取りが目減りする可能性もあります。
3.1 在職老齢年金の支給停止ラインを超える場合
在職老齢年金制度における支給停止調整額は年度ごとに少しずつ見直しがおこなわれてきました。
- 2024年度:50万円
- 2025年度:51万円
- 2026年度:62万円(予定額)
今回の改正(2026年4月から適用)では、51万円(2025年度金額)から62万円へと大幅に引き上げられることになります。

しかし、この図のように年金と給与の合計額が「支給停止基準額」を超えると、在職老齢年金の一部または全額が支給停止されます。
このため、年金の改定で増えた分がそのまま受け取れないこともあります。
3.2 税・保険料の天引き増加
年金が増えると、それに応じて所得税や介護保険料、健康保険料が上がる場合があります。
せっかく増額されても、これらの控除額が増えた結果、手取りベースではほとんど変わらない、あるいは減ることもあるので注意が必要です。
3.3 給与変動による影響
勤務時間や給与が大きく変動した場合、翌年の社会保険料等の算定に影響することがあります。
その結果、手取りが実質的に減少するケースも見られます。
こうした点を踏まえ、「増えた」「減った」だけで一喜一憂せず、原因を明確に把握することが大切です。
4. 制度を理解して“もらい忘れ”を防ごう
ご説明してきたように、年金の支給額は、毎年の物価変動や税・社会保険料の改定、さらには在職定時改定など、複数の要因で変化します。
特に「働きながら年金を受け取る」人にとっては、この仕組みを理解しておくことが、将来的な“もらい忘れ”を防ぐ第一歩になります。
4.1 通知書・明細書を必ずチェックする
在職定時改定が反映されると、「年金額改定通知書」が日本年金機構から郵送されます。
ここには、改定後の年金額や反映日、増額の理由などが明記されています。通知が届いたら必ず内容を確認し、前年と金額を見比べましょう。
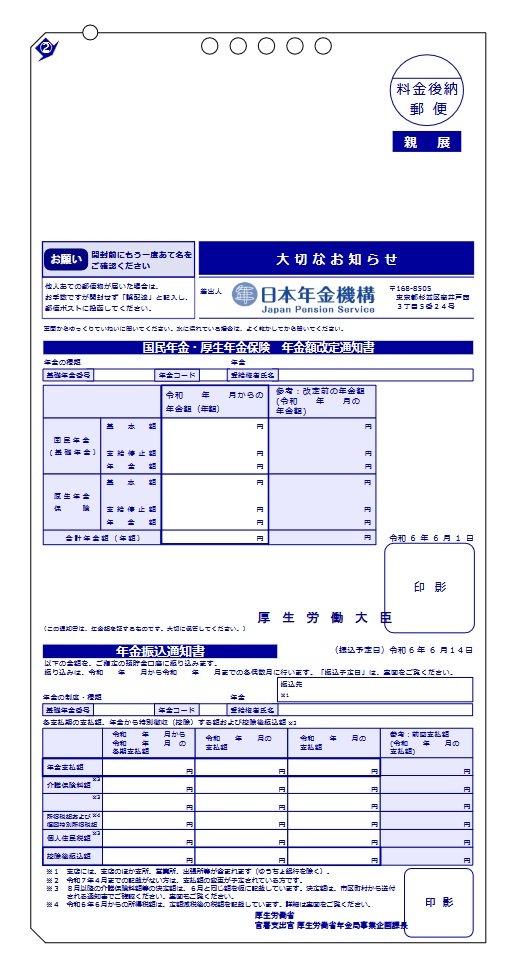
- 年金額改定通知書:年金額の見直し後、いくら支給されるかを記載したもの
- 年金振込通知書:振込額の詳細が記載された通知書
また、「ねんきんネット」や「マイナポータル」でも同様の情報をオンラインで確認可能です。
紙の通知書を見逃した場合でも、ログインすれば履歴をさかのぼって確認できます。
4.2 増えた理由・減った理由を自分で把握する
年金が増減した場合、その理由を自分で説明できるようにしておくことが大切です。
増えた場合は「在職定時改定」や「再裁定」「控除見直し」などの要因が考えられますが、減った場合は「税金・保険料の天引き増加」「支給停止ライン超過」などの影響もあります。
支給額の変化を放置すると、次年度以降の家計見通しが狂ってしまう恐れもあります。
4.3 年金事務所での相談・確認を活用する
「通知書を見ても内容がよく分からない」「自分が改定対象なのか不安」という場合は、最寄りの年金事務所で確認するのが確実です。
年金手帳や通知書を持参すれば、その場で自分の加入記録や改定反映状況を確認してもらえます。
また、電話相談窓口(ねんきんダイヤル)でも基本的な確認が可能です。
4.4 将来に向けた受給管理を習慣化する
在職定時改定は毎年行われるため、一度きりで終わりではありません。勤務を続ける限り、翌年以降も改定の対象になります。
年金明細を定期的に保管し、前年との差額や天引き額の変化を記録しておくことで、自分の年金がどのように増減しているのか、長期的な視点で把握できるようになります。
5. まとめにかえて:年金が動く12月、通知書をチェック!
12月は、税や保険料の再計算、加給年金の反映、そして在職定時改定などが重なり、年金の手取りが変動する時期です。
特に働くシニアにとっては、努力が実を結ぶ瞬間でもあります。
年金明細や改定通知を確認し、「なぜ増えたのか」「来年どう変わるのか」を理解することで、安定した老後の資金計画につながります。


参考資料
- 総務省「納税義務者用の特別徴収税額決定通知書の記載内容の秘匿」
- 厚生労働省「年金制度改正法が成立しました」
- 日本年金機構「在職老齢年金の計算方法」
- 日本年金機構「60歳以降も引き続き勤めます。勤めていても年金は受けられますか。」
- 日本年金機構「年金額改定通知書」と「年金振込通知書」
和田 直子


