


「夏のボーナスは貯金するぞ!」と思っていたのに、気づいたら使い切ってしまっていた…という人もいるでしょう。
本記事では、お金を貯めたいのに「お金が貯まらない」という人に共通するNG行動を6つピックアップして紹介します。
記事の最後では20歳代~70歳代の貯蓄額データ(単身世帯・二人以上世帯)をご紹介していますので、あわせてご覧ください。
1. 【元銀行員が解説します!】「お金が貯まらない人」に共通するNG行動6選
「お金を貯めたい!」という気持ちがあるものの、なかなかお金が貯まらない人には、いくつかの共通点が見られます。
今回は、お金が貯まらない人のNG行動を5つに絞ってご紹介しますので参考にご覧ください。
1.1 【お金が貯まらない!NG行動1】「何に・いくら」お金を使ったのか把握できていない
お金がなかなか貯まらない人の多くに共通するのが、「日々の支出を正確に把握できていない」という点です。
支出の全体像が見えていないと、気づかぬうちに小さな出費が積み重なり、結果としてお金が残らない原因になります。
一方で、自然とお金が貯まる人は、収入と支出の流れを「見える化」する習慣を持っています。
定期的に家計のバランスを確認することで、無駄な出費を抑え、計画的にお金を使うことができているのです。
最近では、スマートフォンの家計管理アプリや、レシートを撮影するだけで記録できる便利なツールも充実しています。まずは、自分に合った方法で家計を記録し、現状の「見える化」から始めてみましょう。
1.2 【お金が貯まらない!NG行動2】お金の”色分け”ができていない
預金通帳を見て悩む女性1/4
mapo_japan/shutterstock.com
お金がなかなか貯まらない人によく見られる特徴のひとつが、「お金の色分け」ができていないことです。
一方で、お金を上手に管理している人は、使い道に応じて口座や保管方法を分けるなど、目的別に管理できている傾向にあります。
たとえば、「生活費用の口座」と「貯蓄用の口座」を分けて持ち、給与が振り込まれたタイミングで自動的に振り分けることで、“使うお金”と“貯めるお金”を明確に区別しています。
複数口座の管理が面倒に感じる場合は、定期預金やローリスクの金融商品などを活用して、目的別に資金を振り分ける方法も有効です。
「日々の生活費」「将来に備えるお金」「旅行や大型出費のための資金」など、目的別に分けて管理することで、お金の流れが見えやすくなり、自然と無駄遣いも減っていくでしょう。
1.3 【お金が貯まらない!NG行動3】お金を貯める「目標・目的」があいまい
「〇年後にいくら必要か」という具体的な目標がないと、貯蓄への意識はどうしても薄れがちです。結果として、日々の支出を優先してしまい、なかなかお金が貯まりません。
一方で、明確な目的を持って貯蓄を始めると、進捗を実感しやすくなり、達成感も得られるため、自然と貯める意欲が高まります。
お金の管理が上手な人は、将来に向けた計画を立てたうえで、「何のために、いくら必要か」を明確にし、その目標に合わせて支出を調整しています。
「今欲しいもの」ではなく、「将来本当に必要なもの」を優先することで、ムダな支出を抑える習慣が身についているのでしょう。
意味のあるお金の使い方を意識しながら、計画的に生活することが、貯蓄を成功させる第一歩と言えるでしょう。
1.4 【お金が貯まらない!NG行動4】一攫千金を狙う傾向にある
「お金がなかなか貯まらない人」の中には、一攫千金を夢見がちな傾向が見られることがあります。
「努力よりも運がすべて」と考え、現実的な行動よりも一発逆転を期待してしまうと、状況を自分で変えようとする意欲が薄れ、経済的に前向きな行動が取りにくくなります。
一方、お金をしっかり貯めている人には、地に足のついた考え方と、コツコツと努力を重ねる姿勢が共通しています。
自己成長や周囲への貢献を意識しながら行動するため、信頼や実績が積み重なり、結果として安定した経済状況を築いているのです。
チャンスを「待つ」のではなく、自ら「つかみにいく」姿勢こそが、将来的にお金に強くなるための大きなポイントと言えるでしょう。
1.5 【お金が貯まらない!NG行動5】流行や衝動に流されてお金を使ってしまう
ショッピングを楽しむ女性2/4
Just dance/shutterstock.com
「お金がなかなか貯まらない人」には、流行や周囲の意見に影響されやすく、つい衝動買いをしてしまう傾向があります。
「最新」「トレンド」といった言葉に心が動き、本当に必要かどうかを深く考えずに購入してしまうことも少なくありません。
一方で、お金を上手に管理できる人は、自分の価値観やライフスタイルに合ったものを選びます。
「みんなが持っているから」「今だけ安いから」といった理由ではなく、必要性を見極めたうえで冷静に判断する習慣が根づいているのです。
好奇心があることは悪いことではありませんが、貯金を増やしたいなら、「これは本当に必要?」と一度立ち止まって考える習慣を身につけることが大切です。
1.6 【お金が貯まらない!NG行動6】「そのうち」「今度」「いつか」と先延ばしにしてしまう
「お金がなかなか貯まらない人」には、「お金に関する大事なこと」をつい先延ばしにしてしまう傾向にあります。
- お金を貯めるために家計を見直そう→キリ良く来月から
- お金を増やすために投資について学ぼう→週末に本屋で良い本を探そう
など、実際の行動に移すのが「今度」になってしまうのでいつの間にかその決意を忘れてしまうことも。
特に「まだ若いから」「今は余裕がないから」など、先延ばしを繰り返していると、それが習慣になってしまうかもしれません。
一方で、お金が貯まる人は「できることからすぐに動く」傾向があります。
たとえば、給料日に自動で一定額を貯金する仕組みを整えたり、ボーナスの一部をNISAで運用に回したりと、賢く行動を“仕組み化”しているのが特徴です。
このようなお金の使い方ができる人は、資産形成において「時間」が最大の味方になることを、しっかり理解しているのかもしれません。
以上、お金が貯まらない人に共通するNG行動を6つピックアップしてご紹介しました。
こうした行動や考え方は、一つひとつは小さなことに思えるかもしれません。
しかし、日々積み重ねていくことで、大きな違いとなって表れてきます。
NG行動に少しでも心当たりがある方は、まずはできることから始めてみてください。
最後に、同年代のみんなはどれくらい貯蓄をしているのか、20歳代~70歳代の年代別、そして単身世帯・二人以上世帯の世帯構造別に貯蓄額データを見てみましょう。
2. 同年代は、どれくらい貯蓄してる?【単身世帯・二人以上世帯】20歳代~70歳代の貯蓄額
本章では、J-FLEC(金融経済教育推進機構)が実施した「家計の金融行動に関する世論調査」から、20歳代から70歳代までの年代別の貯蓄額(金融資産の保有額)を見ていきます。
※本調査での貯蓄額には、普段の入出金や引き落としに備えた普通預金の残高は含まれていません。
※本調査での貯蓄額には、将来のために備えている預貯金のほか、投資信託、株式、債券、金銭信託、個人年金保険、生命保険、損害保険などが含まれています。
2.1 【単身世帯】「貯蓄額(平均値・中央値)」と「金融資産保有額ごとの世帯割合」
まずは単身世帯の貯蓄額について見ていきましょう。

【単身世帯・20歳代〜70歳代】貯蓄額の平均値・中央値
- 20歳代:平均値161万円・中央値15万円
- 30歳代:平均値459万円・中央値90万円
- 40歳代:平均値883万円・中央値85万円
- 50歳代:平均値1087万円・中央値30万円
- 60歳代:平均値1679万円・中央値350万円
- 70歳代:平均値1634万円・中央値475万円
「表1」のとおり、40歳代までの平均貯蓄額は1000万円未満にとどまっていますが、老後を強く意識し始める50歳代になると、平均額は約1087万円と1000万円台に達します。
しかし、中央値はわずか30万円と大きな差があり、実際の貯蓄状況にはばらつきが見られます。
貯蓄額の階層別に見ると、50歳代で3000万円以上の貯蓄がある世帯は11.2%存在する一方、貯蓄がまったくない「貯蓄ゼロ」世帯は全体の40.2%にも上ります。
20代から70代までのすべての年代の中で、「貯蓄ゼロ」の割合が最も高いのが50歳代です。
では、二人以上の世帯における貯蓄状況はどのようになっているのでしょうか。
2.2 二人以上世帯の「貯蓄額(平均値・中央値)」と「金融資産保有額ごとの世帯割合」
続いて、二人以上世帯の貯蓄額は次の通りです。
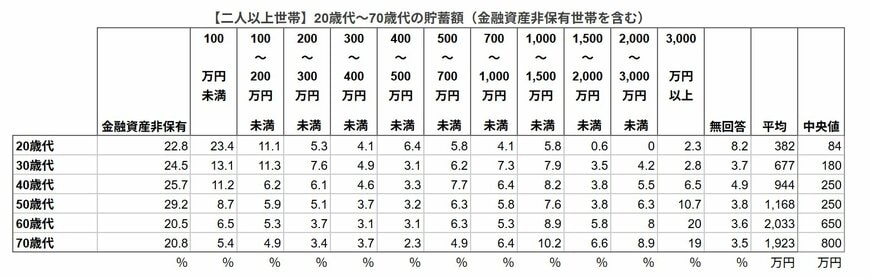
【二人以上世帯・20歳代〜70歳代】貯蓄額の平均値・中央値
- 20歳代:平均値382万円・中央値84万円
- 30歳代:平均値677万円・中央値180万円
- 40歳代:平均944万円・中央値250万円
- 50歳代:平均値1168万円・中央値250万円
- 60歳代:平均値2033万円・中央値650万円
- 70歳代:平均値1923万円・中央値800万円
単身世帯と同様に、20歳代から70歳代の中で貯蓄ゼロの割合が最も高いのは50歳代で、29.2%が貯蓄を持っていません(表2参照)。
近年は物価上昇が続き、なかなか思うように貯蓄が進まないと感じている世帯も少なくないでしょう。
とはいえ、ちょっとした意識や行動の工夫で、状況を好転させることは十分可能です。
ご紹介した「お金が貯まらない人」の6つの特徴を参考に、自分にできる工夫から少しずつ取り入れてみましょう。
3. まとめ
今回は、元銀行員である筆者が「お金が貯まらない人」に共通するNG行動を6つご紹介しました。
日々のちょっとした意識や行動が、将来の資産形成に大きな影響を与えることもあります。
たとえば、毎月の生活費や固定費を見直すだけでも、長期的には大きな効果が期待できます。
もし、ひと月あたり3000円の節約ができて貯金すれば、年間で3万6000円、10年間で36万円にもふくらみます。
この3000円を積立投資などで運用できれば、よりお金を増やせるかもしれません。
まずは毎月の支出を洗い出してみるところから始めてみると良いでしょう。
通信費や保険料など、見直せる部分が見つかるかもしれません。
できることから少しずつ、先延ばしせずに実践していくことが大切です。

参考資料
和田 直子


