


各ご家庭により必要な生活費や、老後受給できる年金額は異なります。
そのため、老後に向けた準備をしたいけれど「どれくらいお金が必要かわからない」という方も多いのではないでしょうか。
「みんなの平均」がわかれば、老後生活をイメージしやすいかもしれません。
そこで本記事では、65歳以上の2人暮らし世帯における貯蓄の「平均・中央値」がいくらなのかご紹介します。
また《1カ月の家計収支・年金月額》の平均額についても解説しますので、老後の生活設計を立てる際の参考にしてください。
1. 「社会保険の加入対象の拡大」「遺族年金の見直し」など年金制度改正でどう変わる?
2025年6月13日、年金制度改正法が成立しました。働き方や家族構成などの多様化に合わせた年金制度の整備、私的年金制度の拡充などにより、老後の暮らしの安定や、所得保障機能の強化に繋げていくことが主な狙いです。
今回の改正の主な見直しポイントを整理していきましょう。
1.1 年金制度改正の全体像《主な見直しポイント》
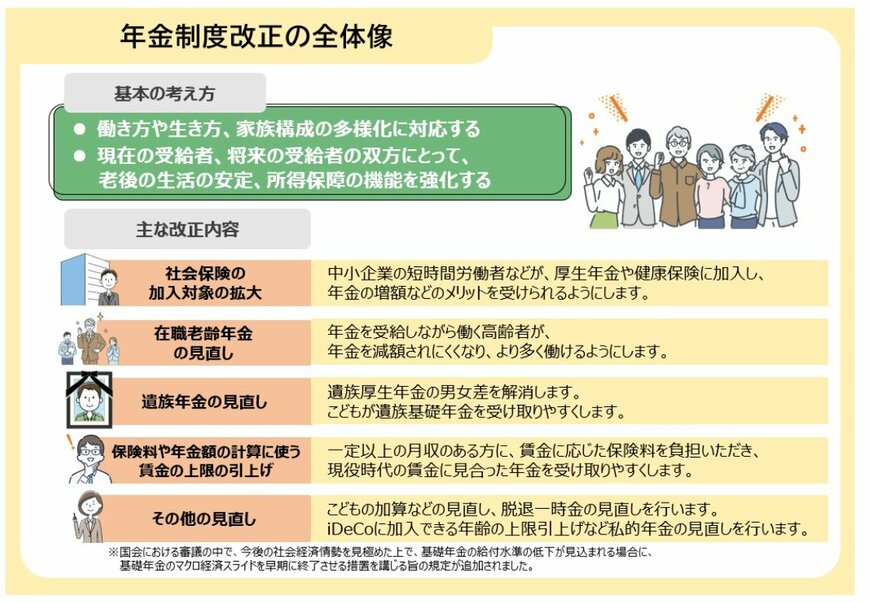
社会保険の加入対象の拡大
- 短時間労働者の加入要件(賃金要件・企業規模要件)の見直し(年収「106万円の壁」撤廃へ)
在職老齢年金の見直し
- 支給停止調整額「月62万円」へ大幅緩和(2025年度は月51万円)
遺族年金の見直し
- 遺族厚生年金の男女差を解消
- 子どもが遺族基礎年金を受給しやすくする
保険料や年金額の計算に使う賃金の上限の引き上げ
- 標準報酬月額の上限を、月65万円→75万円へ段階的に引き上げ
私的年金制度
- iDeCo加入年齢の上限引き上げ(3年以内に実施)
- 企業型DCの拠出限度額の拡充(3年以内に実施)
- 企業年金の運用の見える化(5年以内に実施)
こうした内容からも、公的年金制度は現役世代の働き方やライフプランと深い関わりを持っていることがわかります。
現在、老齢年金の一般的な受給開始年齢は65歳です。
65歳以降のシニアの暮らしは、完全リタイアする世帯もあれば、現役生活を続行する世帯、年金を受給しながら何らかの形で仕事を続ける世帯などさまざまです。
2. 【65歳以上】2人暮らし《1カ月の家計収支》はいくら?
総務省「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要(※)」によると、標準的な65歳以上無職夫婦世帯のひと月の家計収支は「約3万4000円の赤字」となっています。
※2025年3月11日公表
2.1 65歳以上の夫婦のみの無職世帯の家計収支(2024年)

毎月の実収入:25万2818円
■うち社会保障給付(主に年金):22万5182円
毎月の支出:28万6877円
■うち消費支出:25万6521円
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- うち諸雑費:2万2125円
- うち交際費:2万3888円
- うち仕送り金:1040円
※諸雑費以下はその他の主な消費支出の内訳
■うち非消費支出:3万356円
- 直接税:1万1162円
- 社会保険料:1万9171円
毎月の家計収支
- 3万4058円の赤字
このモデル世帯の場合、毎月の収入は25万2818円、そのうち約9割(22万5182円)が公的年金などの社会保障給付です。
一方で支出の合計は28万6877円。そのうち消費支出(いわゆる生活費)が25万6521円、非消費支出(税や社会保険料など)が3万356円でした。
この夫婦世帯の場合、毎月3万4058円の不足分を、主に貯蓄の取り崩しなどでカバーする必要があります。
なお高齢者世帯は持ち家率が高い傾向にあることから、「住居費」は1万6432円と低めです。賃貸住宅の場合、この金額におさまる世帯は多数派とは言えないでしょう。
また、上記の支出項目には「介護に関連する費用」が含まれていない点にも留意が必要です。
これとは別に、趣味や旅行、そしていわゆる「孫費用」などで、お楽しみのための資金を確保したいと考える人もいるでしょう。
ゆとりある老後のためには、貯蓄や資産運用を計画的におこなったり、働き方を工夫するなどの対策を検討することが大切となります。
3. 【65歳以上】2人暮らしの貯蓄「平均・中央値」はいくら?
総務省の「家計調査報告(貯蓄・負債編)2024年(令和6年)平均結果の概要(二人以上の世帯)」から、65歳以上の世帯主がいる二人以上世帯の貯蓄額データを確認します。
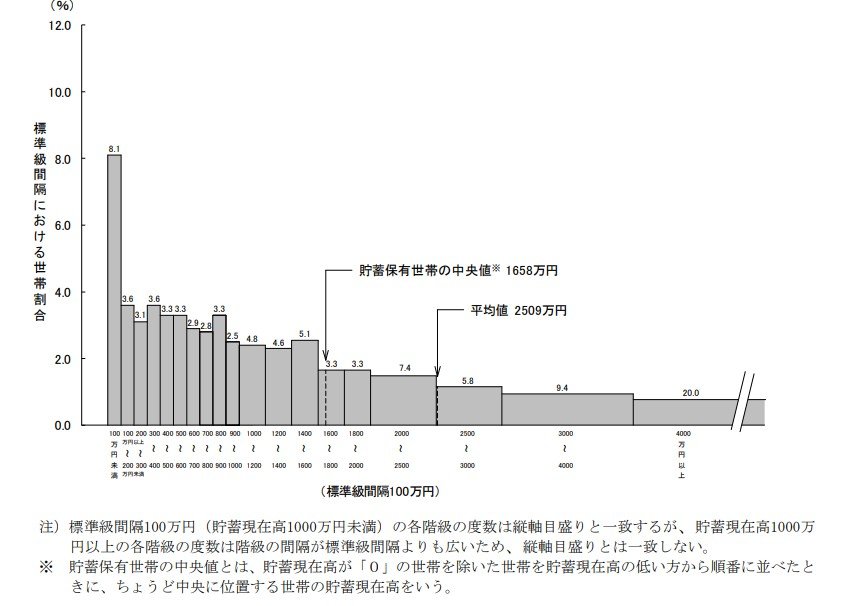
3.1 世帯主が65歳以上の世帯の貯蓄現在高(二人以上世帯)平均・中央値
- 平均値:2509万円
- 貯蓄保有世帯の中央値:1658万円
平均値は一部の富裕層により引き上げられる傾向があります。より実状に近い「貯蓄保有世帯の中央値」に目を向けると1658万円にまで下がります。
では、貯蓄額の世帯分布についても見てみましょう。
3.2 世帯主が65歳以上の世帯の貯蓄現在高の金額別世帯分布 (二人以上世帯)
先述のグラフから、貯蓄額ゾーンごとの世帯数も見ていきます。
- 100万円未満:8.1%
- 100万円~200万円未満:3.6%
- 200万円~300万円未満:3.1%
- 300万円~400万円未満:3.6%
- 400万円~500万円未満:3.3%
- 500万円~600万円未満:3.3%
- 600万円~700万円未満:2.9%
- 700万円~800万円未満:2.8%
- 800万円~900万円未満:3.3%
- 900万円~1000万円未満:2.5%
- 1000万円~1200万円未満:4.8%
- 1200万円~1400万円未満:4.6%
- 1400万円~1600万円未満:5.1%
- 1600万円~1800万円未満:3.3%
- 1800万円~2000万円未満:3.3%
- 2000万円~2500万円未満:7.4%
- 2500万円~3000万円未満:5.8%
- 3000万円~4000万円未満:9.4%
- 4000万円~:20.0%
全体の42.6%が貯蓄額2000万円超、さらに3000万円超の世帯も29.4%存在します。その一方で、200万円未満の世帯が11.7%存在します。
4. 【65歳以上の無職世帯】2人暮らしの貯蓄「平均・中央値」はいくら?
次は、世帯主が65歳以上の「無職世帯」に限定して、貯蓄額の推移や資産種類の内訳を見てみましょう。
4.1 【65歳以上の無職夫婦世帯】平均貯蓄額の推移
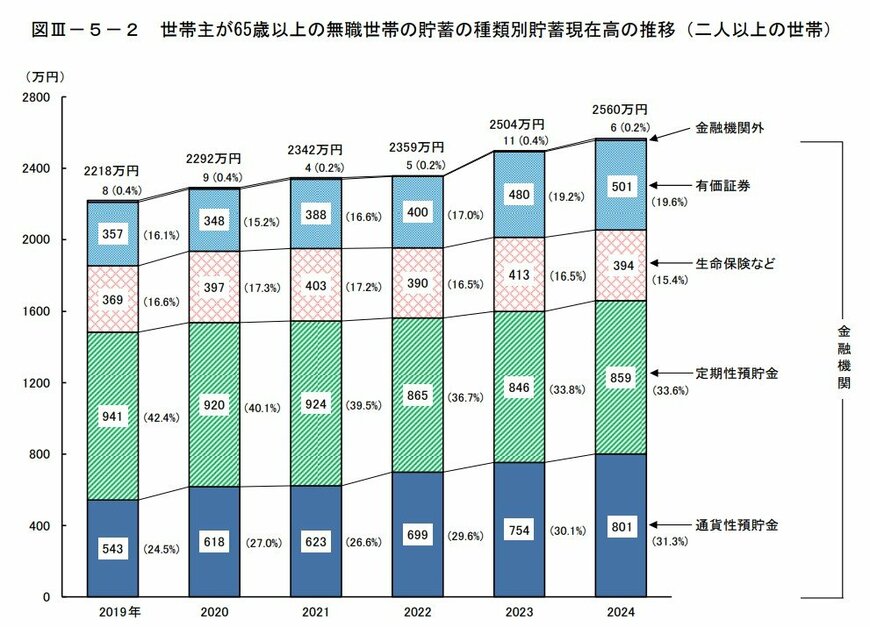
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
- 2024年:2560万円
世帯主が65歳以上の無職世帯(二人以上世帯)の貯蓄額は、2019・2020年は2200万円台でしたが、2021年に2300万円台、2023年には2500万円を超えたあと、2024年ではさらに2560万円に到達しています。
2024年の資産の内訳のうち、最も割合が高かったのは定期性預貯金859万円(33.6%)、次いで普通預金などの通貨性預貯金が801万円(31.3%)、有価証券(株式や投資信託など)は501万円(19.6%)となります。
5. 2025年度の「年金額例」をチェック!前年度よりどれくらい増えた?
老後の暮らしを支える柱となる「公的年金」は、毎年度見直しがおこなわれるルールです。
また、2カ月に一度の年金支給日には、原則として前月までの2カ月分がまとめて支払われます。
5.1 2025年度の年金額例
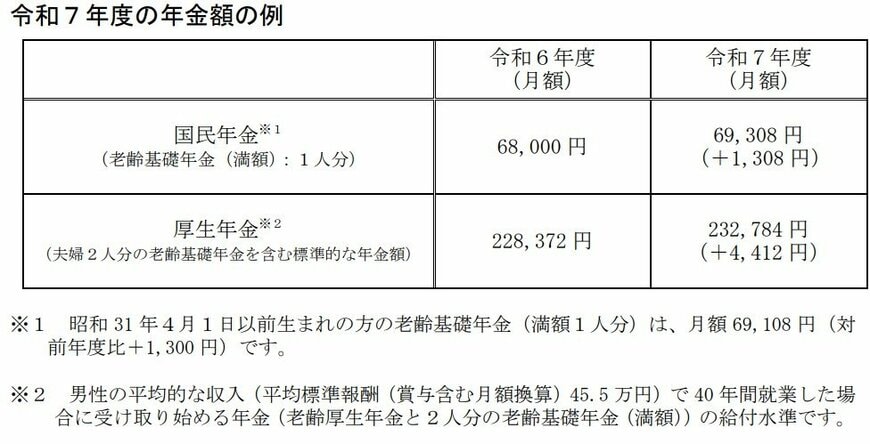
- 国民年金(老齢基礎年金(満額)):6万9308円(1人分※1)
- 厚生年金:23万2784円(夫婦2人分※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額6万9108円(対前年度比+1300円)です。
※2 男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
年金額のプラス改定は今年度で3年連続ですが、改定率は「マクロ経済スライド(※)」の発動により物価上昇率を下回る結果となっています。
年金額は物価上昇には追い付けず、実質的には「目減り」となっているのです。
※マクロ経済スライドとは:「公的年金被保険者(年金保険料を払う現役世代の数)の変動」と「平均余命の伸び」に基づいて設定される「スライド調整率」を用いて、その分を賃金と物価の変動がプラスとなる場合に改定率から控除するしくみ
5.2 前年度より増えた年金はいつから支給される?
公的年金は、偶数月の15日(※)に、前月までの2カ月分が合算で支払われます。また、毎年度の改定率が適用されるのは、6月に支給される「4月分」の年金額からです。
※15日が土日・祝日の場合は、直前の平日に前倒しされます。
5.3 《2025年の年金支給日カレンダー》次回の年金支給日は8月15日

5.4 支給日:支給対象月
- 2025年2月14日(金):12月・1月分
- 2025年4月15日(火) :2月・3月分
- 2025年6月13日(金) :4月・5月分
- 2025年8月15日(金) :6月・7月分
- 2025年10月15日(水) :8月・9月分
- 2025年12月15日(月) :10月・11月分
なお、新年度(4月分)の年金の支払いタイミングに合わせ、例年6月に日本年金機構より「年金額改定通知書」と「年金振込通知書」が順次郵送されます。
改定後の年金額、および年金振込額、年金から天引き(特別徴収)される税や社会保険料の内訳などが記載されており、「ねんきんネット」でも確認が可能です。
6. みんなどれくらい年金を受給している?《年金月額》の平均額はいくら?
厚生労働省「令和5年度 厚生年金保険・国民年金事業の概況」によれば、65歳以上(※)の各年齢における平均年金月額は、国民年金のみの受給権者で5万円台、厚生年金(国民年金部分を含む)の受給権者で14万円台~16万円台です。
ただし実際の受給額は、現役時代の年金加入履歴によって一人ひとり異なります。
※60歳~64歳までは、繰上げ受給を選択した人、特別支給の老齢厚生年金の定額部分の支給開始年齢の引上げにより、定額部分のない、報酬比例部分のみを受け取る人の年金額となるため、65歳以降よりも低めです。
6.1 国民年金・厚生年金「平均と個人差はどのくらい?」

60歳~90歳以上の全受給権者の平均年金月額は下記の通りです。
国民年金(老齢基礎年金)
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
厚生年金(国民年金部分を含む)
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
公的年金制度は、1階部分となる「国民年金(基礎年金)」に、2階部分の「厚生年金」が上乗せされる「2階建て構造」です。
現役時代に加入していた年金が「1階部分(国民年金)のみ」の場合、老後に受給できるのは国民年金のみです。一方、厚生年金に加入していた場合は、厚生年金と国民年金の併給となります。
このように、現役時代の働き方によって、老後の年金水準が大きく変わるのです。
平均年金月額を見ると、国民年金のみを受け取る場合は男女ともに5万円台。
一方で、厚生年金を受け取る場合は男女全体の平均は14万円台ですが、男女別に見ると、男性は16万円台、女性は10万円台と、大きな開きがあることがわかります。
これは、国民年金のみに加入していた人と比べたとき、厚生年金に加入して長く働き、かつその期間中の収入が多い人ほど、老後の年金額が増える傾向があるためです。
7. ライフスタイルや「家計の状況」などを把握しておくことが大切です
ここまで、65歳以上の2人暮らし世帯における貯蓄の「平均・中央値」がいくらなのかご紹介しました。
また《1カ月の家計収支・年金月額》の平均額も見ていきました。
平均的な生活費では、毎月3万4058円の赤字が出ています。
ただし、例としてご紹介した総務省統計局が示す平均的な生活費では「住居費」は1万6432円と低めになっています。
また、「介護に関連する費用」が含まれていません。
そのため、住まいの状況や介護の有無などにより、より赤字が多くなる世帯もあるでしょう。
老後生活のために必要な生活費は各ご家庭により異なりますので、ライフスタイルや家計の状況などを把握しておくことが大切です。
また、現役時代の年金加入状況や収入などにより、老後受給できる年金額にも個人差が生じます。
今のうちから「必要なお金」がいくらあって「どれくらい不足するのか」確認しておくようにしましょう。

参考資料
- 厚生労働省「年金制度改正法が成立しました」
- 総務省統計局「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)2024年(令和6年)平均結果の概要(二人以上の世帯)」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和7年度の年金額改定についてお知らせします~年金額は前年度から 1.9%の引上げです~」
- 日本年金機構「年金はいつ支払われますか。」
マネー編集部貯蓄班


