


みなさんは、老後生活にどれくらいお金がかかるのか把握できていますか。
受給する年金だけで生活できるのか、不安に感じている方も多いのではないでしょうか。
そこで本記事では、厚生労働省や総務省の調査データをもとに【65歳以上】の二人以上世帯における貯蓄の「平均値・中央値」や、老後の生活費は足りているのか解説します。
老後生活の準備に向けて、ぜひ参考にしてください。
1. 【65歳以上】夫婦のみの無職世帯「老後の生活費」は足りてる?
完全リタイア後は、一般的に現役時代よりも少ない収入で生活費をやりくりする必要があります。
では、標準的なシニア世帯の「実際の年金生活」における家計収支はどのようになっているのでしょうか。
総務省の「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」から、65歳以上無職夫婦世帯のひと月の家計収支を見ていきましょう。
1.1 65歳以上の夫婦のみの無職世帯の家計収支(2024年)

毎月の実収入:25万2818円
■うち社会保障給付(主に年金):22万5182円
毎月の支出:28万6877円
■うち消費支出:25万6521円
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- うち諸雑費:2万2125円
- うち交際費:2万3888円
- うち仕送り金:1040円
※諸雑費以下はその他の主な消費支出の内訳
■うち非消費支出:3万356円
- 直接税:1万1162円
- 社会保険料:1万9171円
毎月の家計収支
- 3万4058円の赤字
上記のデータを見ると、ひと月の収入は25万2818円で、その約9割にあたる22万5182円を公的年金などの社会保障給付が占めています。
一方で、支出の合計は28万6877円に上ります。このうち、社会保険料や税などの「非消費支出」が3万356円、「生活費」にあたる消費支出が25万6521円でした。
結果として、この夫婦世帯は毎月3万4058円の赤字を抱えており、不足分は貯蓄の取り崩しなどでカバーする必要があります。
なお、シニアの持ち家率の高さを反映して、住居費は1万6432円と比較的低く抑えられています。
内閣府「令和5年度 高齢者の住宅と生活環境に関する調査結果」では、65歳以上の「持ち家率」が全体で84.5%(配偶者と同居の場合は90.5%)と高くなっています。
一方、持ち家であっても課題がないわけではありません。建物の老朽化や防犯面の不安、さらには維持費といった経済的な問題を抱えているケースも少なくないのです。
将来的に、大規模な修繕やバリアフリー工事、あるいはライフスタイルの変化に伴う住み替えにより、まとまった出費が発生する可能性があることも考慮しておく必要があるでしょう。
2. 【65歳以上】二人以上世帯の貯蓄「平均値・中央値」はいくら?
総務省「家計調査報告(貯蓄・負債編)2024年(令和6年)平均結果の概要(二人以上の世帯)」によると、65歳以上の世帯主がいる二人以上世帯の平均貯蓄額は2509万円です。
2.1 世帯主が65歳以上の世帯の貯蓄現在高階級別世帯分布 (二人以上の世帯)
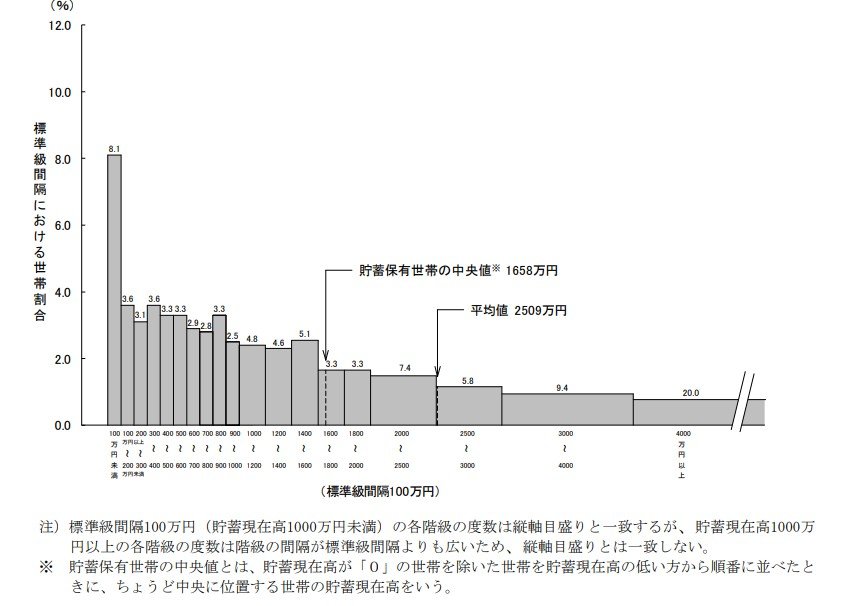
2.2 世帯主が65歳以上の世帯の貯蓄現在高(二人以上世帯)平均・中央値
- 平均値:2509万円
- 貯蓄保有世帯の中央値:1658万円
平均値は一部の大きな値に引き上げられる傾向があります。より実態に近い貯蓄保有世帯の中央値を見ると、1658万円にまで下がります。
2.3 世帯主が65歳以上の世帯の貯蓄現在高の金額別世帯分布 (二人以上世帯)
貯蓄額の世帯分布も見てみましょう。
- 100万円未満:8.1%
- 100万円~200万円未満:3.6%
- 200万円~300万円未満:3.1%
- 300万円~400万円未満:3.6%
- 400万円~500万円未満:3.3%
- 500万円~600万円未満:3.3%
- 600万円~700万円未満:2.9%
- 700万円~800万円未満:2.8%
- 800万円~900万円未満:3.3%
- 900万円~1000万円未満:2.5%
- 1000万円~1200万円未満:4.8%
- 1200万円~1400万円未満:4.6%
- 1400万円~1600万円未満:5.1%
- 1600万円~1800万円未満:3.3%
- 1800万円~2000万円未満:3.3%
- 2000万円~2500万円未満:7.4%
- 2500万円~3000万円未満:5.8%
- 3000万円~4000万円未満:9.4%
- 4000万円~:20.0%
貯蓄額2000万円超の世帯が全体の42.6%を占め、4000万円超の世帯も20.0%存在する一方で、200万円未満の世帯が11.7%存在します。また、中央値に近い1600万円に満たない世帯は51.0%となりました。
平均値自体は高く見えるものの、多くの世帯が必ずしも十分な貯蓄を持っているわけではないことが分かります。
なお、上記は「無職世帯・有職世帯」を合わせた65歳以上世帯全体のデータです。
3. 【65歳以上】二人以上の無職世帯「貯蓄の平均」はいくら?
世帯主が65歳以上の「無職世帯」に絞って、貯蓄額の推移や内訳について見ていきます。
3.1 世帯主が65歳以上の無職世帯の貯蓄の種類別貯蓄現在高の推移(二人以上の世帯)
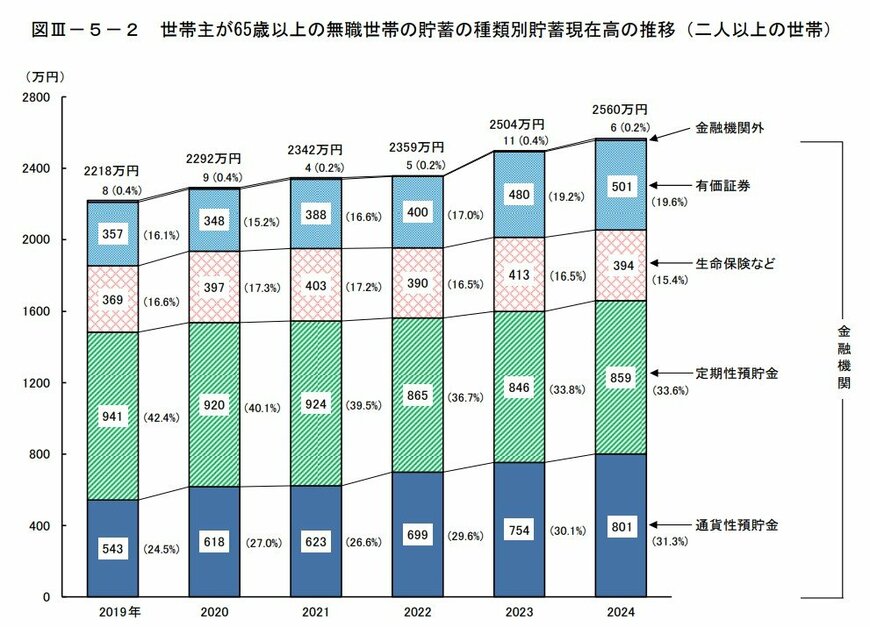
【65歳以上の無職夫婦世帯】平均貯蓄額の推移
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
- 2024年:2560万円
世帯主が65歳以上の無職世帯(二人以上世帯)の貯蓄額は、2020年までは2200万円台でしたが、2021年に2300万円に到達、2023年以降は2500万円台を維持しています。
2024年の貯蓄内訳のうち、最も割合が大きいのは定期性預貯金859万円(33.6%)です。そして普通預金などの通貨性預貯金が801万円(31.3%)、有価証券(株式や投資信託など)が501万円(19.6%)と続きます。
4. 【公的年金】全体・男女別の平均と個人差は?
厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」によると、65歳以上の平均年金月額は、国民年金のみの受給権者は5万円台、厚生年金(国民年金部分を含む)の受給権者は14万円台~16万円台となりました。
4.1 国民年金・厚生年金「男女別」平均と個人差

なお、60歳~90歳以上の全受給権者における平均年金月額は、国民年金(老齢基礎年金)で5万7584円、厚生年金保険(国民年金部分を含む)で14万6429円です。
ただし国民年金のみを受け取る場合は男女ともに5万円台ですが、厚生年金を受け取る場合は男性16万円台、女性10万円台と差があります。
5. 【公的年金額】毎年改定されている「2025年度」はどれくらい増えた?
公的年金は賃金や物価を考慮して、年度ごとに改定されます。2025年度の年金額は、次のとおり、前年度より1.9%引き上げとなりました。
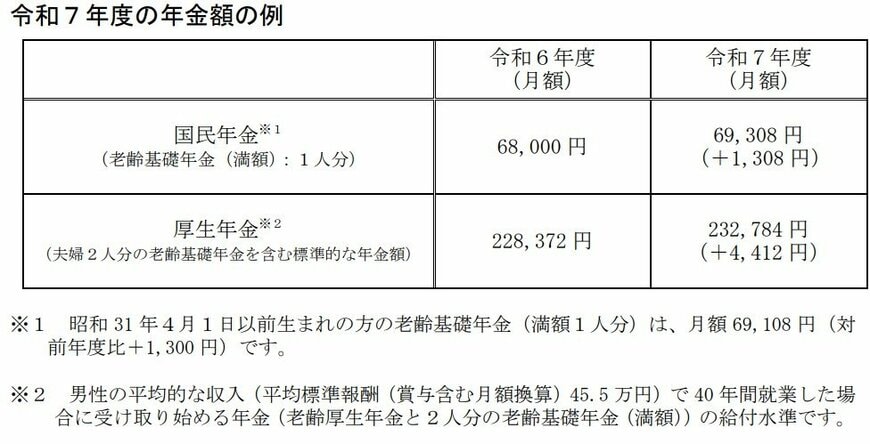
- 国民年金(老齢基礎年金(満額)):6万9308円(1人分※1)
- 厚生年金:23万2784円(夫婦2人分※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額6万9108円(対前年度比+1300円)です。
※2 男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
3年連続の引き上げですが、「マクロ経済スライド(※)」の発動により、物価上昇率を下回る改定率となっています。実質的には年金額は目減りしている、つまり、年金額は物価上昇に追い付けていないということです。
※マクロ経済スライドとは:「公的年金被保険者(年金保険料を払う現役世代の数)の変動」と「平均余命の伸び」に基づいて設定される「スライド調整率」を用いて、その分を賃金と物価の変動がプラスとなる場合に改定率から控除するしくみ
6. 「高齢者世帯の平均総所得」どれくらい?
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」から、高齢者世帯(※)の「1世帯あたりの平均所得金額」を見ていきましょう。
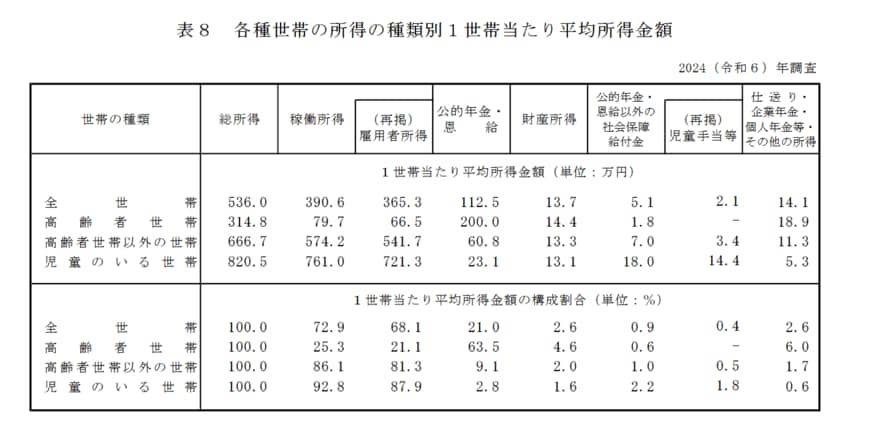
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
6.1 高齢者世帯の平均所得金額
(カッコ内は総所得に占める割合)
総所得:314万8000円 (100.0%)
【内訳】
- 稼働所得:79万7000円(25.3%)
- うち雇用者所得(※):66万5000円(21.1%)
- 公的年金・恩給:200万円(63.5%)
- 財産所得:14万4000円 (4.6%)
- 公的年金・恩給以外の社会保障給付金:1万8000円 (0.6%)
- 仕送り・企業年金・個人年金等・その他の所得18万9000円(6.0%)
高齢者世帯の平均総所得は年314万8000円、月額に換算すると約26万円です。
主な内訳は、所得の3分の2を占める月額約16万6000円の「公的年金」と、約2割を占める月額約5万5000円の「雇用者所得」です。
この所得構成からは、高齢者世帯の生計が公的年金をベースとしながら、主に仕事による収入で補われている様子がうかがえます。
※雇用者所得:世帯員が勤め先から支払いを受けた給料・賃金・賞与の合計金額で、税金や社会保険料を含む
7. 65歳以上の「就業者数・就業率」は上昇傾向に
内閣府が公表した「令和7年版高齢社会白書」によると、65歳以上の就業者数と就業率はいずれも上昇傾向に。
男女別に見た、各年齢層での就業者の割合は以下の通りです。
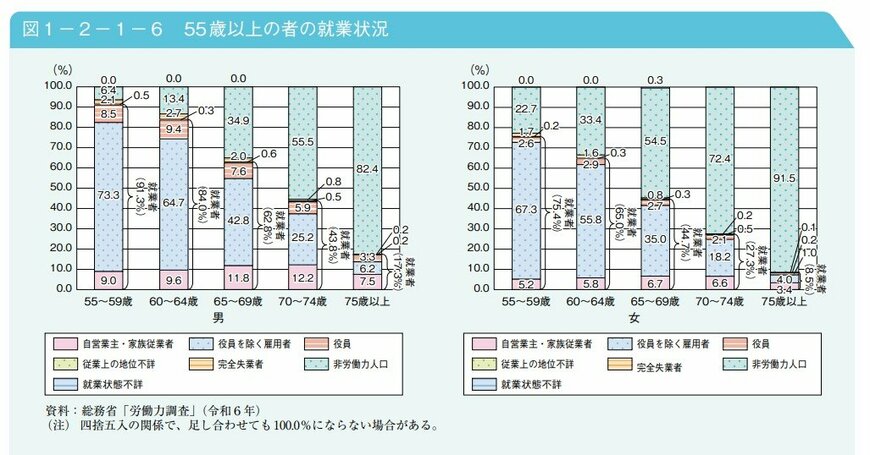
- 65~69歳:男性62.8%、女性44.7%
- 70~74歳:男性43.8%、女性27.3%
- 75歳以上:男性17.3%、女性8.5%
一般的な年金受給スタート年齢である「65歳以降」も、働き続けるシニアは増加中です。
なお、2025年6月13日に成立した「年金制度改正法」には、在職老齢年金制度の見直しが盛り込まれました。
これにより、2026年4月から、厚生年金をもらいながら働く際に「年金が減額される基準額」が月51万円(※2025年度の金額)から62万円へ引き上げられます。
収入増による年金カットを懸念していたシニアの「働き控え」が緩和され、より柔軟な働き方が可能になると期待されており、厚生労働省の試算では、新たに約20万人が年金を全額受給できるようになるとされています。
8. 年金のみでの生活は難しい傾向に。老後生活に「不足する金額」を把握しておきましょう
ここまで、65歳以上の二人以上世帯における貯蓄の「平均値・中央値」や、老後の生活費について解説しました。
65歳以上の無職夫婦世帯では、平均貯蓄額が2019年~2024年にかけて上昇傾向にあります。
しかし、物価も上昇しているため、老後年金のみでの生活は厳しい状況にあるようです。
平均的な生活費では、毎月約3万円の赤字が出ています。
老後も働き続けるのか、介護費用や医療費がどれくらいかかるかなどにより、各ご家庭で必要な生活費が異なります。
今のうちから老後に必要な生活費に不足する金額があるかどうか、確認しておくことが大切です。


参考資料
- 総務省統計局「家計調査報告(家計収支編) 2024年(令和6年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」
- 内閣府「令和5年度 高齢者の住宅と生活環境に関する調査結果」第2章 調査結果の概要 -3 3.住宅の状況
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和7年度の年金額改定についてお知らせします~年金額は前年度から 1.9%の引上げです~」
- 厚生労働省「令和7年版高齢社会白書」
- 厚生労働省「年金制度改正法が成立しました」
マネー編集部貯蓄班


