


来月8月15日は今年4回目の年金支給日ですが、今年の年金額は物価や賃金の変動に合わせて、なんと1.9%も引き上げられました。
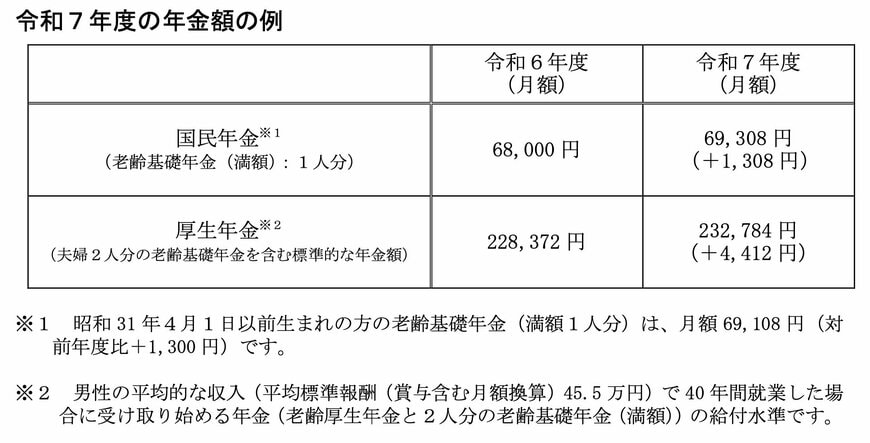
たとえば、厚生年金モデル世帯(平均月収45.5万円×40年就業)は月額23万2784円、国民年金の満額は月額6万9308円です。
筆者は元マネースクール講師ですが、資産形成を学びに来るシニア世代の方々では「年金だけでは足りないかも…」と不安を感じる方もいらっしゃいました。今回は、2025年度の公的年金額の最新情報に加えて年金制度改正のポイントを解説します。
1. 【社会保険の加入対象拡大】「誰にとって、どんな影響があるの?」
現役時代の働き方は、老後の年金に大きな影響を与えます。
2025年6月13日に成立した「年金制度改正法」には、パートなどで働く人の社会保険加入対象の拡大が盛り込まれました。
いわゆる「106万円の壁」の撤廃に繋がる大きな動きと言えます。
1.1 「社会保険の加入対象の拡大」短期労働者の加入要件の見直し
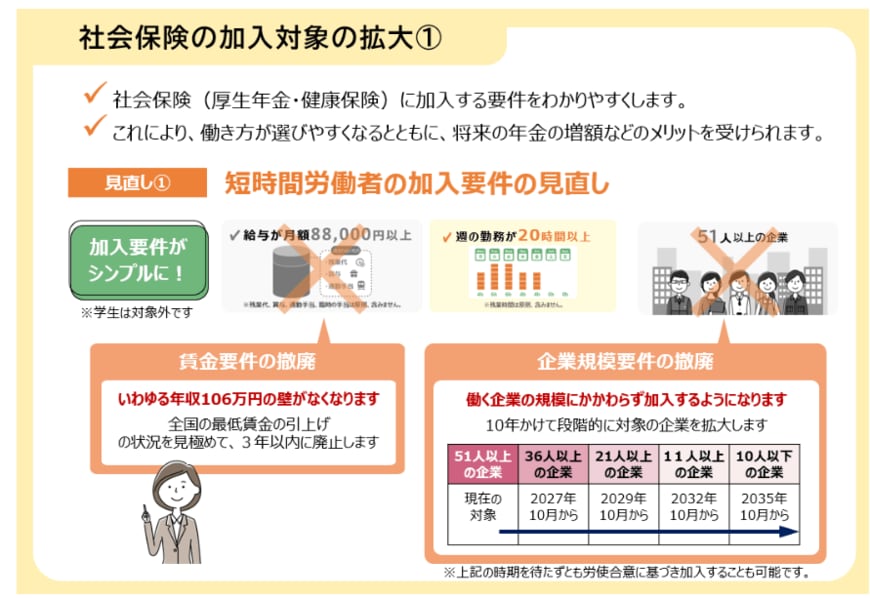
2025年6月現在、パートタイムなどで働く短時間労働者の人が社会保険に加入する要件は、以下の5つをすべて満たす必要があります。
- 週の所定労働時間が20時間以上
- 2か月を超える雇用の見込みがある
- 学生ではない
- 所定内賃金が月額8万8000円以上(←いわゆる「106万円の壁」に関連)
- 従業員数51人以上の企業で働いている
今回の改正では、このうち「賃金要件の撤廃」と「企業規模要件の撤廃」が盛り込まれました。これにより、全国の最低賃金の引き上げ具合を見極めながら、いわゆる「106万円の壁」が3年以内に廃止されることになります。
また、社会保険に加入する企業規模も、10年かけて段階的に拡大され、最終的には働く企業の規模に関わらず加入するようになります。
2. 【国民年金】みんなの平均を一覧表で確認してみよう
ここからは厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」を参考に、現在のシニアが受け取っている年金額について1歳刻みで確認していきましょう。
まずは、自営業者やフリーランス、専業主婦など、厚生年金加入期間がない人が受給する「国民年金のみ」の平均月額について紹介します。
2.1 【老齢年金一覧表】国民年金《60歳代》の年金平均月額はいくら?(60歳~69歳)
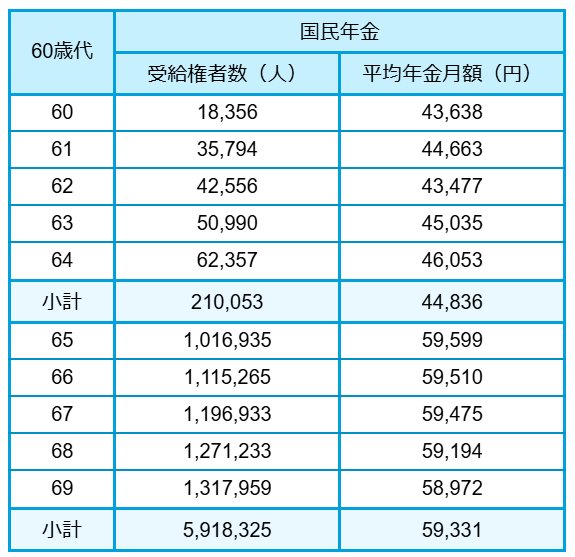
- 60歳:4万3638円
- 61歳:4万4663円
- 62歳:4万3477円
- 63歳:4万5035円
- 64歳:4万6053円
- 65歳:5万9599円
- 66歳:5万9510円
- 67歳:5万9475円
- 68歳:5万9194円
- 69歳:5万8972円
2.2 【老齢年金一覧表】国民年金《70歳代》の年金平均月額はいくら?(70歳~79歳)

- 70歳:5万8956円
- 71歳:5万8569円
- 72歳:5万8429円
- 73歳:5万8220円
- 74歳:5万8070円
- 75歳:5万7973円
- 76歳:5万7774円
- 77歳:5万7561円
- 78歳:5万7119円
- 79歳:5万7078円
2.3 【老齢年金一覧表】国民年金《80歳代》の年金平均月額はいくら?(80歳~89歳)
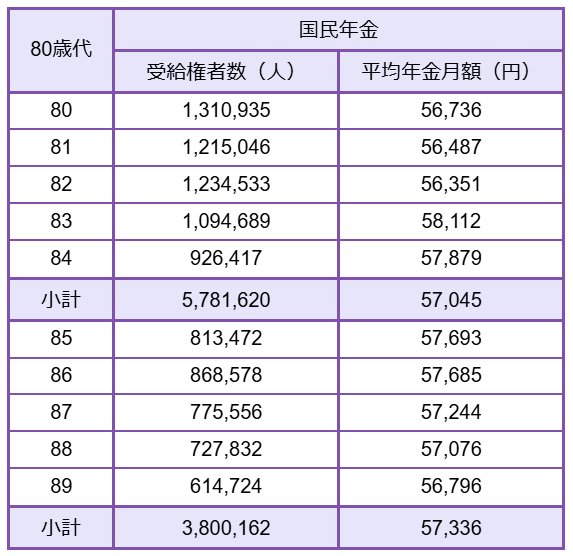
- 80歳:5万6736円
- 81歳:5万6487円
- 82歳:5万6351円
- 83歳:5万8112円
- 84歳:5万7879円
- 85歳:5万7693円
- 86歳:5万7685円
- 87歳:5万7244円
- 88歳:5万7076円
- 89歳:5万6796円
2.4 【老齢年金一覧表】国民年金《90歳以上》の年金平均月額はいくら?
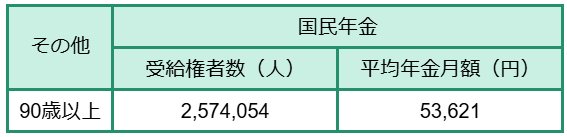
- 90歳以上:5万3621円
国民年金の平均年金月額は、65歳以降のすべての年齢で約5万円台でした。64歳までは繰上げ受給(※)を選んだ人の年金額となるため、4万円台と低めです。
※繰上げ受給:老齢年金を60歳~64歳までで前倒しして受け取ること。繰上げた月数に応じて年金が減額(0.4%/月)され、一度決まった減額率は生涯変わりません。
3. 【厚生年金】みんなの平均を一覧表で確認してみよう
ここから先は、厚生年金の年金月額(※)について見ていきます。
※ここでご紹介する厚生年金の年金月額には、国民年金の月額部分が含まれています。
3.1 【老齢年金一覧表】厚生年金《60歳代》の年金平均月額はいくら?(60歳~69歳)

- 60歳:9万6492円
- 61歳:10万317円
- 62歳:6万3244円
- 63歳:6万5313円
- 64歳:8万1700円
- 65歳:14万5876円
- 66歳:14万8285円
- 67歳:14万9205円
- 68歳:14万7862円
- 69歳:14万5960円
3.2 【老齢年金一覧表】厚生年金《70歳代》の年金平均月額はいくら?(70歳~79歳)

- 70歳:14万4773円
- 71歳:14万3521円
- 72歳:14万2248円
- 73歳:14万4251円
- 74歳:14万7684円
- 75歳:14万7455円
- 76歳:14万7152円
- 77歳:14万7070円
- 78歳:14万9232円
- 79歳:14万9883円
3.3 【老齢年金一覧表】厚生年金《80歳代》の年金平均月額はいくら?(80歳~89歳)
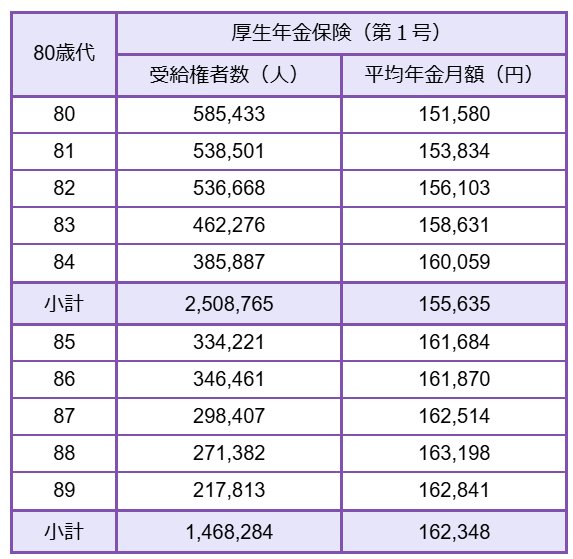
- 80歳:15万1580円
- 81歳:15万3834円
- 82歳:15万6103円
- 83歳:15万8631円
- 84歳:16万59円
- 85歳:16万1684円
- 86歳:16万1870円
- 87歳:16万2514円
- 88歳:16万3198円
- 89歳:16万2841円
3.4 【老齢年金一覧表】厚生年金《90歳以上》の年金平均月額はいくら?
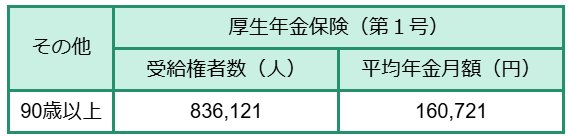
- 90歳以上:16万721円
65歳以上の各年齢で、平均年金月額は14万円台~16万円台におさまっています。
64歳までの受給権者は、特別支給の老齢厚生年金の定額部分の支給開始年齢が引き上げられたため、報酬比例部分のみ受給している人(※)や、繰上げ受給をしている人の年金額となるため、低くなっています。
※ 特別支給の老齢厚生年金:昭和60年の法改正により厚生年金の受給開始年齢が60歳から65歳に引き上げられた際、受給開始年齢を段階的に引き上げるために設けられた制度。年齢など一定条件を満たす場合に受け取れます。
4. 老後資金は「年金+自助努力」で備えよう
今回は、2025年度の公的年金額の最新情報と、年金制度改正のポイントを解説しました。
2025年度の年金額は1.9%引き上げられ、厚生年金モデル世帯で月額23万円超となるなど、支給額に変化が見られます。加えて、社会保険の適用拡大など制度改正が進んでおり、働き方によって将来の年金額にも影響が出てきます。
元マネースクール講師として多くのシニア世代の方々と接してきた経験から言えるのは、残念ながら「年金だけに頼るのは危険」という現実です。受講生の中には、年金だけでは不安を感じて資産形成を学びに来る方がたくさんいらっしゃいました。安心した老後のためには、ご自身に合ったライフプランを立て、NISAのような税制優遇制度を活用した資産運用なども有効です。年金制度の変化を把握し、自助努力も含めたしっかりとした備えを始めていくのはいかがでしょうか。


参考資料
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 日本年金機構「年金はいつ支払われますか。」
- 日本年金機構「年金生活者支援給付金」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構 年金用語集「は行 被用者年金」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「年金の繰上げ受給」
- 日本年金機構「特別支給の老齢厚生年金」
- 厚生労働省「年金制度改正法が成立しました」
- 政府広報オンライン「パート・アルバイトの皆さんへ 社会保険の加入対象により手厚い保障が受けられます。」
村岸 理美


