

毎年9月頃、年金受給者のもとに「扶養親族等申告書」という書類が届きます。「出し忘れると、税金がすごく高くなるらしい」という話を聞いて、慌てて提出している人も少なくありません。
実は、この「税金がすごく高くなる」という理解は、半分正しく半分不正確です。この記事では、日本年金機構の公式情報にもとづき、扶養親族等申告書を提出しなかった場合に実際に何が起きるのか、編集部が整理します。
1. 提出しなくても「税率」は変わらない。変わるのは「控除の有無」だけ
日本年金機構の公式情報によると、扶養親族等申告書を提出した場合としなかった場合とで、所得税の「税率」そのものに差はありません。どちらの場合も、年金から源泉徴収される際の税率は変わらないのです。
変わるのは「控除」の有無です。申告書を提出すると、配偶者控除や障害者控除など、該当する各種控除が源泉徴収税額の計算に反映されます。提出しなかった場合は、配偶者控除や障害者控除などの各種控除が反映されないまま(基礎控除等の基本計算のみで)源泉徴収されます。つまり「税率が上がる」のではなく「本来受けられるはずの控除が反映されない」というのが正確な理解です。
2. 配偶者控除・障害者控除などに該当しない人は、出し忘れても税額は変わらない
日本年金機構の公式情報によると、障害者控除や配偶者控除などの各種控除に該当しない人は、申告書を提出しなかった場合でも、提出した場合に比べて多くの所得税・住民税が徴収されることはありません。控除するものがそもそも無いため、提出の有無で結果が変わらないということです。
逆に言えば、配偶者控除・扶養控除・障害者控除のいずれかに該当する人ほど、出し忘れによる影響が大きくなります。該当する控除の数が多い人ほど、申告書を提出するメリットが大きいと言えます。
老後資金全体の目安について知っておきたい人は、老後資金の平均額のカラクリを整理した別記事もあわせてご覧ください。
2.1 【提出有無による源泉徴収税額の計算式の違い】
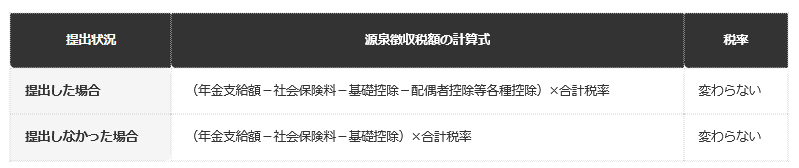
- 提出した場合:年金支給額から社会保険料・基礎控除・配偶者控除等各種控除を差し引いてから税率をかけます
- 提出しなかった場合:年金支給額から社会保険料・基礎控除のみを差し引いてから税率をかけます(税率自体は同じです)
控除される項目の数が違うだけで、税率という「かけ算の後半部分」は共通しているという点を押さえておくと、制度の仕組みが理解しやすくなります。
3. 【編集者の視点】
「出し忘れたら大変なことになる」という漠然とした不安だけで捉えるのではなく、自分が該当する控除があるかどうかで判断すると、優先順位がつけやすくなります。
配偶者や扶養親族がいる人、障害者控除に該当する人は、特に忘れずに提出しておきたいところです。
※本記事は、編集部が日本年金機構の公表する公式の最新情報を直接確認の上、執筆・検証しています。
4. 申告書が届く基準額は年々引き上げられている。令和8年分は65歳未満155万円以上
扶養親族等申告書は、すべての年金受給者に送られてくるわけではありません。日本年金機構の公式情報によると、老齢または退職を支給事由とする年金を受けている人のうち、一定額以上の年金を受け取っている人に送付されます。この基準額は年度ごとに見直されており、年々引き上げられています。
令和8年分では、65歳未満の人は年金額155万円以上、65歳以上の人は205万円以上が対象の目安です。令和7年分までの基準(65歳未満108万円以上・65歳以上158万円以上)と比べると、大きく引き上げられていることがわかります。
基準額が変わったことを知らずに「去年届いたから今年も届くはず」と思い込んでいると、実際には送付対象から外れている場合もあれば、逆に新たに対象になっている場合もあります。
4.1 【扶養親族等申告書が送付される年金額の基準(年度別推移)】
前提:日本年金機構の公表情報にもとづく編集部整理(老齢基礎年金等を受給する場合の目安)2/2
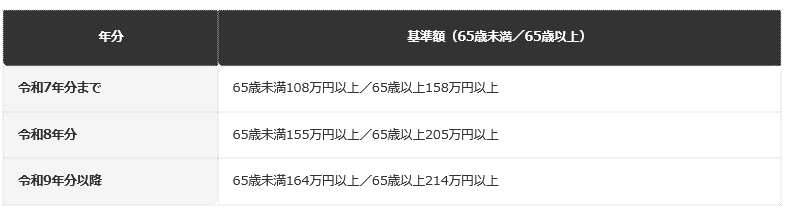
出所:日本年金機構「日本年金機構から扶養親族等申告書は、どのような人に送られているのですか」を基に編集部作成
- 令和7年分まで:65歳未満は108万円以上、65歳以上は158万円以上が対象の目安でした
- 令和8年分:65歳未満は155万円以上、65歳以上は205万円以上に引き上げられました
- 令和9年分以降:65歳未満は164万円以上、65歳以上は214万円以上になる予定です
令和9年分からは、この所得税の源泉徴収基準に加えて、個人住民税の非課税限度額以上の年金額がある人も新たに送付対象になる予定です。基準額は住んでいる市区町村の級地区分によっても異なるため、詳細は日本年金機構やお住まいの自治体に確認しておきましょう。
5. 提出を忘れても、確定申告をすれば同じ控除を受けられる
扶養親族等申告書の提出期限を過ぎてしまった場合や、そもそも提出を忘れてしまった場合でも、打つ手がないわけではありません。日本年金機構の公式情報によると、確定申告を行えば、扶養親族等申告書を提出していた場合と同じ控除を受けることができます。年金からの源泉徴収時点では控除が反映されなかったとしても、確定申告で納めすぎた所得税を取り戻せる可能性があります。
ただし、確定申告は自分で書類を用意して税務署に提出する必要があり、扶養親族等申告書を期限内に提出しておくのに比べると手間がかかります。年末から確定申告の時期にかけては税務署や市区町村の窓口も混み合うため、扶養親族等申告書が届いたら、まずは期限内に提出しておくのが結果的に手間が少なくて済みます。
6. 提出期限を過ぎてしまっても、確定申告を待たずに済む場合がある
扶養親族等申告書には毎年提出期限が設けられていますが、この期限を過ぎてしまった場合でも、それだけで確定申告しか手段がなくなるわけではありません。日本年金機構の公式情報によると、期限内に提出できないと、いったんは控除がない状態で源泉徴収されますが、期限後であってもすみやかに提出すれば、さかのぼって所得税額を再計算してもらえます。
つまり、「期限に1日でも遅れたら、その年は確定申告しか手段がない」というわけではありません。気づいた時点で、できるだけ早く提出することが大切です。提出が遅れるほど、再計算の反映が遅れたり、年をまたいで確定申告が必要になったりする可能性が高くなるため、期限を過ぎたことに気づいたら後回しにせず、すぐに手続きしましょう。
国民年金と厚生年金の違いなど、公的年金制度全体の基礎を知っておきたい人は、国民年金と厚生年金の違いを整理した別記事もあわせてご覧ください。
7. 【編集者の視点】
「出し忘れたら終わり」ではなく、「確定申告という選択肢が残っている」と知っているだけで、慌てずに対応できます。
とはいえ、確定申告の手間を考えると、期限内に提出しておくに越したことはありません。
8. 亡くなった受給者の分の手続きは?
扶養親族等申告書は、原則として受給者本人が記入・提出するものですが、申告書が届いた後に受給者本人が亡くなってしまうケースもあります。
死亡の手続きをまだ済ませていない場合は、年金事務所または街角の年金相談センターに、すみやかに死亡届を提出する必要があります。市区町村役場への死亡届とは別の手続きになる点に注意が必要です。扶養親族等申告書の提出は不要でも、年金事務所への死亡届は別途必要だと理解しておくと、遺族が混乱せずに済みます。
9. 電子申請ならマイナポータルからスマートフォンで完結できる
扶養親族等申告書は、紙の書類を郵送する方法のほかに、電子申請という選択肢もあります。日本年金機構はマイナポータルを通じた電子申請を案内しており、マイナンバーカードを持っていれば、スマートフォンから手続きを完結できます。紙の申告書に記入して郵送する手間がかからないため、忙しい人ほど電子申請を検討する価値があります。
ただし、一度電子申請で提出した内容を訂正したい場合は、紙の申告書ではなくマイナポータルから再申請する必要があります。日本年金機構の案内でも「電子申請により申請した申告書の訂正を希望する場合は、紙の申告書を使用して再提出をしないように」と明記されています。電子申請と紙の申請を混在させると、かえって処理が混乱する可能性があるため、最初に選んだ方法で統一しておくのが無難です。
10. 「所得税」だけでなく「翌年の住民税」にも影響することを忘れずに
扶養親族等申告書は、年金からの所得税の源泉徴収に使われる書類ですが、その効果は所得税だけにとどまりません。日本年金機構の情報によると、申告書を提出しなかった場合、確定申告等を行わない限り、所得税の源泉徴収だけでなく、翌年の個人住民税においても障害者控除や配偶者控除等を受けられないことがあります。
住民税は前年の所得をもとに税額が決まる仕組みのため、扶養親族等申告書の提出漏れが原因で控除が反映されないと、翌年の住民税額にまで影響が及ぶことになります。「今年の年金の手取りが少し減るだけ」と軽く考えていると、翌年の住民税の通知が届いたときに、想定より高い金額に驚くことになりかねません。所得税・住民税の両方に影響することを意識しておくと、申告書の重要性がより実感しやすくなります。
11. 毎年届く書類だからこそ、家族の分もまとめて確認する習慣をつける
扶養親族等申告書は、対象になる年金受給者一人ひとりに毎年届く書類です。夫婦でそれぞれ年金を受け取っている世帯では、それぞれに別々の申告書が届きます。「配偶者の分は自分が代わりに管理している」というケースも多いですが、記入内容は受給者本人の状況にもとづく必要があるため、誰の分をいつ提出したかを混同しないよう注意が必要です。
特に、配偶者控除の対象となる配偶者がいる世帯では、双方の申告書の内容に整合性が求められる場面もあります。届いたらすぐに中身を確認し、家族の分もまとめて管理しておくと、提出漏れや記入ミスを防ぎやすくなります。毎年9月頃に届くという時期を家族で共有しておくのも、出し忘れを防ぐ一つの工夫です。
12. 配偶者控除に該当する人が出し忘れると、年間の手取りはどれくらい変わるのか(編集部試算)
「控除の有無で差が出る」と言われても、実際の金額感がわからないと出し忘れの怖さが伝わりません。そこで編集部にて、配偶者控除(一般、38万円)に該当する年金受給者を例に、源泉徴収税額の差を試算しました。
公的年金等の源泉徴収税額は「(年金支給額-社会保険料相当額-各種控除額)×5.105%(復興特別所得税を含む)」という式で計算されます。配偶者控除38万円がまるごと反映されない場合、その分だけ課税対象額が増えます。
この結果、源泉徴収税額は年間で「38万円×5.105%」=約1万9400円多く天引きされる計算になります。
老齢基礎年金・老齢厚生年金の平均的な受給額から考えると、月あたり数百円から2千円弱の差に相当します。一度の天引き額としては小さく見えても、この差は毎年繰り返されるものであり、提出を忘れたまま何年も放置すれば、その分の負担が積み重なっていきます。
しかも確定申告で取り戻さない限り、天引きされた分が自動的に戻ってくることはありません。「来年提出すればいい」と先延ばしにするほど、取り戻せる期間もさかのぼれる範囲に限られてくるため、気づいた年にきちんと提出しておくことが、結果的に最も負担の少ない選択になります。
これはあくまで税率5.105%のケースの試算であり、実際の税額は年金額や他の控除の有無によって変わります。ただし、配偶者控除に加えて障害者控除(27万円、特別障害者は40万円)にも該当する人であれば、反映されない控除額はさらに大きくなり、年間の差額も比例して増えます。
「たかが数万円」と感じるか「年金生活者にとっては大きい金額」と感じるかは人それぞれですが、何も知らずに天引き額だけを見て「今年は年金が減った」と誤解する事態は避けられます。
13. まとめ
- 扶養親族等申告書を提出してもしなくても、所得税の「税率」自体は変わりません
- 変わるのは「控除の有無」で、配偶者控除・障害者控除等に該当しない人は税額に差が生じません
- 申告書が届く基準額は年々引き上げられており、令和8年分は65歳未満155万円以上・65歳以上205万円以上です
- 提出を忘れても、確定申告をすれば同じ控除を受けられます
- ただし確定申告は手間がかかるため、期限内の提出が結果的に効率的です
扶養親族等申告書は「出し忘れると大変」という漠然としたイメージが先行しがちですが、実際の仕組みを理解すれば、自分にとってどれくらい重要な手続きなのかが判断しやすくなります。配偶者や扶養親族がいる人、障害者控除に該当する人ほど、忘れずに提出しておく価値があります。また、影響は当年の所得税だけでなく翌年の住民税にも及ぶため、「今年だけの話」と軽く見ないことも大切です。
自分が申告書の送付対象になるかどうかや、提出後の変更手続きについては、日本年金機構のねんきんダイヤルまたはお近くの年金事務所に確認することをおすすめします。
14. よくある質問
14.1 Q. 配偶者や扶養親族がいない場合、扶養親族等申告書は提出しなくてもよいですか。
A. 提出しなくても源泉徴収される税額に差は生じませんが、状況が変わって扶養親族ができた場合に備え、届いたら提出しておくことをおすすめします。基礎控除は提出の有無にかかわらず適用されます。
14.2 Q. 扶養親族等申告書を提出した場合、確定申告は不要になりますか。
A. 医療費控除やふるさと納税(ワンストップ特例を使わない場合)など、扶養親族等申告書では反映されない控除を受けたい場合は、別途確定申告が必要です。
14.3 Q. 申告内容に変更があった場合、どうすればよいですか。
A. 提出後に扶養親族の増減など内容に変更が生じた場合は、あらためて訂正の申告書を提出する必要があります。日本年金機構のねんきんダイヤルに相談してください。
14.4 Q. 申告書をなくしてしまった場合はどうすればよいですか。
A. 日本年金機構のウェブサイトから該当年分の申告書をダウンロードして使用できます。年金事務所や街角の年金相談センターにも用紙が備え付けられているほか、電話で郵送を依頼することもできます。
14.5 Q. 年の途中で年金額が増額改定された場合、あらためて申告書を提出する必要がありますか。
A. 提出は不要です。所得税の源泉徴収対象になるかどうかは、その年最初の年金支払日の前日時点の状況で判断されるため、年の途中の増額改定では判定し直されません。ただし、この増額改定によって結果的に控除が不足する場合は、翌年に確定申告や住民税の申告が必要になることがあります。
14.6 Q. 電子申請と紙の申請、どちらを選ぶべきですか。
A. マイナンバーカードを持っていてスマートフォンの操作に慣れている人には電子申請が便利です。紙の書類でのやり取りに慣れている人は、これまで通り紙の申告書でも問題ありません。一度選んだ方法は、訂正が必要になったときも同じ方法を使うのが基本です。
14.7 Q. 受給者本人が施設に入所していて字を書けない場合、代筆してもよいですか。
A. 家族などが代筆すること自体は可能ですが、内容は受給者本人の状況に基づいて正確に記入する必要があります。判断が難しい場合は、年金事務所やねんきんダイヤルに相談してください。
14.8 Q. 扶養親族等申告書の提出漏れは、翌年の住民税にも影響しますか。
A. はい。確定申告等を行わない限り、所得税の源泉徴収だけでなく翌年の個人住民税でも障害者控除・配偶者控除等が反映されないことがあります。当年分だけの問題と考えず、翌年の住民税額にも影響することを踏まえて対応してください。
14.9 Q. 扶養親族等申告書と現況届は同じものですか。
A. いいえ、別の書類です。現況届は住民基本台帳ネットワークシステムを活用した確認により、多くの人は提出が原則不要になっていますが、扶養親族等申告書は所得税・住民税の控除に関わる別の書類として、対象者には引き続き毎年届きます。両者を混同しないよう注意してください。
14.10 Q. 扶養親族等申告書の対象になっているかどうかは、どうやって確認できますか。
A. 毎年9月頃に日本年金機構から申告書が郵送されてきた場合は対象です。届かない場合、対象の年金額に達していない可能性がありますが、心配な場合はねんきんダイヤルに自分の受給額を伝えて確認するのが確実です。


参考資料
- 日本年金機構「日本年金機構へ扶養親族等申告書を提出しなかった場合はどうなるのですか」
- 日本年金機構「日本年金機構から扶養親族等申告書は、どのような人に送られているのですか」
- 日本年金機構「扶養親族等申告書の提出期限を過ぎてしまった場合はどうなるのですか」
- 日本年金機構「年の途中で年金額が増額改定された場合、扶養親族等申告書をあらためて提出する必要はありますか」
- 日本年金機構「扶養親族等申告書が届いた後に受給者本人が亡くなった場合はどうすればよいですか」
- 日本年金機構「扶養親族等申告書をなくしてしまった場合はどうすればよいですか」
齊藤 慧


