

帝国データバンク「「食品主要195社」価格改定動向調査 ― 2025年7月」によれば、2025年7月の値上げは飲食料品で2105品目。年間では2年ぶりに2万品目超えの値上げが判明する見通しとのことです。
物価が上がるとともに収入も上がればよいですが、なかなかそうもいかないもの。物価高への対策としては収入アップも一つですが、家計を見直したり、貯蓄の方法を考えたりなどといった工夫もしたいところでしょう。
では、みなさんどれくらい貯蓄を保有しているのでしょうか。今回は40~70歳代に視点をあてて、各年代の貯蓄額の平均・中央値や貯蓄ゼロの割合などをみていきます。
1. 長引く物価高「生活苦しい」世帯は2年連続で6割近く
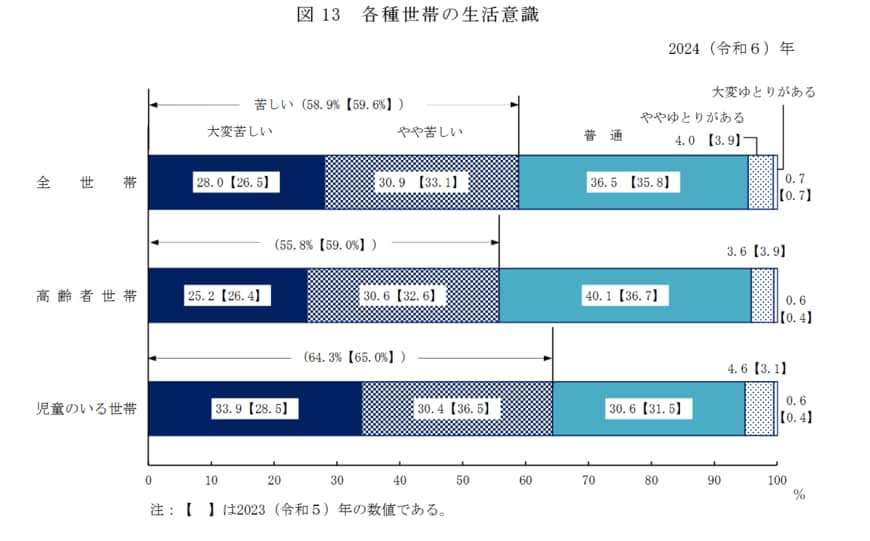
まずは生活意識について、厚生労働省「2024(令和6)年 国民生活基礎調査の概況」より確認しましょう。
1.1 全世帯の生活意識
- 大変苦しい:28.0%
- やや苦しい:30.9%
- 普通:36.5%
- ややゆとりがある:4.0%
- 大変ゆとりがある:0.7%
日本で生活意識を普通と答えている人は「36.5%」。
次に多いのが「やや苦しい」で30.9%にものぼります。「やや苦しい」と「大変苦しい」を合計した「苦しい」は58.9%でした。
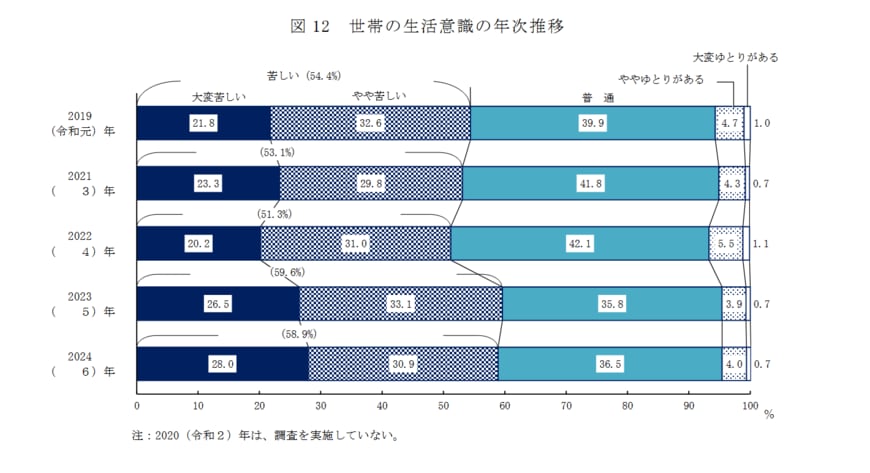
2019年~2024年の「苦しい」の推移も見てみましょう。
1.2 生活意識「苦しい」の割合 ※「やや苦しい」と「大変苦しい」を合計
- 2019年:54.4%
- 2021年:53.1%
- 2022年:51.3%
- 2023年:59.6%
- 2024年:58.9%
※2020年は調査結果なし
2022年までは50%台前半でしたが、2023年、2024年と2年連続で「苦しい」割合は6割近くとなっています。物価高が長引き、生活の苦しさを感じている世帯が増えていると考えられるでしょう。
2. 【中高年の年代別貯蓄額】みんなの「平均・中央値」はいくらか
では、今回は40~70歳代に視点をあてて、その貯蓄額をみていきましょう。
金融経済教育推進機構「家計の金融行動に関する世論調査 2024年」のデータを確認すると、40〜70歳代単身世帯の貯蓄額の平均値と中央値は以下のとおりでした。

2.1 40〜70歳代単身世帯の貯蓄額の平均値と中央値
- 40歳代:平均値883万円・中央値85万円
- 50歳代:平均値1087万円・中央値30万円
- 60歳代:平均値1679万円・中央値350万円
- 70歳代:平均値1634万円・中央値475万円
平均値は年齢が増すごとにおおむね右肩上がりという結果でしたが、中央値は50歳代が最も低い結果となりました。
一方、二人以上世帯の貯蓄額の平均値と中央値は以下のとおりです。

2.2 40〜70歳代二人以上世帯の貯蓄額の平均値と中央値
- 40歳代:平均値944万円・中央値250万円
- 50歳代:平均値1168万円・中央値250万円
- 60歳代:平均値2033万円・中央値650万円
- 70歳代:平均値1923万円・中央値800万円
こちらは平均値も中央値も年代が上がるごとにおおむね右肩上がりという結果でした。ただし、単身世帯も二人以上世帯も平均値と中央値に大きな差があります。
これは貯蓄がある世帯とない世帯の差が大きいことを意味しています。
3. 中高年の年代別貯蓄額「貯蓄ゼロ」と「貯蓄2000万円以上」の割合は?
では、貯蓄が2000万円以上ある世帯と貯蓄がゼロの世帯はどれくらいでしょうか?
金融経済教育推進機構「家計の金融行動に関する世論調査 2024年」によれば、単身世帯の貯蓄2000万円以上と貯蓄ゼロの割合は以下のとおりでした。
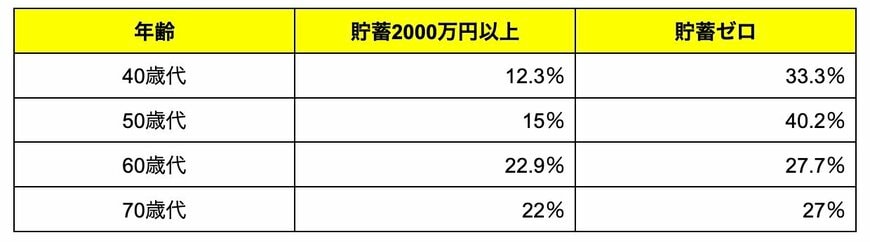
- 40歳代:貯蓄2000万円以上12.3%・貯蓄ゼロ33.3%
- 50歳代:貯蓄2000万円以上15%・貯蓄ゼロ40.2%
- 60歳代:貯蓄2000万円以上22.9%・貯蓄ゼロ27.7%
- 70歳代:貯蓄2000万円以上22%・貯蓄ゼロ27%
貯蓄2000万円以上が簡単ではないのはわかりますが、いずれの年代も貯蓄ゼロの割合のほうが多いという結果でした。
一方、二人以上世帯は以下のとおりです。
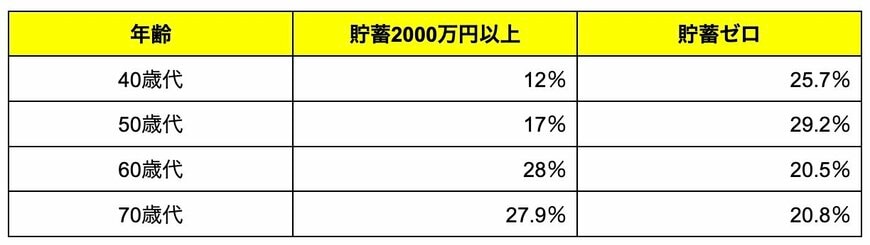
- 40歳代:貯蓄2000万円以上12%・貯蓄ゼロ25.7%
- 50歳代:貯蓄2000万円以上17%・貯蓄ゼロ29.2%
- 60歳代:貯蓄2000万円以上28%・貯蓄ゼロ20.5%
- 70歳代:貯蓄2000万円以上27.9%・貯蓄ゼロ20.8%
二人以上世帯は60歳代以降、貯蓄ゼロの割合よりも2000万円以上ある世帯の割合のほうが大きくなりました。
4. 早くから貯蓄習慣を。貯蓄を増やしたいなら資産運用も選択肢の一つ
まとまった貯蓄は急にはできるものではありません。まずは少額からでもいいですから、毎月一定額を積み立てて貯金する習慣を早くからつけることが大切でしょう。
また、貯蓄の内容や方法を工夫する一つとして資産運用があります。資産運用はリスクがありますが、効率よく資産を増やせる可能性があります。
たとえば、毎月5万円を利回り5%で20年間運用できた場合、元本と運用収益で資産は2000万円を超えてきます。

金融庁の「つみたてシミュレーター」の結果は、以下のとおりです。
- 元本:1200万円
- 運用収益:855万円
ただし、資産運用は損をする可能性もあれば、その成果も後にならなければわからないため、必ず計算通りにうまくいくとは限りません。貯蓄を効率よく増やせる可能性はありますが、資産が減るリスクもゼロではありません。預貯金との積立と併用して、一部で行うとよいでしょう。
また、実際に最適な資産運用の金融商品や投資方法は個人により異なります。そのため、まずはしっかり情報収集をおこない、自身がとれるリスクの中で納得のいく運用を検討しましょう。


参考資料
宮野 茉莉子


