

日本の公的年金は「2階建て構造」で、全員が加入する1階部分の「国民年金」と、会社員・公務員などが上乗せで加入する2階部分の「厚生年金」から成ります。

2025年度の国民年金保険料は月額1万7510円で、全期間納付すれば老齢基礎年金の満額(月額6万9308円)を受け取れます。厚生年金は収入と加入期間に応じて年金額が増える仕組みで、保険料は給与から天引きされます。
今回は、60歳から90歳以上までの年金額を一覧表で詳しく紹介します。将来の生活設計の参考として、今のうちに確認しておきましょう。
1. 2025年度の最新年金額は?国民年金・厚生年金の改定ポイント
公的年金の年金額は、現役世代の賃金や物価の動向を踏まえて年度ごとに改定されます。
令和7年(2025年)度の年金額は、2024年度から+1.9%の増額改定となりました。

1.1 2025年度「国民年金・厚生年金」年金月額例
- 国民年金(老齢基礎年金(満額):1人分):6万9308円(+1308円)
- 厚生年金(夫婦2人分):23万2784円(+4412円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額6万9108円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
ただし、上記の年金額例は標準的な「モデルケース」に過ぎません。実際の年金受給額は、現役時代の収入、年金の加入期間、家族構成などによって一人ひとり違います。
そのため、これらの金額はあくまで参考として捉え、ご自身の見込額を「ねんきんネット」や「ねんきん定期便」で試算・確認しておくことが大切です。
2. 【1歳刻みの年金一覧表】厚生年金(60歳~90歳以上)
厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」をもとに、60歳~90歳以上の平均年金月額を1歳刻みの表形式で確認していきます。まずは厚生年金から。
※厚生年金の年金額には、老齢基礎年金(国民年金)部分が含まれています。
2.1 【厚生年金一覧表】60歳代(60〜69歳)

- 60歳:厚生年金9万6492円
- 61歳:厚生年金10万317円
- 62歳:厚生年金6万3244円
- 63歳:厚生年金6万5313円
- 64歳:厚生年金8万1700円
- 65歳:厚生年金14万5876円
- 66歳:厚生年金14万8285円
- 67歳:厚生年金14万9205円
- 68歳:厚生年金14万7862円
- 69歳:厚生年金14万5960円
2.2 【厚生年金一覧表】70歳代(70〜79歳)

- 70歳:厚生年金14万4773円
- 71歳:厚生年金14万3521円
- 72歳:厚生年金14万2248円
- 73歳:厚生年金14万4251円
- 74歳:厚生年金14万7684円
- 75歳:厚生年金14万7455円
- 76歳:厚生年金14万7152円
- 77歳:厚生年金14万7070円
- 78歳:厚生年金14万9232円
- 79歳:厚生年金14万9883円
2.3 【厚生年金一覧表】80歳代(80〜89歳)
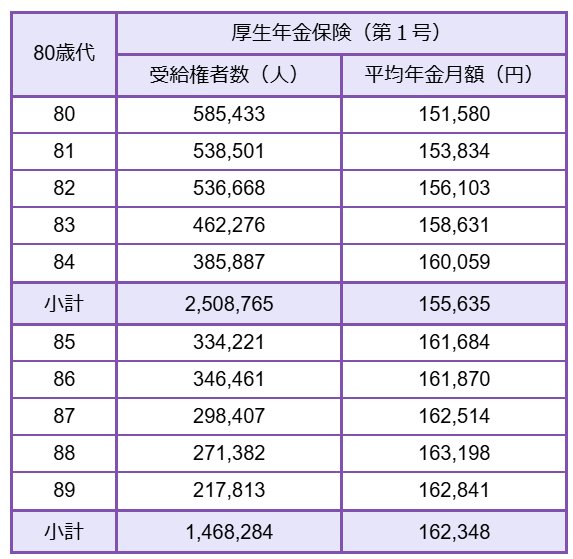
- 80歳:厚生年金15万1580円
- 81歳:厚生年金15万3834円
- 82歳:厚生年金15万6103円
- 83歳:厚生年金15万8631円
- 84歳:厚生年金16万59円
- 85歳:厚生年金16万1684円
- 86歳:厚生年金16万1870円
- 87歳:厚生年金16万2514円
- 88歳:厚生年金16万3198円
- 89歳:厚生年金16万2841円
2.4 【厚生年金一覧表】90歳以上
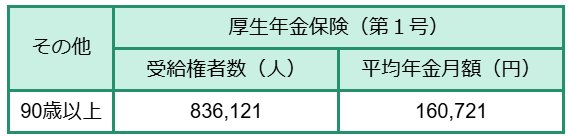
- 90歳以上:厚生年金16万721円
老齢年金の一般的な受給開始年齢である65歳以降で見ると、厚生年金の平均月額は14~16万円台となっています。
なお、60歳~64歳の厚生年金受給者は、繰上げ受給を選択した人のほか、特別支給の老齢厚生年金の定額部分の支給開始年齢が引き上げられたため、報酬比例部分のみ受給している人が含まれています。そのため、平均年金月額は65歳以降よりも低めです。
3. 【1歳刻みの年金一覧表】老齢基礎年金(国民年金)(60歳~90歳以上)
老齢基礎年金(国民年金)についても、各年齢の平均年金月額を確認していきましょう。
3.1 【老齢基礎年金(国民年金)一覧表】60歳代(60〜69歳)
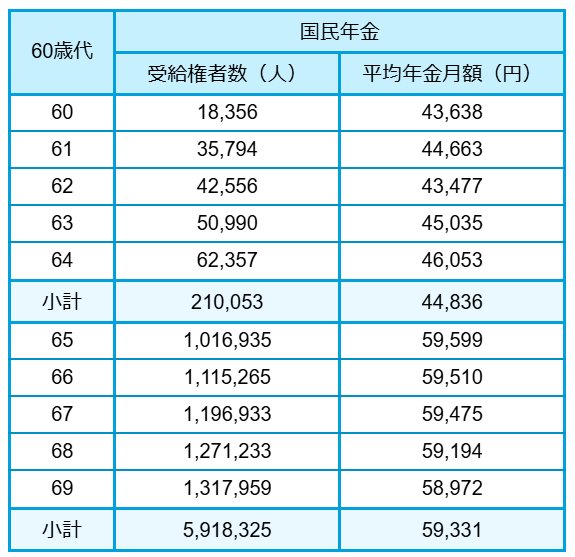
- 60歳:基礎年金4万3638円
- 61歳:基礎年金4万4663円
- 62歳:基礎年金4万3477円
- 63歳:基礎年金4万5035円
- 64歳:基礎年金4万6053円
- 65歳:基礎年金5万9599円
- 66歳:基礎年金5万9510円
- 67歳:基礎年金5万9475円
- 68歳:基礎年金5万9194円
- 69歳:基礎年金5万8972円
3.2 【老齢基礎年金(国民年金)一覧表】70歳代(70〜79歳)

- 70歳:基礎年金5万8956円
- 71歳:基礎年金5万8569円
- 72歳:基礎年金5万8429円
- 73歳:基礎年金5万8220円
- 74歳:基礎年金5万8070円
- 75歳:基礎年金5万7973円
- 76歳:基礎年金5万7774円
- 77歳:基礎年金5万7561円
- 78歳:基礎年金5万7119円
- 79歳:基礎年金5万7078円
3.3 【老齢基礎年金(国民年金)一覧表】80歳代(80〜89歳)
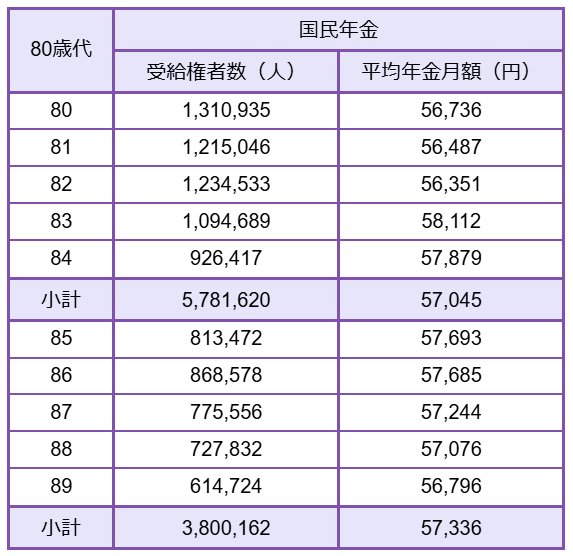
- 80歳:基礎年金5万6736円
- 81歳:基礎年金5万6487円
- 82歳:基礎年金5万6351円
- 83歳:基礎年金5万8112円
- 84歳:基礎年金5万7879円
- 85歳:基礎年金5万7693円
- 86歳:基礎年金5万7685円
- 87歳:基礎年金5万7244円
- 88歳:基礎年金5万7076円
- 89歳:基礎年金5万6796円
3.4 【老齢基礎年金(国民年金)一覧表】90歳以上
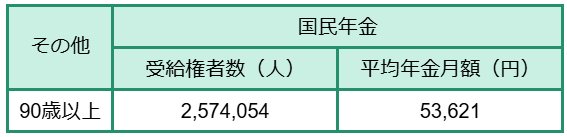
- 90歳以上:基礎年金5万3621円
※65歳未満で受給している老齢基礎年金の受給者は繰上げ受給を選択した方。
65歳以降の老齢基礎年金の平均月額は、いずれの年齢も5万円台でした。60歳~64歳までは、繰上げ受給を選択した人の年金額となるため、平均は4万円台となっています。
4. 「年金格差の実態」なぜこんなに違うの?
ここからは、60歳~90歳以上の全受給権者の年金月額を、男女別グラフを用いて見ていきます。

4.1 「厚生年金」の平均年金月額
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※老齢基礎年金部分を含む
4.2 「国民年金(老齢基礎年金)」の平均年金月額
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
平均年金月額を男女別で見ると、国民年金(基礎年金)では大差がない一方、厚生年金では月額でおよそ6万円もの顕著な差が見られます。
この差が生まれる背景には、受給額が「現役時代の収入」と「加入期間」で決まるしくみと、女性のキャリアパスの傾向があると考えられるでしょう。
今の受給者世代では、女性が主に出産や育児といったライフイベントを機にキャリアを中断したり、パートタイムで家計を支えたりするケースが多く見られました。
こうした働き方が、結果として厚生年金の加入期間や現役時代の平均収入に差を生み、老後の年金額に直接反映されているのです。
しかし、この状況は今後変化していくでしょう。かつての専業主婦世帯が中心だった時代とは異なり、現代では共働き世帯が主流となり、正社員として長くキャリアを築く女性も増えました。
社会がこのように変わっていくことで、女性が厚生年金に加入する期間はより長くなり、生涯にわたる収入も増えていきます。
そのため、今の現役世代が老後を迎えるころには、年金の額に見られる男女の差は、現在よりも小さくなっていると考えられるでしょう。
5. 【年の差夫婦は要確認】年の差が大きいほど受給期間が長い「加給年金」
公的年金には、本来の老齢給付のほか「現役時代から知っておきたいしくみ」もたくさんあります。「加給年金」もそのひとつです。
「加給年金」とは、厚生年金保険の加入期間が20年以上ある人が「65歳になった時点で、一定条件を満たす扶養家族がいる場合」に加算される年金です。
「年金の家族手当」などとも呼ばれる制度で、本人の厚生年金に「加給年金」が加算されます。加給年金の対象となる世帯は以下の通りです。
- 厚生年金加入期間20年以上の人が、年下の配偶者や18歳未満の子を扶養している世帯
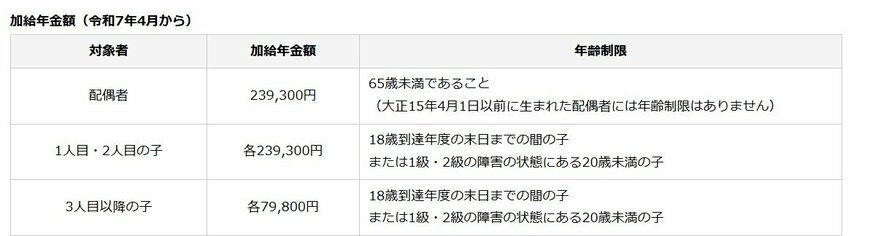
令和7年4月からの加給年金額(および年齢制限)
配偶者:23万9300円
※65歳未満であること(大正15年4月1日以前に生まれた配偶者には年齢制限はありません)
1人目・2人目の子:各23万9300円
※18歳到達年度の末日までの間の子、または1級・2級の障害の状態にある20歳未満の子
3人目以降の子:各7万9800円
※18歳到達年度の末日までの間の子、または1級・2級の障害の状態にある20歳未満の子
配偶者が65歳になるまで加算され、歳の差が大きいほど受給期間が長くなるしくみです。
厚生年金が全額停止の場合は加給年金も停止となる点には注意が必要です。また、配偶者が65歳になった時点で、加給年金は終了し、振替加算という制度に移行します。
6. 早めの準備と年金受給額
日本の公的年金制度は、すべての人が加入する「国民年金(基礎年金)」と、会社員や公務員が対象の「厚生年金」の2階建て構造です。2025年度には、老齢基礎年金の満額が月額6万9308円に引き上げられました。厚生年金は、加入期間と在職中の収入によって受給額が大きく変動し、男女間で月6万円以上の差が生じるケースもあります。
今回は、60代〜90代以上の年齢・性別別の平均年金額を一覧表など解説しましたが、年金だけでは老後資金が不足する可能性もあるため、早めの準備と確認が重要です。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「老齢年金請求書の事前送付」
- 日本年金機構「特別支給の老齢厚生年金」
村岸 理美


