


65歳以上になると公的年金が主な収入源になる世帯が多くなります。
手取り額を少しでも増やすためには、住民税が課税されるか非課税になるかは大きな問題となるでしょう。
住民税が非課税になるかどうかの基準は、年金収入や世帯人数により異なります。
では、具体的に公的年金収入・所得がいくらまでなら非課税になるのでしょうか。
本記事では、住民税がかからないギリギリの年金収入・所得の目安はいくらなのか、夫婦二人世帯と単身世帯に分けて解説していきます。
1. 住民税非課税世帯となる要件「東京都23区の例」
住民税非課税世帯とは、世帯全員が住民税非課税に該当する世帯のことをいいます。
住民税は、「均等割」と「所得割」から構成されており、住民税非課税世帯になるためにはいずれも課されないことが要件です。
住民税非課税世帯になるための所得要件は自治体により異なるため、ここでは東京都23区を例に確認していきます。
東京都23区で住民税非課税世帯に該当するのは、次のいずれかの場合です。
- 生活保護法による生活扶助を受給中の方
- 障害者・未成年者・寡婦またはひとり親で、前年の合計所得金額が135万円以下の方
※給与所得者の場合は、年収204万4000円未満 - 前年の合計所得金額が次の金額の方
・生計を一にする配偶者や扶養親族がいる方:
35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
・生計を一にする配偶者や扶養親族がいない方:45万円以下
例えば、生計を同じくする配偶者がいる方は前年の合計所得金額が101万円の場合に、また、単身世帯の場合は45万円以下の場合に住民税非課税世帯となります。
2. 「211万円の壁」「155万円の壁」とは?65歳から住民税非課税世帯になる年収・所得額
65歳からのシニア世帯が住民税非課税世帯になるには、年収や所得がいくらまでに抑えられれば良いのでしょうか。
具体的な金額の前に、年金所得額を減らせる「公的年金等控除」について確認しておきましょう。
2.1 「公的年金等控除」で年金所得を減らせる
公的年金等控除とは、公的年金を受給している方の税金納付負担を軽くする仕組みのことです。
公的年金は収入の一つであるため、金額に応じて所得税や住民税がかかります。
しかし、収入金額の全額に税金をかけると高齢者の生活費が不足する可能性があるため、一定の金額までは税金がかからないように控除することが定められています。
公的年金等控除額は年齢や収入金額によって異なります。
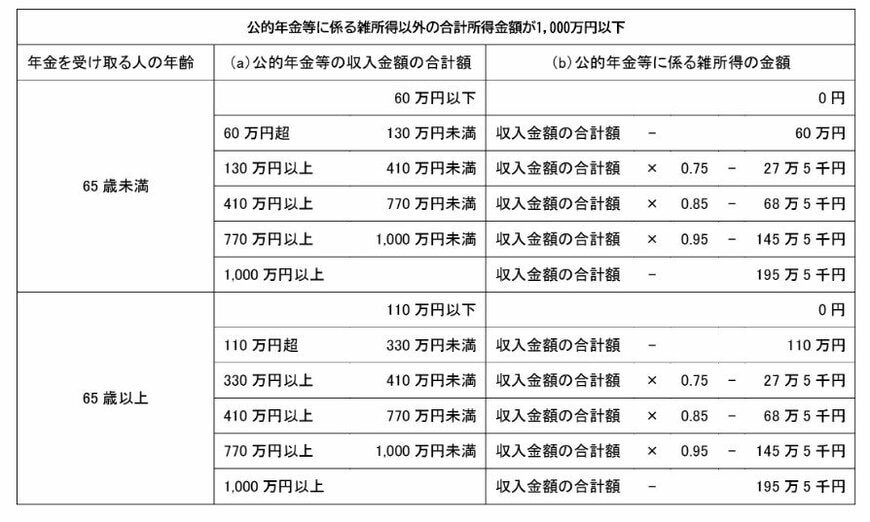
65歳未満の場合は60万が、65歳以上の場合は110万円が控除され、課税対象となるのは超えた分のみになります。
例えば、65歳以上の方で年金収入が150万円の場合、公的年金等控除の110万円が適用されることで、残りの40万円が課税対象となるということです。
2.2 【夫婦世帯・単身世帯】住民税非課税世帯に該当する年収・所得
では実際に、公的年金などの年収・所得がいくらまでなら住民税非課税世帯に該当するのか、夫婦世帯と単身世帯に分けて見ていきましょう。
【夫婦世帯】
夫婦二人世帯の場合、年金収入が211万円未満であれば住民税非課税世帯に該当します。
計算)
- 住民税の非課税限度額=35万円×2人+31万円=101万円…①
- 公的年金等控除額:110万円…②
- ①+②=211万円
なお、配偶者も住民税非課税になる必要があるため、年金収入が155万円以下になることが条件です。155万円になる根拠は、次の単身世帯で解説します。
【単身世帯】
生計を一にする配偶者や扶養親族がいない単身世帯の場合は、年金収入が155万円以下であることが住民税非課税になる条件です。
計算)
- 住民税の非課税限度額:45万円…①
- 公的年金等控除:110万円…②
- ①+②=155万円
まとめると、住民税非課税世帯となるには、二人世帯の場合、毎月の年金支給額が夫が17万5000円、妻が12万9000円を超えないことが条件です。
単身世帯の場合は、毎月12万9000円を超えないことが条件になります。
これらの上限額が、いわゆる「211万円の壁」「155万円の壁」といわれているものです。
2.3 「211万円の壁」「155万円の壁」基準額は地域により異なる
「211万円の壁」「155万円の壁」は、実は住んでいる地域により基準となる金額が異なります。
211万円と155万円という金額は、「級地制度」上の1級地にあたる地域に該当する金額です。
級地制度とは、生活保護法における扶助を行う際に、地域ごとの物価や生活水準の違いを基準額に反映させるための制度です。
全国を1級地から3級地に分け、さらにそれぞれを2つに分けることで6段階に分類しています。
東京都23区といった都市部が1級地に該当し、最も高額な金額が支給されます。
住民税非課税になる基準額も級地ごとに異なり、2級地・3級地では1級地の211万円・155万円よりも低い金額になります。
3. 地域によって基準となる金額が異なります「住んでいるエリア」で確認しましょう
65歳以上の年金生活世帯にとって、住民税非課税世帯に該当するかどうかは大事な分岐点となります。
東京都23区などの都市部では、夫婦世帯では年金収入が約211万円、単身世帯では約155万円が非課税になる目安です。
ただし、住んでいる地域によって基準となる金額が異なるため、自身の住んでいるエリアではいくらになるのかは、市区町村役所の税務課や市民税課などに問い合わせましょう。

参考資料
木内 菜穂子


