

「年金を収入源として暮らす65歳以上夫婦のお金事情はどのようなものなのか?」本記事では、65歳以上の無職夫婦世帯の家計収支と貯蓄の実態、さらには年金の平均月額や加給年金制度についても、統計データをもとにわかりやすく解説します。
1. 「毎月3万円の赤字?!」65歳以上無職夫婦世帯の平均的な家計収支とは
標準的な65歳以上の無職夫婦世帯の家計収支を、総務省「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」をもとに見ていきます。
1.1 65歳以上の夫婦のみの無職世帯の家計収支(2024年)

収入:25万2818円
■うち社会保障給付(主に年金)22万5182円
支出:28万6877円
■うち消費支出:25万6521円
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- 諸雑費:2万2125円
- 交際費:2万3888円
- 仕送り金:1040円
■うち非消費支出:3万356円
- 直接税:1万1162円
- 社会保険料:1万9171円
家計収支
- ひと月の赤字:3万4058円
- エンゲル係数(※消費支出に占める食料費の割合):29.8%
- 平均消費性向(※可処分所得に対する消費支出の割合):115.3%
この世帯の場合、毎月の収入は25万2818円、そのうち約9割(22万5182円)を占めるのが公的年金などの社会保障給付です。
一方で支出の合計は28万6877円。そのうち消費支出(いわゆる生活費)が25万6521円、非消費支出(税や社会保険料など)が3万356円でした。
この夫婦世帯の場合、毎月3万4058円の赤字が発生します。これを、主に貯蓄の取り崩しなどでカバーしていく必要があります。
2. 「右肩上がりで増えてきている」65歳以上無職世帯(二人以上世帯)
シニア世帯にとって、貯蓄は老後生活の安心感に直結するものと言えるでしょう。
ここでは世帯主が65歳以上の無職世帯(二人以上世帯)の、貯蓄額の推移や資産種類の内訳を見ていきます。
2.1 65歳以上の無職世帯《平均貯蓄額》の推移
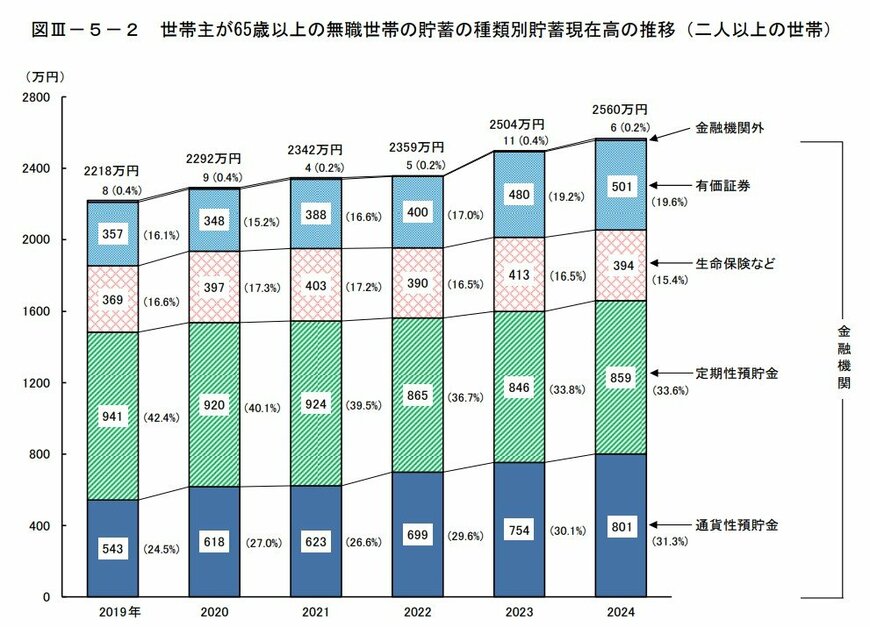
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
- 2024年:2560万円
世帯主が65歳以上の無職世帯(二人以上世帯)の貯蓄額は、2019年・2020年は2200万円台に落ち着いていましたが、2021年に2300万円台、さらに2023年には2500万円台となり、右肩上がりで推移しています。
資産の内訳の変化についても見ていきます。
2.2 65歳以上の無職世帯《資産の内訳》2019年→2024年
65歳以上の無職世帯(二人以上世帯)の「資産の内訳」について、2019年と2024年を比べてみましょう。
通貨性預貯金
※主に普通預金
- 金額:+258万円(543万円→801万円)
定期性預貯金
※定額貯金、積立貯金、定期預金、定期積金など
- 金額:▲82万円減(941万円→859万円)
生命保険など
※民間保険会社が販売する積立型の生命保険、損害保険(積立型)、農業協同組合などが取り扱う各種共済、郵便局で取り扱う簡易保険(保険商品、年金商品)など。なお、掛け捨ての生命保険は含まれない。
- 金額:+25万円(369万円→394万円)
有価証券
※株式や有価証券など
- 金額:+144万円(357万円→501万円)
金融機関外
※社内預金、勤め先の共済組合への預金など
- 金額:▲2万円減(8万円→6万円)
合計
- 金額:+342万円(2218万円→2560万円)
2019年と2024年を比べると、貯蓄全体の約6割は預貯金で保有されているという傾向は変わっていません。
ただしその内訳には変化が見られます。
最も増加したのは普通預金などの「通貨性預貯金」で、258万円(+47.5%)も増えています。一方で、定期預金などの「定期性預貯金」は82万円(▲8.7%)減少しました。
なお、有価証券は144万円(+40.3%)と大きく増加しています。
3. 国民年金+厚生年金の平均受給額はいくら?
厚生労働省の「令和5年度 厚生年金保険・国民年金事業の概況」によると、65歳以上の平均年金月額は、国民年金のみの受給者で5万円台、厚生年金(国民年金部分を含む)の受給者では14万円台から16万円台です。
ただし上記はあくまでも平均額。実際に受け取る年金額は個人の現役時代の年金加入状況によって大きく異なります。
男女別の平均額や個人差についても目を向けてみましょう。
3.1 国民年金・厚生年金「平均月額と個人差」

国民年金(老齢基礎年金)
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
厚生年金(国民年金部分を含む)
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
国民年金のみを受給する場合は男女ともに平均5万円台です。厚生年金を上乗せで受給する場合は男性16万円台、女性10万円台と、男女差があります。
年収や貯蓄が人それぞれ異なるように、老後に受け取る年金額もまた、個人差が大きいことを理解しておく必要があるでしょう。
老後の年金見込み額は「ねんきんネット」や「ねんきん定期便」を活用し、世帯単位で把握しておくことも大切です。
また、「加給年金」「繰上げ・繰下げ受給」などのしくみにも関心を持っておけると良いかもしれませんね。
4. 【年金ワンポイント】年金の「扶養手当」のような加給年金の仕組み
加給年金は、いわば年金の「扶養手当」のような制度です。
厚生年金保険の加入期間が20年以上ある人が「65歳になった時点で、一定条件を満たす扶養家族がいる場合」に、本人の厚生年金に上乗せされる年金です。
加給年金の対象となるのは、以下のような世帯です。
- 厚生年金加入期間20年以上の人が、年下の配偶者や18歳未満の子を扶養している世帯
令和7年4月からの加給年金額(および年齢制限)
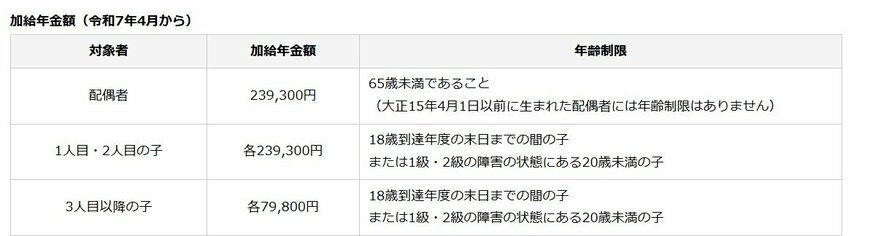
配偶者:23万9300円
※65歳未満であること(大正15年4月1日以前に生まれた配偶者には年齢制限はありません)
1人目・2人目の子:各23万9300円
※18歳到達年度の末日までの間の子、または1級・2級の障害の状態にある20歳未満の子
3人目以降の子:各7万9800円
※18歳到達年度の末日までの間の子、または1級・2級の障害の状態にある20歳未満の子
配偶者が65歳になるまで加算されるため、夫婦の年齢差が大きいほど受け取れる期間が長くなるしくみです。
厚生年金が全額停止の場合は加給年金も停止となる点、さらに配偶者が65歳になった時点で加給年金は終了し、振替加算という別の制度に移行する点も知っておきましょう。
5. まとめにかえて
高齢期の家計収支は、老後の収入源である「年金額」と、現役時代からの「貯蓄額」によって大きく左右されます。年金・貯蓄が不十分だと、老後生活の金銭面はとても厳しいものになるでしょう。
収入が少ない高齢者へ向けた「年金生活者支援給付金」という上乗せ年金も存在しますが、ちょっとした追加支援であることから、根本的な改善にはなりません。
老後生活を豊かに過ごすためにも、まずはご自身の年金額を「ねんきんネット」「ねんきん定期便」で確認し、現役時代からコツコツと貯蓄をしていくことが安心した老後を送る鍵となります。
参考資料
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果-(二人以上の世帯)」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和7年度の年金額改定についてお知らせします~年金額は前年度から 1.9%の引上げです~」
長井 祐人


