

6月から2025年度の住民税の徴収が始まりました。住民税は前年度の所得に応じて課税されますが、一定の所得要件を満たす人には課税されません。
6月からは、2025年度の金額での年金支給も始まっています。老後の収入の不安から、年金をもらいながら働こうとしている人もいるでしょう。
年金をもらいながら働く際、年収いくらまでなら住民税は非課税になるのでしょうか。この記事では、年金をもらいながら働く人の住民税非課税となるボーダーラインを解説します。
1. 住民税が非課税になるのはどういう人?
住民税が非課税になるには、所得が一定額以下でなければなりません。所得要件は自治体によって異なります。
具体的には、生活保護の保護費を決定する際に用いる「級地」によって要件が変わります。級地はその地域の賃金や物価の影響によって、以下の3区分に分かれています。
- 1級地:都市部
- 2級地:中核市
- 3級地:地方
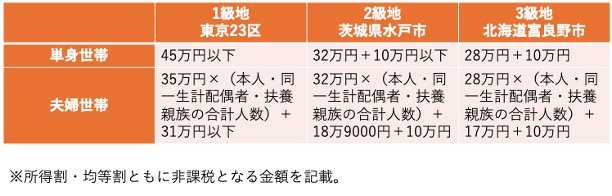
以下の3つの自治体を例に、級地ごとの住民税非課税となる所得要件を見てみましょう。
1.1 1級地(東京23区)
- 単身世帯:45万円以下
- 夫婦世帯:35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
1.2 2級地(茨城県水戸市)
- 単身世帯:32万円+10万円以下
- 夫婦世帯:32万円×(本人・同一生計配偶者・扶養親族の合計人数)+18万9000円+10万円
1.3 3級地(北海道富良野市)
- 単身世帯:28万円+10万円
- 夫婦世帯:28万円×(本人・同一生計配偶者・扶養親族の合計人数)+17万円+10万円
1級地は物価や賃金が高い分、住民税が非課税となる所得金額も高いです。一方、地方の自治体は1級地よりも賃金が低い分、住民税が非課税となる所得金額も低めに設定されています。
「自分が住民税非課税になるかどうか」「自分の住む自治体の住民税が非課税になる金額はいくらか」を確かめたい際は、住んでいる自治体に確認してみましょう。
次章では、給与と年金を受け取る人の住民税が非課税になるボーダーラインを解説します。
2. 「給与+年金」を受け取る人の住民税が非課税になるボーダーライン
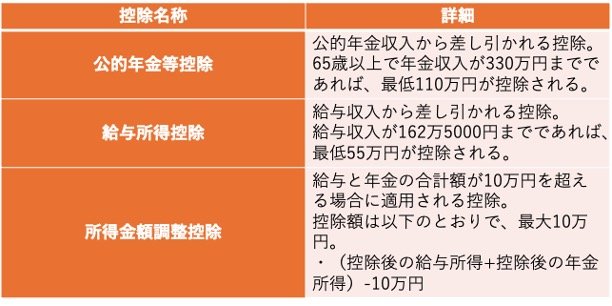
働きながら年金を受け取る人の住民税が非課税になるかどうか判断するには、以下の3つの控除制度をおさえておきましょう。
2.1 公的年金等控除
- 公的年金収入から差し引かれる控除。65歳以上で年金収入が330万円までであれば、最低110万円が控除される。
2.2 給与所得控除
- 給与収入から差し引かれる控除。給与収入が162万5000円までであれば、最低55万円が控除される。
2.3 所得金額調整控除
- 給与と年金の合計額が10万円を超える場合に適用される控除。控除額は以下のとおりで、最大10万円。
・(控除後の給与所得+控除後の年金所得)-10万円
では、これを踏まえて住民税が非課税となるボーダーラインを計算します。この記事では、東京23区在住の人を例に計算していきます。
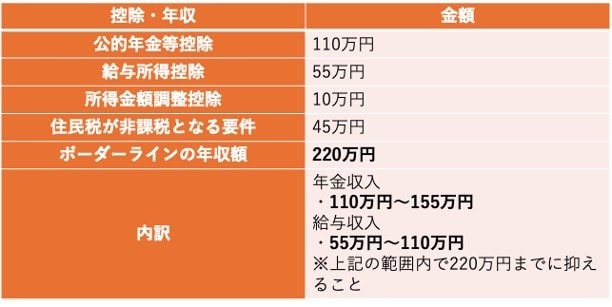
まずは単身世帯を例に計算していきましょう。単身世帯の場合は、所得が45万円以下になれば、住民税が非課税になります。計算結果は以下のとおりです。
単身世帯の場合3/6
出所:筆者作成
- 公的年金等控除:110万円
- 給与所得控除:55万円
- 所得金額調整控除:10万円
- 住民税が非課税となる要件:45万円
- ボーダーラインの年収額:220万円
- 内訳
・年金収入:110万円〜155万円
・給与収入:55万円〜110万円
※上記の範囲内で220万円までに抑えること
「給与110万円+年金110万円」「給与55万円+年金155万円」など、上記の範囲で合計額が220万円になるように抑えれば、住民税が非課税となります。年金額のほうが控除が大きいため、年金額を増やすほうがよいでしょう。
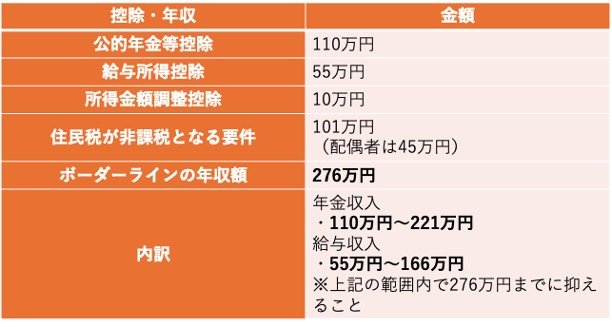
次に、夫婦世帯の住民税非課税となるボーダーラインを計算しましょう。夫婦世帯の場合、所得が101万円以下であれば住民税が非課税となります。なお、配偶者は働いていないものとして計算します。計算結果は、以下のとおりです。
夫婦世帯の場合4/6
出所:筆者作成
- 公的年金等控除:110万円
- 給与所得控除:55万円
- 所得金額調整控除:10万円
- 住民税が非課税となる要件:101万円(配偶者は45万円)
- ボーダーラインの年収額:276万円
- 内訳:
・年金収入:110万円〜221万円
・給与収入:55万円〜166万円
※上記の範囲内で276万円までに抑えること
「給与55万円+年金221万円」「給与166万円+年金110万円」のように、上記の範囲内で合計が276万円になれば、住民税が非課税になります。なお、配偶者の住民税も非課税になるには、配偶者の所得が45万円以下でなければなりません。
次章では、住民税非課税世帯が受けられる恩恵を解説します。
3. 住民税非課税世帯が受けられる恩恵とは
住民税非課税世帯が受けられる恩恵としては、以下のようなものが挙げられます。
- 高額療養費の自己負担限度額の緩和
- 政府の物価高対策の給付支援
非課税世帯になった際は、有効活用しましょう。
3.1 高額療養費の自己負担限度額の緩和
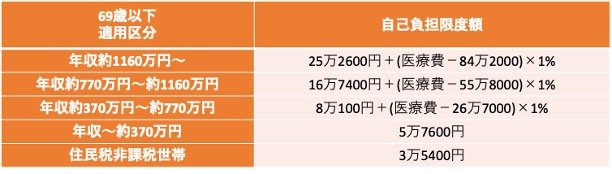
住民税非課税世帯は、高額療養費の自己負担限度額が課税世帯と比べて極端に低いです。医療費は1ヵ月の自己負担限度額が決められており、限度額を超えて支払った分は、高額療養費として払い戻されます。
自己負担限度額は70歳以上と69歳以下で分かれます。限度額は以下のとおりです。
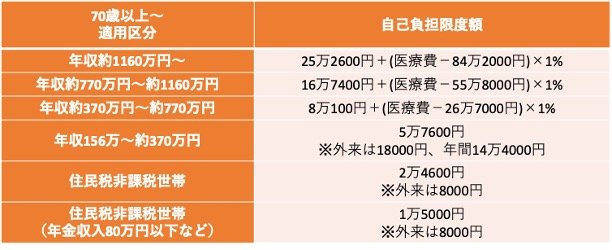
70歳以上〜
- 住民税非課税世帯:2万4600円
※外来は8000円 - 住民税非課税世帯(年金収入80万円以下など):1万5000円
※外来は8000円
69歳以下
- 住民税非課税世帯:3万5400円
負担限度額が1万円〜3万円台のため、持病や体調不良で通院する機会が増えても安心して医療を受けられます。高額療養費が後日払い戻しされる制度のため、病院の窓口では一度負担額全額を立て替えなければなりません。マイナ保険証を活用すれば、限度額以上の負担をせずに済むため、制度とあわせて活用しましょう。
3.2 政府の物価高対策の給付支援
政府が近年複数回にわたって支給している物価高対策の給付金は、住民税非課税世帯が主な対象となっています。
たとえば、2025年の1月からは、住民税非課税世帯1世帯あたり3万円の給付金が支給されました。また、自由民主党は今夏の参議院選挙の公約として、国民1人あたりに2万円を給付すると表明しましたが、住民税非課税世帯は2倍の4万円を支給する見込みです。
住民税が非課税であれば、今後もこうした支援を受けやすいです。給付を受ける際は申請が必要なケースが多いため、忘れずに手続きを済ませましょう。
4. まとめ
年金をもらいながら働く際は、住民税が非課税になる年収のボーダーラインが「年金収入のみ」「給与収入のみ」の場合よりも高くなります。住民税非課税世帯になれば日常のさまざまなシーンで恩恵を受けられるでしょう。
住民税を非課税にする場合は、年金額はなかなか金額調整しにくいため、働き方を調整して給与額を一定額まで抑えるとよいでしょう。また、年金と給与以外にも収入がある場合や一時的な臨時収入があった場合は、住民税が課税されるケースもあるため、注意しましょう。

参考資料
- 東京都主税局「個人住民税」
- 水戸市「市民税・県民税の概要と税額の計算について」
- 富良野市「市民税について」
- 厚生労働省「高額療養費制度を利用される皆さまへ」
- 東京都後期高齢者医療広域連合「限度額適用認定証」
石上 ユウキ


