


ここ数年続いていた超低金利時代に変化の兆しが見え始め、個人向け国債の金利にも上昇の波が訪れています。
長らく1%未満が続いていましたが、現在募集中のものは、変動10年・固定5年ともに1%。
「今が買い時では?」と考える人も少なくありません。
しかし一方で、ネットや一部の投資家からは「それでも買うべきではない」との慎重な意見も。
安全資産とされる個人向け国債になぜ“待った”がかかるのでしょうか。その理由と背景を探ってみましょう。
1. 個人向け国債とは?安全性と基本の仕組み
個人向け国債は、日本政府が発行する債券のうち、個人投資家向けに販売されているものです。
最大の特徴は「元本保証」であり、発行元である国が元利金の支払いを約束しているため、きわめて安全性が高い金融商品として位置づけられています。
種類は3つあり、「変動金利・10年満期」「固定金利・5年満期」「固定金利・3年満期」が基本です。
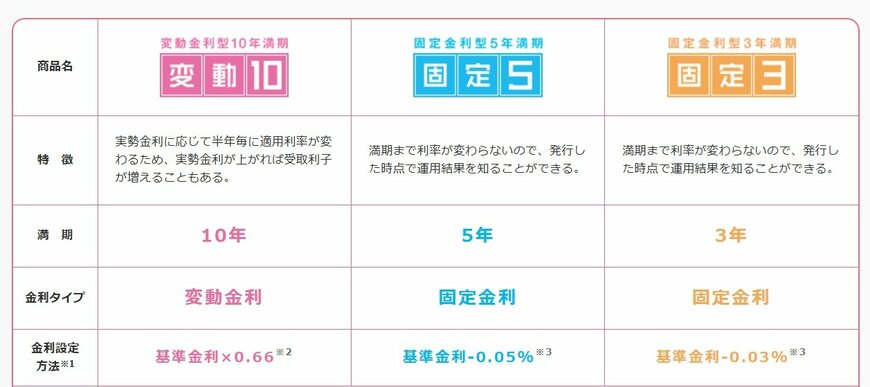
財務省の発表によると、令和7年5月における個人向け国債の種類別の応募額は、下記のとおりです。(出所:財務省「個人向け国債の応募額(令和7年5月)」)
- 個人向け利付国庫債券(変動10年)第182回債 1,229億円
- 個人向け利付国庫債券(固定 5年) 第170回債 1,455億円
- 個人向け利付国庫債券(固定 3年) 第180回債 662億円
今後も金利の上昇が期待されるなら、半年に1回金利が変動する「変動10年」を投資先として選定する人も多いでしょう。半年ごとに市場金利に応じて利率が見直される仕組みで、最低でも年0.05%の利率が保証されています。
ここでは、154回国債を例に見ていきたいと思います。

- 令和5年2月16日~令和5年8月15日:適用利率(税引前)0.33%
- 令和5年8月16日~令和6年2月15日:適用利率(税引前)0.28%
- 令和6年2月16日~令和6年8月15日:適用利率(税引前)0.40%
- 令和6年8月16日~令和7年2月15日:適用利率(税引前)0.72%
- 令和7年2月16日~令和7年8月15日:適用利率(税引前)0.75%
- 令和7年8月16日~令和8年2月15日:令和7年7月2日発表予定
利率(税引前)はいったんは下がったものの、おおむね徐々に上昇し、2025年2月16日から半年間の適用金利は、0.75%と1回で受け取る利子が増加していることが分かります。
また、1万円から購入可能であり、購入後1年を経過すれば中途解約も可能(※)という柔軟さも魅力です。
※中途解約時には、直近2回分の利子相当額が差し引かれます。
2. 金利上昇の背景:なぜ今、国債の金利が上がっているのか
近年、個人向け国債の利率はわずかながら上昇傾向にあります。
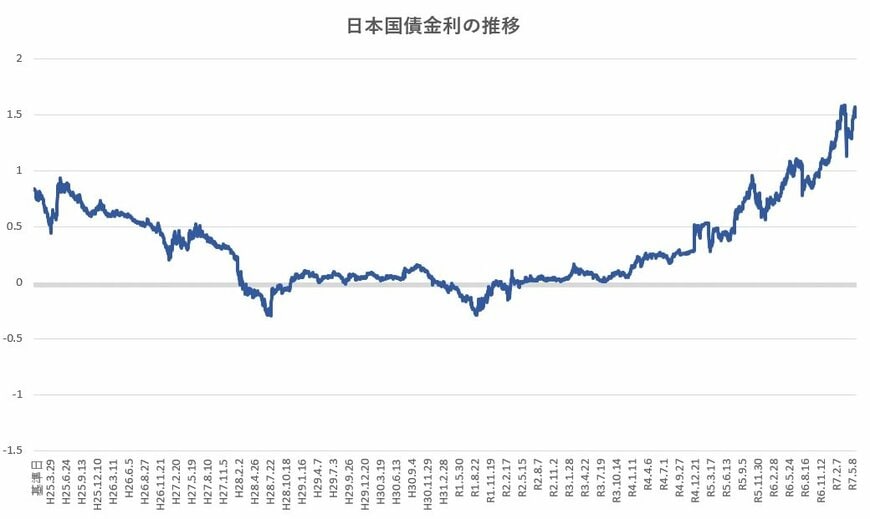
その背景には、日本銀行の金融政策の変化があります。
2024年3月に長らく続いていたマイナス金利政策が解除され、徐々に長期金利が上昇し始めました。それに伴い、国債の利回りも上昇し、個人向け国債の利率にも反映されてきたのです。
「変動10年」は2025年6月時点で年0.75%と、ここ10年では比較的高い水準となっており、「低リスクで利回りを得られる投資先」として再注目されています。
3. 一見お得に見えるけれど…「買ってはいけない」と言われる理由
しかし、専門家の間では「買ってはいけない」という意見も少なくありません。その理由はどこにあるのでしょうか。
3.1 理由1:金利の反映にはタイムラグがある
たとえ市場金利が急上昇したとしても、「変動10年」の金利は半年ごとの見直しであり、すぐには反映されません。
実際の利率は過去の金利水準をもとに算定されるため、タイムラグが生じやすく、直近の上昇局面を取り逃すリスクがあります。
3.2 理由2:インフレが進めば実質利回りはマイナスに
名目金利が0.5%あっても、仮に物価上昇率が2%であれば、実質的には1.5%のマイナスです。
インフレ環境下では、国債の利回りだけでは資産価値を維持できない可能性があります。
3.3 理由3:中途解約時のペナルティ
元本保証とはいえ、1年以内の解約はできず、1年以上経っても直近2回分の利子が差し引かれるため、途中で手放すと利回りが大きく削られる点は注意が必要です。
「いつでも解約できる」安心感はありますが、実際には損が出るケースもあるのです。
3.4 理由4:他の商品と比べて“機会損失”になることも
現在の金利水準では、定期預金や個人向け社債、一部の高配当株など、より高い利回りを得られる選択肢も存在します。
個人向け国債に資金を固定することで、そうした「より利回りの高い機会」を逃してしまうリスクもあるのです。
4. それでも「買ってもいい」ケースとは?
「買ってはいけない」とされる理由は確かにありますが、それでも個人向け国債が有効な選択肢となるケースもあります。
たとえば、以下のような人には個人向け国債は適しています。
4.1 元本を減らしたくない高齢者や退職金受給者
→ 安全資産として一部を国債に回すことで、資産全体のリスクを低減できる。
4.2 投資初心者で、まずは堅実な商品から始めたい人
→ 元本保証であるため、投資の第一歩としては安心感がある。
4.3 金利上昇が続くと見込み、変動型で長期保有を考えている人
→ 半年ごとに利率が見直される「変動10年」であれば、将来的に利率が上昇する可能性も。
5. まとめにかえて:「買ってはいけない」はすべての人に当てはまるわけではない
個人向け国債の金利が上がってきたことは事実ですが、それだけで「今すぐ買うべき」とも「買ってはいけない」とも断言できません。
「安全性」と「利回り」はトレードオフの関係にあります。個人向け国債はリスクを抑える代わりに、大きなリターンは望めない商品。自分の目的が“守る”資産形成であるなら、選択肢として十分検討に値します。
逆に、“増やす”ことが目的であれば、他の商品と比較して「買わない」という選択も、立派な投資判断なのです。
個人向け国債は、万人にとって最適な投資商品ではないからこそ、「安全だけど儲からない」特性を正しく理解し、自分の資産状況やリスク許容度に応じた選択をしましょう。
5.1 参考:現在募集中の個人向け国債
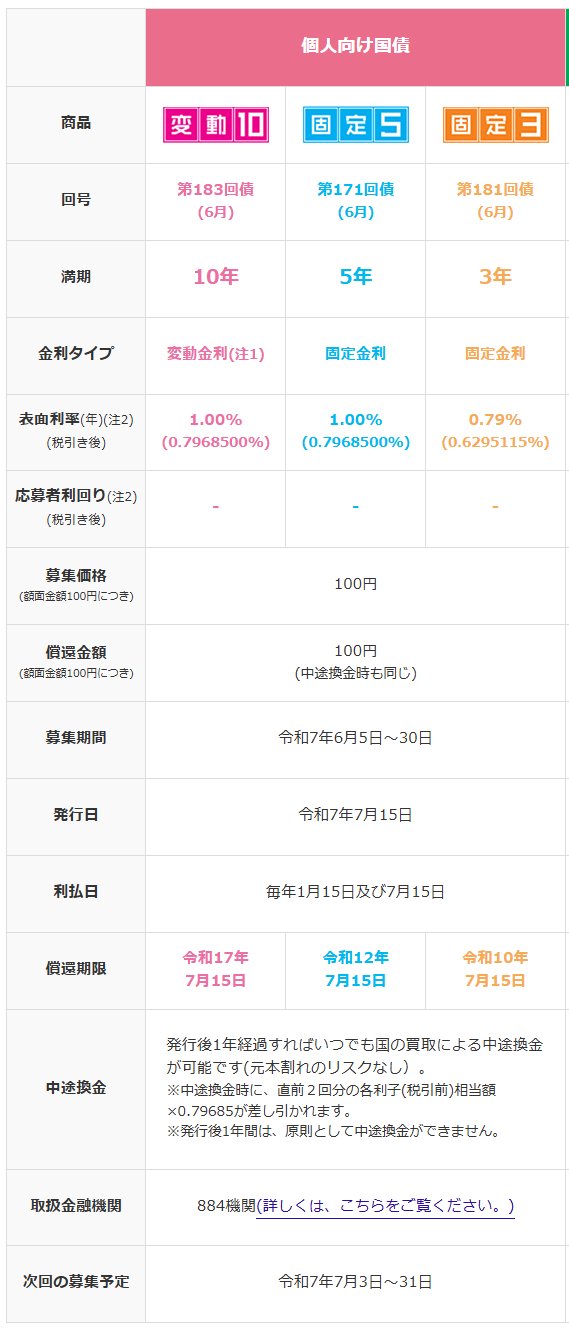


参考資料
和田 直子


