


老後、年金だけで生活できるか不安に思う人もいるでしょう。
とくに長寿化が進む日本では、老後のお金に関する問題は深刻です。
「平均年収400万円の夫」と「専業主婦の妻」の場合、世帯での年金受給額は月額いくらになるのでしょうか。
本記事では、平均年収別で《年金受給額の目安》をシミュレーションした結果をご紹介します。
老後の平均生活費や年金受給額、シニア世帯の貯蓄実態についても解説しますので、ぜひ参考にしてみてください。
1. 「平均年収400万円の夫」と「専業主婦の妻」世帯での年金受給額は月額いくら?
年金は、世帯によって受給額が異なります。
これは、会社員や公務員経験のある厚生年金受給者の年金受給額が、現役時代の平均年収と勤務期間によって決まるためです。
以下の条件で、平均年収別に年金受給額の目安をシミュレーションしてみましょう。
- 1973年生まれ
- 23歳から65歳到達まで会社員として勤務
- 65歳から年金受取を開始
シミュレーションの結果は以下のとおりです。

1.1 平均年収ごとの目安年金受給額(額面)
平均年収 年金受給額の目安(額面)
- 200万円 月10万7000円
- 300万円 月12万7000円
- 400万円 月14万2000円
- 500万円 月16万2000円
- 600万円 月18万1000円
- 700万円 月19万7000円
- 800万円 月21万3000円
- 900万円 月23万4000円
平均年収200万円の人と平均年収800万円の人とでは、年金受給額に倍以上の差があります。
また、会社員や公務員経験がない自営業者や専業主婦は厚生年金を受け取れません。
もらえる年金は、国民年金のみです。国民年金の満額受給額は、月6万9308円となっています。
そのため、平均年収400万円の夫と会社員や公務員経験がない専業主婦の世帯の場合、世帯での年金受給額はおおよそ月額21万円(月14万2000円+月6万9308円)です。
このような世帯は、決して珍しくないでしょう。
2. 老後はどのくらいお金がかかる?
老後生活はどの程度お金がかかるのでしょうか。
総務省統計局「家計調査報告書(家計収支編)2024年(令和6年)平均結果の概要」によると、65歳以上夫婦のみ無職世帯の平均支出とその内訳は以下のとおりです。

2.1 65歳以上の夫婦のみ無職世帯の支出(月額)
- 食料 7万6352円
- 住居 1万6432円
- 光熱・水道 2万1919円
- 家具・家事用品 1万2265円
- 被服及び履物 5590円
- 保険医療 1万8383円
- 交通・通信 2万7768円
- 教育 0円
- 教養娯楽 2万5377円
- その他の消費支出 5万2533円
・諸雑費 2万2125円
・交際費 2万3888円
・仕送り金 1040円 - 直接税 1万1162円
- 社会保険料 1万9171円
- 合計 28万6877円
税金と社会保険料を合わせた平均支出は、月額28万6877円となっています。
内訳としては食費がもっとも高く、次に交通・通信費、教養娯楽費と続きます。
世帯での年金収入が月額21万円の場合、毎月7万6877円もの赤字です。
年間にすると約92万円、仮に老後生活が20年間続くと合計で約1845万円もの資金が不足する計算となります。
3. シニア世帯はどのくらい老後資金がある?
月額21万円の年金収入で平均的な老後生活を20年間送る場合、年金以外に約1845万円ものお金が必要となることを確認しました。
では、実際のシニア世帯はどのくらい貯蓄があるのでしょうか。
金融経済教育推進機構「家計の金融行動に関する世論調査」によると、70歳代二人以上世帯の貯蓄額の分布は以下のとおりです。
※貯蓄額には、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
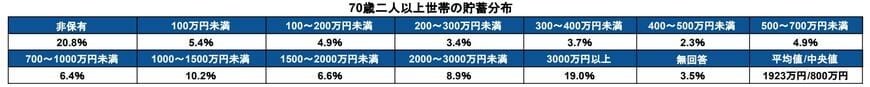
3.1 70歳代二人以上世帯の貯蓄額
- 非保有:20.8%
- 100万円未満:5.4%
- 100~200万円未満:4.9%
- 200~300万円未満:3.4%
- 300~400万円未満:3.7%
- 400~500万円未満:2.3%
- 500~700万円未満:4.9%
- 700~1000万円未満:6.4%
- 1000~1500万円未満:10.2%
- 1500~2000万円未満:6.6%
- 2000~3000万円未満:8.9%
- 3000万円以上:19.0%
- 無回答:3.5%
- 平均値:1923万円
- 中央値 :800万円
平均値は1923万円・中央値は800万円となっています。
平均値は一部のお金持ちの影響を受けるため、中央値がより実態を表していると言えるでしょう。
多くのシニア世帯では、1000万円も貯蓄がないのが実態です。
また、貯蓄がゼロの世帯も20.8%もあります。
そのため、このような貯蓄が十分にない世帯は、生活水準を下げて支出を抑えることで、老後生活を切り抜けることが必要です。
4. 定年退職後に働くという選択肢もある
年金収入が少なく貯蓄も少ない人は、定年退職後も働き続けることを検討してみてもよいかもしれません。
総務省「統計からみた我が国の高齢者」によると、2023年における65~69歳の就業率は52.0%、70~74歳の就業率は34.0%です。
定年退職後も、再雇用や再就職で働く方が増加傾向にあります。
できるだけ長く働くことで老後のお金の負担を軽くして、少しでもゆとりのある老後生活を目指してみてはいかがでしょうか。
参考資料
- 厚生労働省「公的年金シミュレーター」
- 総務省統計局「家計調査報告書(家計収支編)2024年(令和6年)平均結果の概要」
- 金融経済教育推進機構「家計の金融行動に関する世論調査」
- 総務省「統計からみた我が国の高齢者」
- 日本年金機構「令和7年4月分からの年金額等について」
苛原 寛


