


6月13日は年金支給日です。今月の支給は4月・5月分で、2025年度水準の金額となります。金額は増額されるため、税金や社会保険料に大きな変更がなければ、前回の支給よりも受け取れる金額が増える人がほとんどでしょう。
年金額の改定は物価や賃金の変動にあわせて行われます。今年度は増額されましたが、物価・賃金の変動の仕方によっては減額となる年もあります。
年金額の改定により、国民年金・厚生年金はいくら増えるのでしょうか。また、年金額が減額されるのはどのようなときでしょうか。この記事では、今年度の年金額や今後の年金額の改定について解説します。
1. 6月13日から支給される年金額は前年度から「増額」
6月13日から支給される年金額は、前年度から増えます。2025年度の支給額は、以下のとおりです。

- 国民年金
・2024年度:6万8000円
・2025年度:6万9308円(+1308円) - 厚生年金(夫婦2人分の老齢基礎年金を含む)
・2024年度:22万8372円
・2025年度:23万2784円(+4412円)
国民年金(基礎年金)は1308円増加の6万9308円です。また、男性の平均的な収入で40年間就業した場合の厚生年金と夫婦2人分の基礎年金の合計額は、前年度から4412円増加の23万2784円となっています。
増額分を年換算すると、基礎年金は年間で1万5696円、夫婦2人の厚生年金と基礎年金の合計は5万2944円増えています。金額が増えることで、わずかですが生活費に充てられるお金を増やせるでしょう。
ただし、2025年度の年金については金額こそ増加しているものの、実質的には目減りとなっている点に注意したいところです。年金は物価変動率と賃金変動率、そして現役世代の保険料負担が増えないよう支給率を調整する「マクロ経済スライド」をもとに改定率が決まります。
2025年度の改定率は1.9%の増加ですが、物価変動率は2.7%と、年金の増加分を上回っています。年金の伸び以上に物価が伸びており、価値は目減りしているのです。そのため、日常生活においては増額による恩恵を実感できる場面は少ないと考えられるでしょう。
次章では、シニア世代の年金の平均受給額を確かめましょう。
2. シニア世代の年金「国民年金と厚生年金」平均受給額はいくら?
シニア世代の年金の平均受給額は、以下のとおりです。

- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円

- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
国民年金(基礎年金)は平均5万円台、厚生年金(基礎年金含む)は14万円台となっています。
内訳を見てみると、国民年金は誰もが保険料を納める必要があるため、男女差が少なくなっています。一方、会社員や公務員といった人が加入する厚生年金は、男女間で差が生まれているようです。
これは、キャリアの歩み方が男女で異なるためと考えられます。男性は会社員として働き続ける人が多いですが、女性はかつては結婚や出産を機に退職するケースが多かったのです。そのため厚生年金に加入している期間が短く、受給額が男性に比べて少なくなっていると考えられます。
また、給料によって厚生年金保険料が異なることから、男女間での給与格差なども、受給額に影響しているでしょう。
最新の年金平均受給額は国民年金が5万円台、厚生年金が14万円台でしたが、物価や賃金の動向次第では減額となる可能性もあるでしょう。次の章では、年金減額の可能性について解説します。
3. 年金は将来「減額」されてしまうの?
年金額は毎年改定されていますが、物価や賃金の変動の仕方によっては、減額となる可能性があります。過去の年金額の推移や年金改定の仕組みを解説します。
3.1 年金額の改定の仕組み
年金額の改定は物価変動率と名目手取り賃金変動率を用います。2025年度の改定では、物価変動率が2.7%、名目手取り賃金変動率が2.3%と物価>賃金の状態になっていました。そのため、現役世代の負担能力に配慮し、名目手取り賃金変動率を改定率に採用しました。
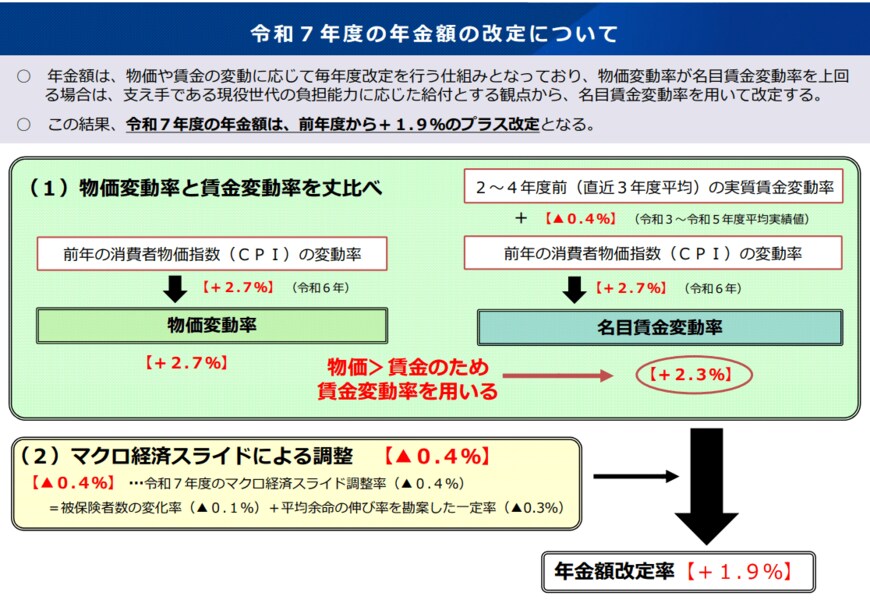
ただし、ここにマクロ経済スライドによる調整が加わります。マクロ経済スライドとは、将来の現役世代の負担に配慮し、保険料収入と年金給付の支出の均衡が保たれるよう年金の給付水準を調整するものです。スライドによる調整率は、被保険者数の変化率と平均余命の伸び率を勘案した一定率を足し合わせて算出しています。
2025年度のマクロ経済スライドによる調整は、△0.4%です。よって、改定率が1.9%に下がっています。
これを踏まえて、2024年度までの過去20年の年金改定率の推移を見てみましょう。
3.2 過去20年の年金改定率の推移
2024年度までの過去20年の年金改定率の推移は以下のとおりです。
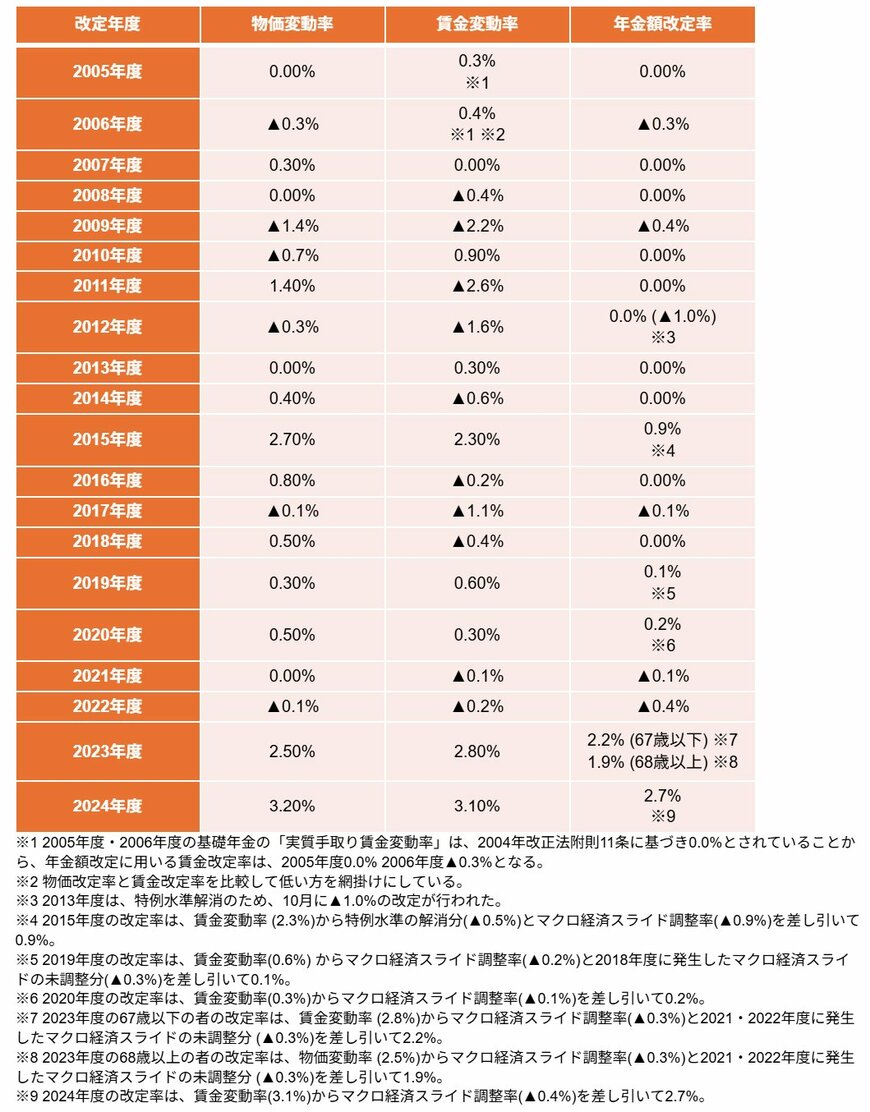
- 2005年度:0.00%
- 2006年度:▲0.3%
- 2007年度:0.00%
- 2008年度:0.00%
- 2009年度:▲0.4%
- 2010年度:0.00%
- 2011年度:0.00%
- 2012年度:0.0% (その後▲1.0%に再改定)
- 2013年度:0.00%
- 2014年度:0.00%
- 2015年度:0.9%
- 2016年度:0.00%
- 2017年度:▲0.1%
- 2018年度:0.00%
- 2019年度:0.1%
- 2020年度:0.2%
- 2021年度:▲0.1%
- 2022年度:▲0.4%
- 2023年度:2.2% (67歳以下) 1.9% (68歳以上)
- 2024年度:2.7%
過去20年間で減額となったのは、2006年度、2009年度、2017年度、2021年度、2022年度でした。それ以外はほとんどが据え置きで、2023年からは上昇傾向にあります。
据え置きが多いのは、物価がプラスで賃金がマイナスだった年が多いためです。賃金変動率は、過去20年のうち10年でマイナスとなっており、賃金がマイナスの年はほとんど金額が据え置きとなっています。2%以上の上昇となっている年は2023年度と2024年度のみで、つい最近まで年金額はほぼ横ばいもしくは減額される年のほうが多かったのです。
そのため、今後も物価がプラスで賃金がマイナスのような状態になった際は、年金額が据え置きもしくは多少の減額となる可能性が高いです。
現在は賃金の上昇を上回るほど物価が高くなっていますが、物価・賃金の変動については今後確実な見通しを立てられるわけではありません。賃上げの流れが続かなければ、「物価が上がっているのに年金額が増えない」といった現象が起きる可能性があるといえるでしょう。
次章では、老後に向けて私たちができることを解説します。
4. 老後に向けて私たちができること
老後に向けて私たちができる準備として、年金以外の資産づくりが考えられます。
たとえば、自分で運用して積み立てていく年金制度である「iDeCo」を活用すれば、公的年金とは別に年金を用意できます。iDeCoは月5000円から掛金を拠出でき、個人事業主、会社員、専業主婦(夫)などどのような人でも利用することが可能です。掛金はすべて所得控除の対象になるため、税金を減らせるのがメリットです。
加えて、運用益は非課税となり、受け取り時も一定額までなら税金がかかりません。受け取り方は年金形式のほか、一時金形式での受領も可能です。老後のプランにあわせた受け取り方ができるでしょう。
ただし、iDeCoでは原則60歳まで運用しているお金を引き出せません。余裕資金で掛金を拠出するようにしましょう。
また、NISAの活用もおすすめです。
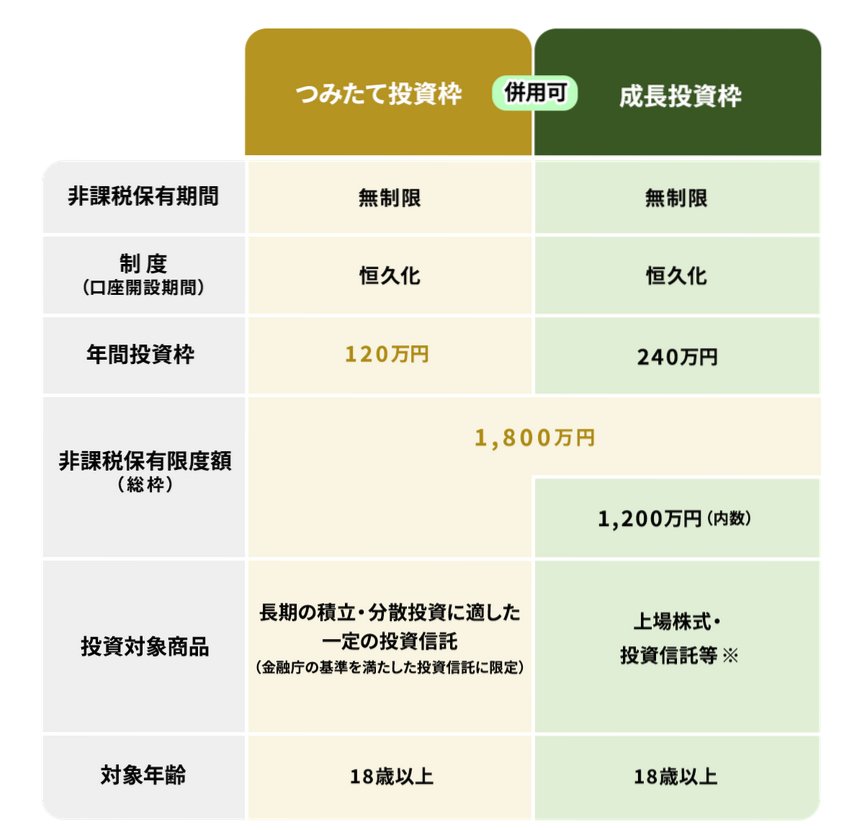
NISAは少額から投資ができる制度で、運用益が非課税になるのが特徴です。通常は20.315%の所得税や住民税などがかかりますが、NISA口座で運用したお金については、それらがかからないため、売却時は運用益がそのまま手元に入ってきます。
2024年からは口座の保有期間が恒久化され、非課税で運用したお金を保有できる期間も無制限となりました。これにより老後も資産運用を続けられ、少しずつお金を取り崩しながら運用を続けられるでしょう。
なお、NISA口座は1人1つまでしか保有できません。また、非課税で保有できるお金は1800万円までで、それ以降の資産については課税対象となる点に注意しましょう。
5. 年金以外の備えを忘れずに
公的年金は国民の老後生活を支える重要な制度です。しかし、物価や賃金によって変動するため、年によっては減額される可能性もあります。現役のうちから保険料を払い続けたにもかかわらず、減額されるとなると、納得しにくいと考える人もいるでしょう。
年金以外の資産をつくれば、公的年金の増減に影響されずに家計のやりくりが可能です。お金を運用してつくった資産はインフレにも強く、豊かな老後生活を過ごせる可能性を高められます。年金以外の備えを用意して、万全の状態で老後生活を迎えられるようにしましょう。


参考資料
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「マクロ経済スライド」
- 厚生労働省「年金制度基礎資料集」
- 金融庁「NISAを知る」
石上 ユウキ


