


新年度が始まってから2ヵ月が経ち、新たな体制に慣れてきた人も多いでしょう。なかには、4月から昇進して管理職になった人もいるのではないでしょうか。
管理職には「部長」「課長」などさまざまな役職があり、それぞれ賃金は異なります。加えて、管理職にはいまだに男女での給与格差も見られる状況です。物価高の現代において、給与の格差は生活に与える影響が大きいと考えられます。
管理職の賃金は、男女でどれくらいの差があるのでしょうか。この記事では、管理職の給与格差について解説します。
1. 【部長・課長・係長】管理職の賃金格差はどれくらい?
管理職の賃金格差はどれくらいあるのでしょうか。まずは役職別に見てみましょう。

男女計
- 部長級:62万7200円
- 課長級:51万2000円
- 係長級:38万5900円
男性
- 部長級:63万6400円
- 課長級:52万2400円
- 係長級:39万6300円
女性
- 部長級:54万9900円
- 課長級:45万8100円
- 係長級:35万4000円
部長級の給与は50万円から60万円台ですが、課長級は40万円から50万円と、10万円ほどの差があります。企業の各部の長である部長は、その責任の重さや勤続年数、経験の豊かさなどから、ほかの役職に比べると一段と高い賃金が設定されているのでしょう。
いわゆる中間管理職と呼ばれる課長級は、部長にはおよばないものの、月額50万円台の給与を受け取る人もいるようです。一方で、上司と部下との間で板挟みになったり、プレイングマネージャーのような働き方をしている人がいたりするなど、精神的・肉体的にも厳しい労働環境に置かれているケースもあります。
業種や業務内容にもよりますが、部長の仕事よりも課長の仕事のほうが大変だと感じる場合もあるのではないでしょうか。
1.1 根強く残る「男女差」
男女の賃金差をあらためて比較してみましょう。
男性
- 部長級:63万6400円
- 課長級:52万2400円
- 係長級:39万6300円
女性
- 部長級:54万9900円
- 課長級:45万8100円
- 係長級:35万4000円
男性の部長級は60万円台である一方、女性の部長級は50万円台で、約10万円もの差があります。係長級のころは差が4万円程度と少ないですが、課長・部長と昇進するにつれて、差は開いているようです。
男女差がある要因としてはさまざまなことが考えられます。たとえば、女性は男性に比べて管理職の人数が少ないのです。厚生労働省の「令和5年度雇用均等基本調査」によれば、企業規模10人以上の会社の女性の管理職の人数は、以下のとおりです。
- 部長級:7.9%
- 課長級:12.0%
- 係長級:19.5%
係長級でも全体の20%であり、課長級は10%超、部長級は7%台と少なくなっています。母数が少ない分、平均額も上がりにくくなっていると考えられます。
このほかの要因としては、親族の扶養手当や住居手当などを夫が受け取っており、支給される手当が男性より少ないことや、結婚・出産による退職などにより、ひとつの企業での勤続年数が男性ほど長くないことなどが挙げられるでしょう。
次章では、管理職の給与や男女差の格差是正の対策を解説します。
2. 女性の管理職への昇進は「損しかない」?格差是正のための対策
管理職は、部下のマネジメントや業務の進捗管理、上司や役員・経営陣への対応などさまざまな業務をしなければなりません。そうした業務量の多さにもかかわらず、管理職になると労働基準法上の「管理監督者」とみなされ、残業代が出ないのです。
業務量に見合わない給与が支給されている現状から、管理職への昇進は「罰ゲーム」とも捉えられるようになっているのでしょう。
とくに女性は結婚や出産などライフステージの変化により退職・休業するケースがあるため、なかなか管理職への登用が進みません。激務であることから仕事と育児の両立も難しくなり、昇進が「損」だと考える人もいるでしょう。
男女の賃金格差是正については、社会で活躍する女性の増加が必須です。前述のとおり、女性の管理職への登用は7〜20%程度となっていますが、この数値が上昇すれば、女性の管理職が増えて給与の格差が減る可能性があるでしょう。
現代では転職が盛んになっていることもあり、女性のキャリアの歩み方も以前とは異なっています。転職による昇給や昇進の増加も、男女の賃金格差の是正につながるでしょう。
次章では、管理職に多い年代である40〜50歳代の資産額をチェックします。
3. 40〜50歳代の資産額をチェック
40歳からは介護保険料の徴収が始まり、老後資産のことを本格的に考え始める必要があります。管理職になる機会の多い年齢である、40歳代・50歳代の資産額を確かめてみましょう。

3.1 40歳代・単身世帯
- 金融資産非保有:33.3%
- 100万円未満:15.4%
- 100~200万円未満:7.7%
- 200~300万円未満:5.2%
- 300~400万円未満:4%
- 400~500万円未満:1.2%
- 500~700万円未満:4.9%
- 700~1000万円未満:4.6%
- 1000~1500万円未満:5.9%
- 1500~2000万円未満:2.8%
- 2000~3000万円未満:3.7%
- 3000万円以上:8.6%
- 無回答:2.5%
- 平均:883万円
- 中央値:85万円

3.2 50歳代・単身世帯
- 金融資産非保有:40.2%
- 100万円未満:13.1%
- 100~200万円未満:4.1%
- 200~300万円未満:2.7%
- 300~400万円未満:3.8%
- 400~500万円未満:1.9%
- 500~700万円未満:3.3%
- 700~1000万円未満:3.8%
- 1000~1500万円未満:5.5%
- 1500~2000万円未満:3.3%
- 2000~3000万円未満:3.8%
- 3000万円以上:11.2%
- 無回答:3.3%
- 平均:1087万円
- 中央値:30万円
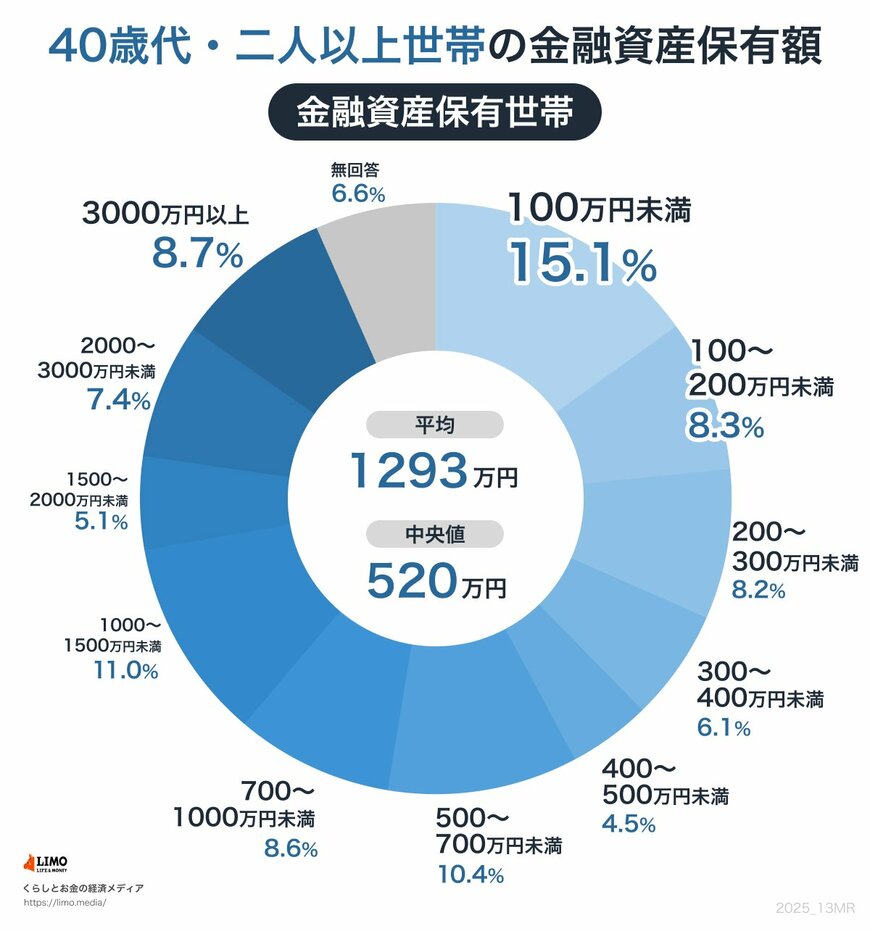
3.3 40歳代・二人以上世帯
- 100万円未満:15.1%
- 100~200万円未満:8.3%
- 200~300万円未満:8.2%
- 300~400万円未満:6.1%
- 400~500万円未満:4.5%
- 500~700万円未満:10.4%
- 700~1000万円未満:8.6%
- 1000~1500万円未満:11%
- 1500~2000万円未満:5.1%
- 2000~3000万円未満:7.4%
- 3000万円以上:8.7%
- 無回答:6.6%
- 平均:1293万円
- 中央値:520万円
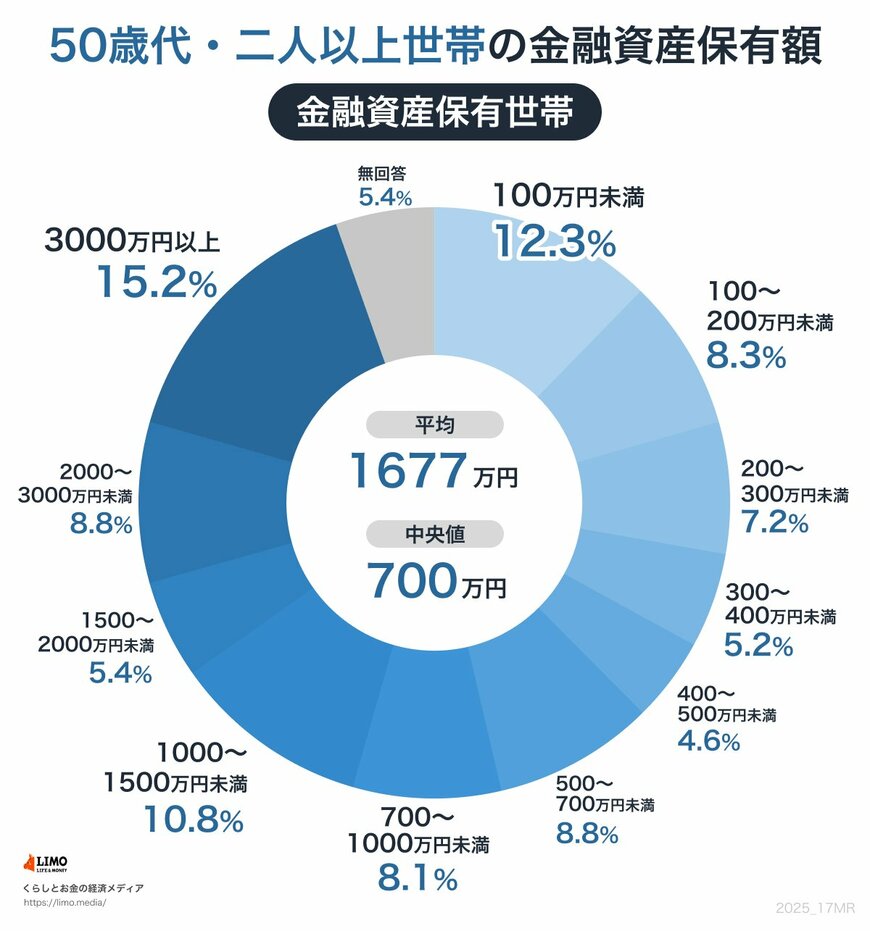
3.4 50歳代・二人以上世帯
- 100万円未満:12.3%
- 100~200万円未満:8.3%
- 200~300万円未満:7.2%
- 300~400万円未満:5.2%
- 400~500万円未満:4.6%
- 500~700万円未満:8.8%
- 700~1000万円未満:8.1%
- 1000~1500万円未満:10.8%
- 1500~2000万円未満:5.4%
- 2000~3000万円未満:8.8%
- 3000万円以上:15.2%
- 無回答:5.4%
- 平均:1677万円
- 中央値:700万円
40歳代単身世帯の資産額は約900万円、50歳代単身世帯は約1000万円と、平均額には約100万円の差があります。しかし、中央値は40歳代が約80万円、50歳代が30万円と、ほとんどの人が100万円未満の資産しかないようです。
二人以上世帯では、40歳代が平均約1200万円、50歳代が平均約1700万円と、単身世帯よりも多い金額になっています。中央値も40歳代が約500万円、50歳代が700万円と単身世帯よりも多くなっているようです。
管理職になれば、係長級よりは給与がアップするため、資産は備えやすいでしょう。ただし、老後の資産が1000万円程度だと、物価高の現代ではやや物足りないかもしれません。投資商品や保険など、預貯金以外の金融資産がどれくらいあるかによって、老後生活のしやすさは変わってくると考えられます。
定年を迎えれば退職金を受け取る人が多いでしょう。しかし、老後資産が退職金頼みにならないよう、資産運用などで資産づくりを日頃からしておく必要があります。
4. まとめ
管理職はさまざまな業務をこなす必要がありますが、残業代が出ないなど金銭面での損失があることから、割に合わないと考える人もいるでしょう。加えて、男女で賃金格差があれば「管理職になりたがらない女性」も増えていきます。
「管理職を目指したい」と考える女性が役職や業務量にふさわしい賃金が受け取れるよう、企業の支援やサポートも大切になります。柔軟な働き方ができたり透明性の高い人事評価制度を設けたりといった、組織に合った人事制度の改革が重要です。


参考資料
- 厚生労働省「令和6年賃金構造基本統計調査 役職別」
- 厚生労働省「「令和5年度雇用均等基本調査」結果を公表します~女性の管理職割合や育児休業取得率などに関する状況の公表~」
- 金融経済教育推進機構「家計の金融行動に関する世論調査 2024年」
石上 ユウキ


