


6月、夏のボーナスシーズンが近づいてきました。
「自分たちの世帯年収はどのくらいの位置にあるのか気になる」という方も多いのではないでしょうか。
本記事では、年代ごとの世帯年収について詳しく解説し、さらに「夫婦で収入を増やすこと」が老後の年金額にどのような影響を与えるのかを解説します。
老後の生活設計を立てるうえで、収入の実態と年金の関連性を理解することは非常に大切なため、この機会にじっくり考えてみましょう。
1. ウチの「世帯年収」少ない?多い?「世帯年収の平均額」を確認
まずは、「世帯年収の平均額」について確認していきましょう。
厚生労働省の「2023(令和5)年 国民生活基礎調査の概況」によると、世帯年収の平均所得額は、524万2000円となりました。

所得階層ごとの世帯構成を見てみると、「100〜200万円未満」が14.6%で最多となっており、次いで「200〜300万円未満」が14.5%、「300〜400万円未満」が12.9%と、低〜中所得層に世帯が集中している状況がうかがえます。
さらに、所得の中央値は405万円となっており、平均所得(524万2000円)を下回る世帯の割合は全体の62.2%に達しています。
このことから、年収400万円程度で生活している世帯が多数を占めている現状が見て取れます。
では、年齢層ごとに世帯の年間収入を見た場合、どのように推移していくのでしょうか。
1.1 【年代別】1世帯あたりの平均所得金額はいくら?
厚生労働省「2023(令和5)年 国民生活基礎調査の概況」によると、年代別における世帯年収は以下のとおりです。

【年代別における世帯年収の推移】
- 29歳以下:339万5000円
- 30〜39歳:608万5000円
- 40〜49歳:696万円
- 50〜59歳:758万5000円
- 60〜69歳:536万6000円
- 70歳以上:381万円
世帯年収は年齢の上昇とともに増加し、特に50歳代で約700万円のピークを迎えます。
しかし、60歳代に差しかかると、老後の生活が本格的に始まり、それに伴い収入も次第に減少し、その後は年齢を重ねるごとにさらに落ち込んでいく傾向が見られます。
65歳以上の世帯では収入の大部分が「公的年金」によるものであり、老後の生活はその年金収入に大きく依存している状況が見受けられます。
では、年金のみで生活しているシニア世帯は、本当に年金だけで十分に生活費をまかなえているのでしょうか。
2. 65歳以上・無職夫婦世帯の「老後の家計収支」は赤字?
総務省の「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」によると、65歳以上・夫婦のみ無職世帯の家計収支は下記のとおりです。
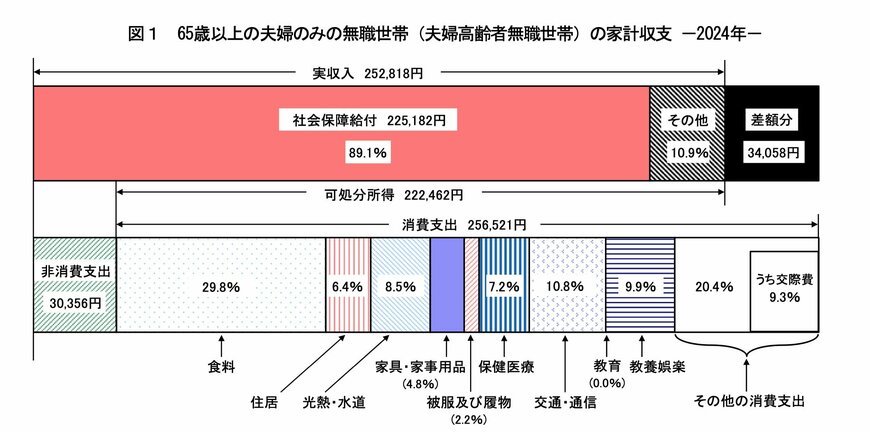
- 実収入:25万2818円
- 可処分所得(手取り収入):22万2462円
- 消費支出:25万6521円
- 毎月の赤字額:3万4058円
【消費支出:25万6521円】
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- 諸雑費:2万2125円
- 交際費:2万3888円
- 仕送り金:1040円
65歳以上の無職の夫婦世帯の平均的な手取り収入は約22万円であるのに対し、月の平均支出は約25万円と、毎月約3万円の不足が生じています。
これは「平均的な年金収入」と「平均的な支出」を基にした数値ですが、もし年金収入が多ければ、生活費を年金だけで賄うこともより可能になるでしょう。
では、夫婦共働きなどで収入を増やした場合、老後に受け取る年金額はどの程度増加するのか、見ていきましょう。
3. 「夫婦で年収を増やす」ことで老後の年金はどのくらい増える?
厚生労働省が発表した「令和7年度の年金額改定についてのお知らせ」によると、標準的な夫婦世帯が受け取る年金の月額は23万2784円とされています。
なお、この「標準的な夫婦世帯」とは、以下のような条件を満たすケースを指します。
- 夫婦ともに国民年金を満額受給
- 夫が現役時代に平均標準報酬額45万5000円で40年間厚生年金に加入
- 配偶者は厚生年金に加入していない
ただし、上記の年金額はあくまで一例であり、実際の受給額は加入期間や収入状況によって変わることに注意が必要です。
たとえば、ここで示したケースは妻が専業主婦である想定ですが、夫婦共に働いている場合には、受け取る年金額がより多くなる可能性があります。
次章では、夫婦共働きの場合に年金がどの程度増えるかを、厚生労働省の「令和7年度の年金額改定についてお知らせします」を参考にシミュレーションしてみましょう。
3.1 夫婦ともに「厚生年金期間中心(20年以上)」の場合の年金額
以下の年収と加入期間を前提に、現役時代に厚生年金に20年以上加入していた場合、夫婦で受け取れる年金額はおよそ「30万円」となります。
【厚生年金期間中心(20年以上)の男性のケース】
2025年度の年金月額:17万3457円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算
- 基礎年金:6万8671円
- 厚生年金:10万4786円
【厚生年金期間中心(20年以上)の女性のケース】
2025年度の年金月額:13万2117円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円※賞与含む月額換算
- 基礎年金:7万566円
- 厚生年金:6万1551円
前章で取り上げた「夫の平均収入が45万5000円で妻が専業主婦」のケースと比べると、年金受給額は約7万円の差が生じます。
このように、現役時の平均収入が老後の年金額に大きく関わるため、早めに自身の年金見込みを確認し、足りない分は老後資金として準備しておくことが大切です。
具体的な年金受給額については、「ねんきん定期便」や「ねんきんネット」を利用して確認することをおすすめします。
4. 「年金収入を増やす方法」と「十分な老後資金の確保」を考えよう
本記事では、「夫婦で収入を増やすこと」が老後の年金額にどのような影響を与えるのかについて解説していきました。
少子高齢化の進行に伴い、将来的には年金の給付額が減少するリスクも指摘されています。
また、本記事で示した「収支の赤字」はあくまで平均的な生活費の不足分に過ぎず、実際には医療費や介護費などの追加支出も考慮する必要があります。
これらの状況を踏まえ、将来に備えて「年金収入を増やす方法」と「十分な老後資金の確保」の両面から準備を進めることが一層重要だと言えるでしょう。


参考資料
和田 直子


