

総務省統計局が公表した最新の「人口統計」によると、2024年12月1日時点での日本の総人口は1億2374万4000人となっており、前年同時期と比べておよそ55万5000人の減少が確認されました。
2005年を境に日本の人口は減少しており、2008年に過去最多を記録したものの、その後は減少傾向が続いています。
特に2011年以降は毎年人口が減り続けており、現在まで14年連続で減少が続いているのが実情です。
一方で、高齢者の割合は年々増加しており、65歳以上の人口はついに29.3%に達し、過去最高を更新しました。
高齢化が進行する中で、今のシニア世代はどのような日常を送っているのでしょうか。
本記事では、現代の高齢者を取り巻く「生活費・貯蓄状況・年金収入」に焦点を当て、いまどきシニアのリアルな暮らしについて、詳しく紹介していきます。
1. 【最新データ】65歳以上人口は「29.3%」と過去最高に
総務省統計局の「人口統計」によれば、65歳以上の割合は1950年の4.9%から徐々に増加し、2024年には過去最高の29.3%に達しました。
また、75歳以上の人口比も1950年の1.3%から年々伸び続け、2024年には前年より0.7ポイント上昇して16.8%となり、こちらも過去最多を記録しています。

これらのデータから、日本が超高齢社会に突入していることが明らかであり、医療や福祉の持続可能性が今後ますます問われることが予想されます。
さらに、高齢者の増加は年金制度にも大きな影響を及ぼす可能性があり、制度の見直しや支え合いの仕組みづくりが課題となってくるでしょう。
では、現在のシニア世代は、どのくらい年金を受け取り、どのような生活を送っているのでしょうか。
2. 【2025年度】年金額は増額改定も実質的には目減りの現状
厚生労働省「令和7年度の年金額改定についてお知らせします」によると、2025年度の年金支給額は前年と比べて1.9%の増額改定となりました。
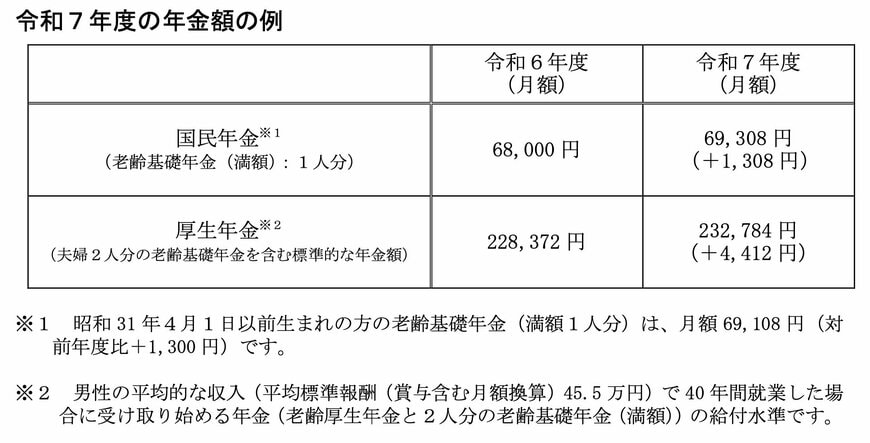
- 国民年金(老齢基礎年金):6万9308円(1人分)
- 厚生年金:23万2784円(夫婦2人分)
しかし、物価の上昇に対して年金の改定率が十分に反映されておらず、実質的な受取額は目減りし続けているのが現状です。
なお、これらの年金額はあくまで一例であり、実際の受給額は人それぞれの加入期間や収入実績によって大きく異なります。
次章では、現代のシニア世代が受け取っている「平均的な年金額」について詳しく見ていきましょう。
2.1 現シニアの「平均的な年金額」は?国民年金はたったの5万円…。
厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」によると、厚生年金と国民年金の平均月額は下記のとおりです。
【厚生年金の平均月額(国民年金を含む)】
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
【国民年金の平均月額】
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
国民年金は保険料が一律のため、受給額にも大きなばらつきはなく、国民年金のみを受給している人の月額は、全体・男女別ともに5万円台にとどまっています。
一方、厚生年金(国民年金を含む)の平均受給額は全体で14万円台となっており、男女間ではおよそ6万円の開きがあるのが実情です。
では、仮に平均的な年金額を受け取れるとした場合、果たして老後の暮らしは安心して送れるのでしょうか。
3. 年金世帯の1ヶ月の家計収支は赤字?黒字?
総務省「家計調査報告(家計収支編)2024年平均結果の概要」によると、65歳以上の無職の夫婦世帯の1ヶ月に使う生活費の平均は「25万2818円」となっています。
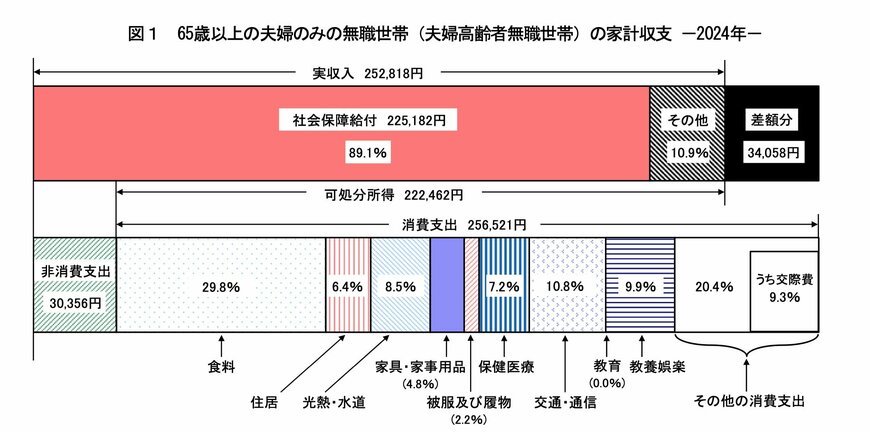
仮に「夫が平均的な厚生年金額」「妻が平均的な国民年金額」を受け取る場合、夫婦の月収は約22万円となりますが、その状況では毎月約3万円の赤字が発生します。
この赤字を補うためには、貯蓄の取り崩しや追加の収入源を確保する必要があるとうかがえます。
では、現代シニアの貯蓄事情はどのようになっているのでしょうか。
4. 60歳代の貯蓄事情はどうなっている?実は「貯蓄ゼロ世帯」も存在する
金融経済教育推進機構「家計の金融行動に関する世論調査 2024年」によると、60歳代・二人以上世帯の平均貯蓄額(平均値と中央値)は、以下のとおりです。
【二人以上世帯の平均貯蓄額】
- 平均値:2033万円
- 中央値:650万円
平均値を見ると、老後に向けて順調に貯蓄を進めている世帯が多いように思えますが、平均値は極端に高い金額に引き寄せられるため、実際の状況を正確に反映しているわけではありません。
一方、中央値はデータの真ん中の値を示すため、より実態に近い数字と言えますが、中央値をみると1000万円には届かないという結果となっています。
さらに、金融経済教育推進機構の資料によると、60歳代・二人以上世帯の貯蓄割合は以下のとおりです。
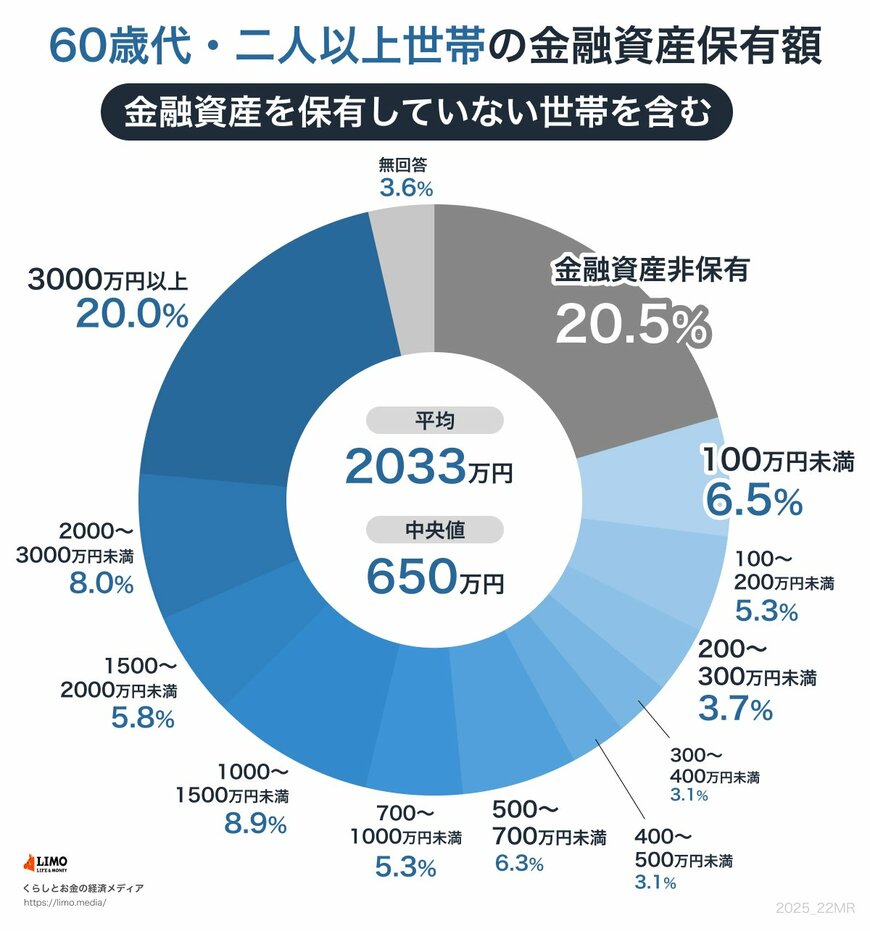
- 金融資産非保有:20.5%
- 100万円未満:6.5%
- 100~200万円未満:5.3%
- 200~300万円未満:3.7%
- 300~400万円未満:3.1%
- 400~500万円未満:3.1%
- 500~700万円未満:6.3%
- 700~1000万円未満:5.3%
- 1000~1500万円未満:8.9%
- 1500~2000万円未満:5.8%
- 2000~3000万円未満:8.0%
- 3000万円以上:20.0%
- 無回答:3.6%
60歳代・二人以上世帯の約2割が3000万円を超える金融資産を保有している一方で、まったく貯蓄がない世帯も2割を占めています。
このように、金融資産をまったく持たない世帯の割合が、3000万円以上の資産を持つ世帯よりも多いという現実がみてとれます。
前章で紹介した年金世帯の家計収支はあくまで「平均値」に過ぎませんが、老後2000万円問題が注目される現代においては、ある程度の老後資金を準備しておくことが、将来の安心を確保するために重要であると言えるでしょう。
5. 現役時の早い段階から「老後の備え」をしておこう
本記事では、現代の高齢者を取り巻く「生活費・貯蓄状況・年金収入」に焦点を当て、いまどきシニアのリアルな暮らしについて、詳しく紹介していきました。
少子高齢化が進む現代では、年金の実質的な目減りが続く可能性が高く、年金だけでは老後の生活費を十分に賄えないケースが増えていくと考えられます。
上記をふまえ、現役時の早い段階から「老後の備え」を始めることは、将来の生活を安心して送るために欠かせません。
さらに、現役時代に将来のライフスタイルを見越して計画を立てておくことで、予期しない支出にも柔軟に対応でき、精神的な余裕を持つことができます。
早期の準備は、年齢を重ねても無理なく安定した生活を支えるための基盤となり、充実した老後を迎えるための重要なステップとなるでしょう。


参考資料
- 総務省統計局「人口推計(2024年(令和6年)10月1日現在)‐全国:年齢(各歳)、男女別人口 ・ 都道府県:年齢(5歳階級)、男女別人口‐」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 総務省「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 厚生労働省「令和5年度 厚生年金保険・国民年金事業の概況」
- 金融経済教育推進機構「家計の金融行動に関する世論調査 2024年」
中本 智恵


