
年金は、シニアの生活に欠かせない大切なお金。支給日に受け取る年金は、多くの方にとって2カ月分の生活費になるわけですから、よく考えて使いたいものです。
年金は偶数月に支払われ、次の支給日は6月13日です。2025年の4月分と5月分の年金が支払われますが、2025年度の年金は前年度より1.9%増加しています。
多くの方は手取りが増えたと感じるかもしれませんね。
そこで今回の記事では、60歳~89歳まで一歳刻みで、国民年金と厚生年金の平均受給額についてお伝えします。
現代のシニアが受け取っている年金額を確認して、老後の生活を考える一助にしていただけると幸いです。
1. 2025年度の年金額は前年度より上昇、実質は減少
2025年度に支給される年金は、前年度より1.9%引き上げられます。2025年度の年金額のモデルケースで確認してみましょう。

- 国民年金(老齢基礎年金)((満額):1人分):6万9308円(+1308円)
- 厚生年金(夫婦2人分の老齢基礎年金を含む標準的な年金額):23万2784円(+4412円)
改定された年金は、6月から受け取ることができます。
6月13日に受け取る年金は「2025年4月分と2025年5月分」ですから、年金を受給中の方は金額を確認してみましょう。
また、6月上旬には年金の改定額通知書・振込通知書も届く予定になっています。こちらも確認をおすすめします。

年金額は物価上昇率や名目手取り賃金変動率を用いて改定されます。
増額改定は3年連続ですが、マクロ経済スライドによる調整がおこなわれ、改定率は物価や賃金が変動した率より低く抑えられています。
この措置は年金財政を健全に維持し、世代間の公平を図るためですが、年金の伸びが物価上昇率に追いつかないので、年金額は実質的に目減りしていると言えます。
2. 【一歳刻みの年金早見表】60歳~89歳まで!国民年金の平均受給額はいくら?
それでは、実際にシニアが受け取っている、ひと月あたりの年金額を確認してみましょう。
「令和5年度 厚生年金保険・国民年金事業の概況」より、最初に国民年金の平均受給額を年金一覧表で詳しく見ていきます。
2.1 【60歳~69歳】国民年金の平均受給額
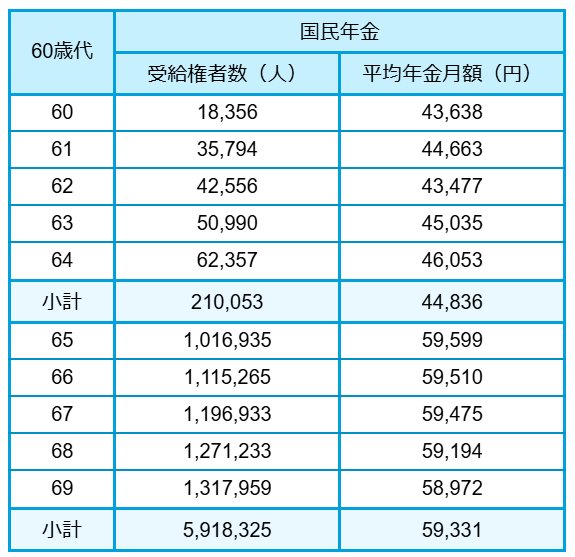
- 60歳:4万3638円
- 61歳:4万4663円
- 62歳:4万3477円
- 63歳:4万5035円
- 64歳:4万6053円
- 65歳:5万9599円
- 66歳:5万9510円
- 67歳:5万9475円
- 68歳:5万9194円
- 69歳:5万8972円
※65歳未満の国民年金の受給権者は繰上げ支給を選択した方
2.2 【70歳~79歳】国民年金の平均受給額

- 70歳:5万8956円
- 71歳:5万8569円
- 72歳:5万8429円
- 73歳:5万8220円
- 74歳:5万8070円
- 75歳:5万7973円
- 76歳:5万7774円
- 77歳:5万7561円
- 78歳:5万7119円
- 79歳:5万7078円
2.3 【80歳~89歳】国民年金の平均受給額
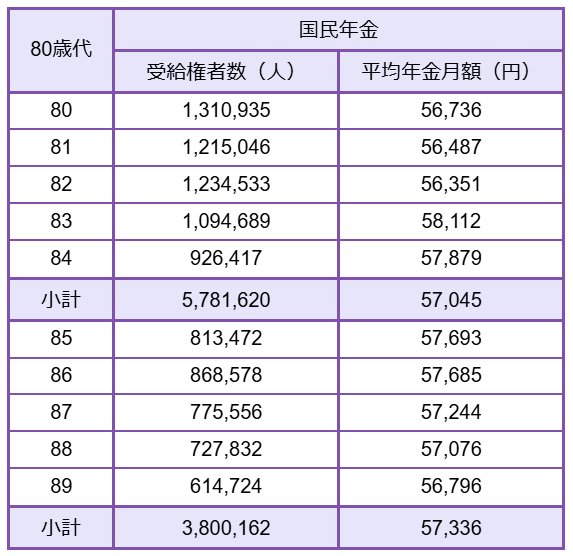
- 80歳:5万6736円
- 81歳:5万6487円
- 82歳:5万6351円
- 83歳:5万8112円
- 84歳:5万7879円
- 85歳:5万7693円
- 86歳:5万7685円
- 87歳:5万7244円
- 88歳:5万7076円
- 89歳:5万6796円
3. 【一歳刻みの年金早見表】60歳~89歳まで!厚生年金の平均受給額はいくら?
次に、厚生年金の平均受給額(※老齢基礎年金を含む)について見ていきましょう。
3.1 【60歳~69歳】厚生年金の平均受給額

- 60歳:9万6492円
- 61歳:10万317円
- 62歳:6万3244円
- 63歳:6万5313円
- 64歳:8万1700円
- 65歳:14万5876円
- 66歳:14万8285円
- 67歳:14万9205円
- 68歳:14万7862円
- 69歳:14万5960円
※65歳未満の厚生年金保険(第1号)の受給権者は、特別支給の老齢厚生年金の定額部分の支給開始年齢の引上げにより、主に定額部分のない、報酬比例部分のみの方
3.2 【70歳~79歳】厚生年金の平均受給額

- 70歳:14万4773円
- 71歳:14万3521円
- 72歳:14万2248円
- 73歳:14万4251円
- 74歳:14万7684円
- 75歳:14万7455円
- 76歳:14万7152円
- 77歳:14万7070円
- 78歳:14万9232円
- 79歳:14万9883円
3.3 【80歳~89歳】厚生年金の平均受給額
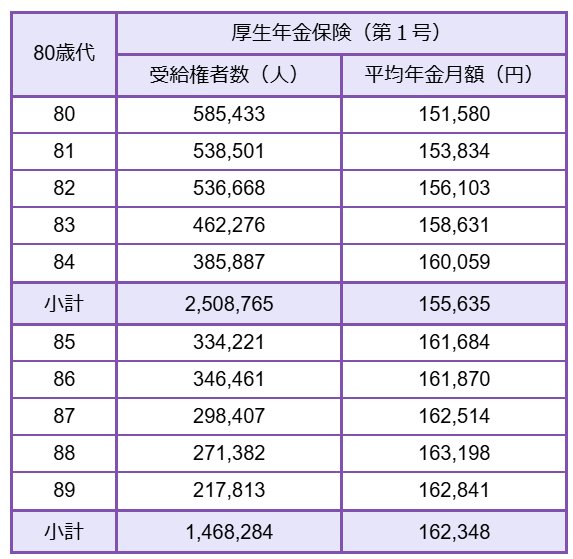
- 80歳:15万1580円
- 81歳:15万3834円
- 82歳:15万6103円
- 83歳:15万8631円
- 84歳:16万59円
- 85歳:16万1684円
- 86歳:16万1870円
- 87歳:16万2514円
- 88歳:16万3198円
- 89歳:16万2841円
4. 60歳代・70歳代のシニア、約6割~7割が「老後のお金が不安」
生命保険文化センターの調査(2024(令和6)年度 生命保険に関する全国実態調査)によると、60歳代、70歳代のシニアの約6割~7割が、老後の生活をまかなうための現在の資金準備については「不安(「少し不安である」「非常に不安である」の合計)」と回答しています。

4.1 【老後の生活資金に対する「不安」の割合】
- 29歳以下:73.3%
- 30~34歳:76.5%
- 35~39歳:77.9%
- 40~44歳:77.3%
- 45~49歳:81.7%
- 50~54歳:80.3%
- 55~59歳:76.8%
- 60~64歳:69.9%
- 65~69歳:70.4%
- 70~74歳:65.9%
- 75~79歳:60.4%
- 80~84歳:63.4%
- 85~89歳:42.9%
- 90歳以上:18.8%
さらに、60~80歳代は、2021年の調査時と比較すると、他の世代より不安を抱える方の割合が増加していることがわかります。
とくに80~84歳では、不安感のある方の割合が2021年時より14.6%も増えています。
70歳代も同様に10%ほど増加しており、いま年金を受給している世代は、以前よりも年金に対する不安感が増していると言えるでしょう。
一方、年金を受け取っていない20~50歳代において、将来のお金の準備に不安を感じている割合が、60歳以降の世代よりも多くなっていることは特筆すべき点です。
実際、自分が受け取れる年金額を確認してみて、想像していた額ではなかったと感じる方も少なくありません。年金額を知ったことで、逆に将来の生活への不安が増した方もいらっしゃるのではないでしょうか。
5. 年金を増やす方法は?
年金を受け取っていない20歳代、30歳代、40歳代、50歳代の方が将来の年金や、年金の代わりとなる資産を増やすためには、下記の方法があります。年齢に応じて、自分に合う方法を検討してみましょう。
- 年金の繰下げ受給
- 年金の任意加入
- 付加年金
- 国民年金基金
- iDeCoやNISA
- 可能な限り働く など
体力や気力が続くのであれば、できるだけ長く働いて収入を得ることが、お金を増やすいちばん簡単な方法です。
仕事をしている間は、収入が得られ、資産を大きく取り崩す時期を先に延ばすことができます。
年金の繰下げ受給も選択肢に入るでしょう。
国民年金の被保険者の方は国民年金基金や付加年金への加入を検討してみましょう。
とくに付加年金は国民年金の被保険者が利用できる制度で、月々400円の負担で「200円×付加保険料納付月数」が年金に上乗せされます。上乗せは一生涯続きます。
iDeCoやNISAは、いずれも将来の資産形成を目的とした制度で、どちらも税制面の優遇が受けられます。
投資に関するリスクはありますが、適切な商品選びと長期の積立投資が実践できれば、資産形成が成功する可能性も高くなります。
6. 将来の年金額は「ねんきん定期便」などで確認を
今回は、60歳~89歳が受け取る国民年金と厚生年金の平均年金額について、お伝えしました。
自分が受け取れる将来の年金額が気になる方は、ねんきんネットやねんきん定期便で調べるのがおすすめです。ぜひ活用してみましょう。
もし自分の年金額が少ないと感じたら、できるだけ早めに資産形成に着手することが大切です。
時間を味方にして、コツコツとお金を貯めていきましょう。
多くの現役世代の方が老後生活に不安を抱えていますが、この不安を解消するためには、早いうちから老後生活に関する対策をしておくことがいちばんです。
仮に20歳代の方が準備を始めると、40年以上の時間を資産形成に費やすことができ、これは大きなメリットです。
ただし、無理なく続けられる方法を選ばないと、途中で挫折してしまう可能性もあります。
自分に合った方法や商品を選んで、コツコツと根気よく継続することが資産を築くための第一歩と言えます。