

私たちの老後生活を支える公的年金制度が、今まさに大きな変化の時を迎えています。特に、これまで保険料負担がなかった専業主婦(夫)などが対象の「第3号被保険者」制度の見直しが検討されています。
本記事では、最新の公的データをもとに、厚生年金のリアルな受給額を明らかにするとともに、制度改正が今後の私たちの働き方やライフプランにどのような影響を与えるのかを、わかりやすく掘り下げていきます。
1. 【厚生年金】平均受給月額15万289円「月額30万円以上」受給者は全体の0.1%?
「現役時代の収入が高ければ、老後の年金も安泰だ」と考えるのは、少し早いかもしれません。厚生労働省年金局が公表した『令和6年度 厚生年金保険・国民年金事業の概況』によれば、厚生年金(国民年金部分を含む)の平均受給月額は15万289円です。
内訳を男女別に見ると、男性が約17万円であるのに対し、女性は約11万1000円と、大きな差が存在するのが実情です。
1.1 データで見る厚生年金の受給額分布
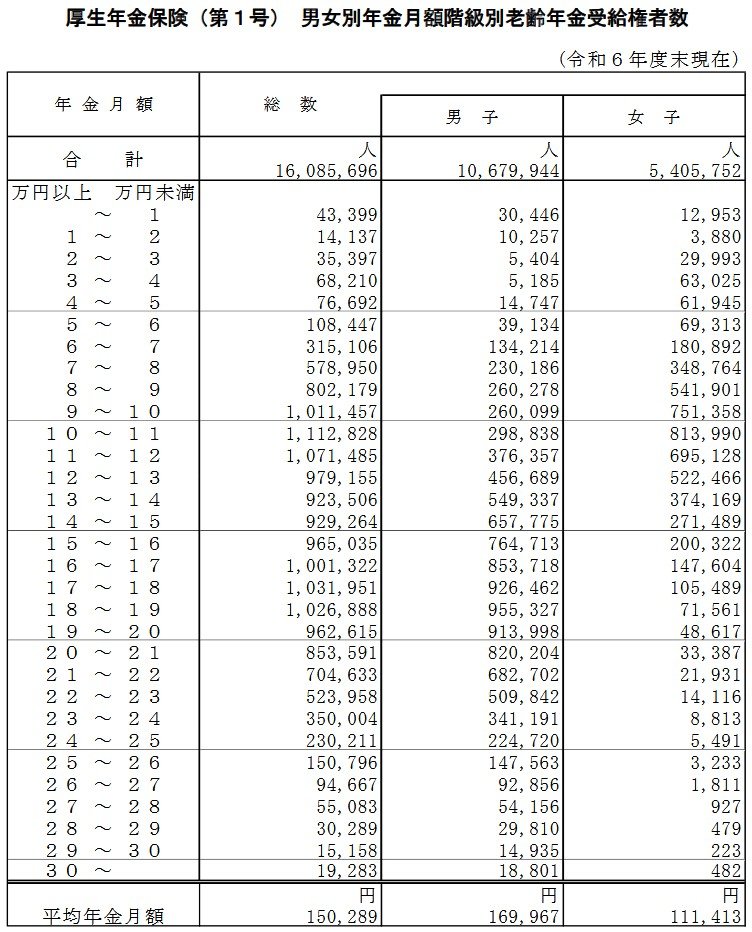
受給額の分布をさらに詳しく見ていくと、より厳しい実態が明らかになります。
- 月額20万円以上を受給しているのは、全体の18.8%で、5人に1人にも満たない割合です。
- さらに、月額30万円(年額360万円)以上となると、その割合はわずか0.12%にまで減少します。
このデータから、月々30万円を超える年金を受け取れるのは、ごく一部の人に限られることがわかります。受給者全体の約8割は月額20万円未満で生活している計算になり、公的年金だけに頼るのではなく、iDeCo(個人型確定拠出年金)や積立投資などを活用した、個人での資産形成の重要性が浮き彫りになっています。
2. 「専業主婦(夫)の年金はどうなる?」5年連続で減少する「第3号被保険者」の今後
日本の国民年金制度は、加入者の働き方などによっていくつかの区分に分かれています。その中で「第3号被保険者」とは、厚生年金や共済組合に加入する第2号被保険者に扶養されている配偶者で、特定の収入要件を満たす方が対象となる制度です。
厚生労働省の『令和6年度 厚生年金保険・国民年金事業の概況』によると、令和6年度末時点での該当者は約641万人ですが、特に女性の第3号被保険者数は5年続けて減少傾向にあることが明らかになりました。

第3号被保険者の総数は約641万人で、その内訳は以下の通りです。
- 男性:約13万人(前年度比+3.1%)
- 女性:約628万人(前年度比▲6.7%)
この制度の最も大きな特徴は、被保険者本人が個別に保険料を納めることなく、国民年金の加入者として扱われる点にあります。必要な費用は、配偶者が加入する厚生年金や共済組合の制度全体で賄われる仕組みのため、配偶者個人の保険料負担が増えることはありません。加入に関する手続きも、本人が直接行うのではなく、配偶者の勤務先を通して進められます。
また、第3号被保険者の大多数を女性が占めている背景には、日本の雇用慣行や社会構造が深く関わっています。
2.1 女性の働き方の変化:「出産で退職」から「仕事を続ける」が主流に
厚生労働省が公表した『令和7年版厚生労働白書』からは、第1子の出産を機とした女性の働き方の変化を読み取ることができます。

以前は、第一子の出産をきっかけに仕事を辞める「出産退職」が一般的でしたが、2015年から2019年の調査期間においては、53.8%の女性が出産後も就業を継続しており、その割合は半数を超えています。
しかし、仕事を継続できたとしても、育児と仕事のバランスを取るために、パートタイマーや派遣社員といった非正規雇用の形態を選ぶ女性が依然として多いのが現状です。こうした働き方の選択が、結果的に将来の厚生年金受給額が低くなることや、第3号被保険者の立場を続ける一因となっていると考えられます。
3. 「なぜ女性の年金は増えない?」共働き家庭における家事・育児負担の不均衡

共働き世帯が一般的になった現代でも、家庭内での役割分担には、いまだ大きな偏りが見られます。厚生労働省の『令和7年版厚生労働白書・日本の1日』によると、6歳未満の子どもを持つ共働き世帯では、夫が家事や育児に費やす時間は1日平均で1時間54分でした。これに対して、妻は7時間28分と報告されています。
このように、妻が夫の約4倍もの時間を家事・育児に充てているという現実は、女性が自身のキャリアを継続させ、厚生年金への加入期間を延ばして将来の受給額を増やす上で、大きな障壁となっているといえます。年金制度自体の見直しはもちろん重要ですが、同時に家庭内における役割分担、いわば「家庭内の働き方改革」が進展しなければ、男女間の老後資金の格差を解消することは難しいでしょう。
4. まとめにかえて
最新の統計データからは、厚生年金の平均受給月額が15万円台であり、男性が約17万円、女性が約11万1000円と男女間で大きな差がある実態が明らかになりました。また、月額30万円以上を受給できるのはごく一部であり、年金額には大きな個人差があることも確認できます。
現在議論されている「第3号被保険者」制度の見直しは、人によっては負担増と捉えられるかもしれませんが、これを機に自身の働き方を見つめ直し、将来の年金を増やすチャンスと考えることもできるでしょう。今後は、年金制度だけでなく、家庭内での家事や育児の分担といった、より広い視点での議論が深まることが望まれます。
※この記事は再編集記事です。

参考資料
- 厚生労働省「令和7年版厚生労働白書・日本の1日」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「年金制度改正法が成立しました」
- 厚生労働省「社会保険の加入対象の拡大について」
- 政府広報オンライン「年金の手続。国民年金の第3号被保険者のかたへ。」
- LIMO「厚生年金のリアルな受給額、月額30万円(年間360万円)超えは「わずか0.1%」岐路に立つ「第3号被保険者」5年連続で減少」
村岸 理美


