

2025年5月16日、5年に1度の年金制度改革関連法案が国会へ提出される見通しです。少子高齢化が加速する中、年金制度はどのように変わっていくのでしょうか。
老後の生活について考えるとき、「厚生年金に加入していれば安心」といったイメージを持つ人は多いかもしれません。
ところが、実際に支給される年金額を見てみると、十分な金額を得ている人はそれほど多くなく、基礎年金と合わせても「月10万円前後が一般的」というデータも存在します。
では、現在のシニア世代はどれほどの厚生年金を受け取っているのでしょうか。
本記事では、現代のシニア世代が受け取っている年金の実態について詳しく紹介していきます。
働き方の違いによってどのように年金額が変わるのかについても、具体例を交えて紹介しているので、あわせて参考にしてください。
1. 老後に厚生年金を「受け取れる人」と「受け取れない人」の違いは?
まずは、老後に厚生年金を「もらえる人」と「もらえない人」の違いについて、あらためて確認しておきましょう。
日本の公的年金制度には「国民年金」と「厚生年金」の2つがあり、どちらを受け取れるかは現役時代の働き方によって異なります。
公的年金制度はいわゆる“2階建て”の仕組みになっており、土台となる1階部分が「国民年金」で、日本に住む20歳以上60歳未満のすべての人が原則加入することになっています。
一方、2階部分にあたる「厚生年金」は、国民年金に上乗せされる形で加入する制度で、主に会社員や公務員として働く人が対象となります。
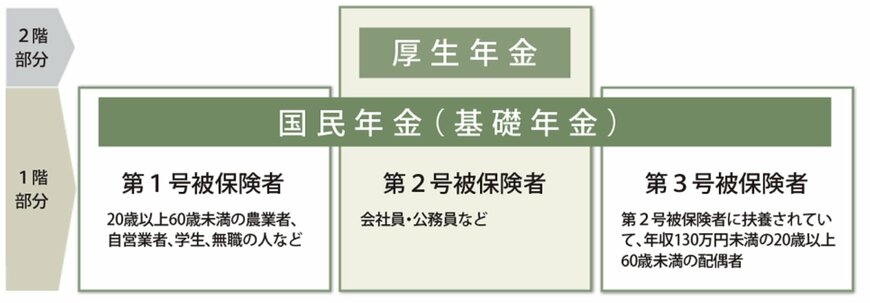
つまり、厚生年金は現役時代に会社員や公務員として勤務していた人のみが受け取ることができますが、自営業者やフリーランス、専業主婦などは厚生年金は受け取れません。
- 厚生年金を受け取れる人(国民年金と厚生年金の両方を受給):会社員・公務員など
- 厚生年金を受け取れない人(国民年金のみを受給):自営業者・フリーランス・専業主婦(夫)など
では、厚生年金を受け取ることができる人(国民年金+厚生年金)と、厚生年金を受け取れない人(国民年金のみ)で、実際の年金額にはどれほどの違いが生じるのでしょうか。
1.1 公的年金(国民年金・厚生年金)の平均受給額はいくら?
次に、公的年金の平均受給額について、厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」を参考に確認していきます。
厚生年金を受け取ることができる人(国民年金+厚生年金)と、厚生年金を受け取れない人(国民年金のみ)の平均月額は以下のとおりです。
【厚生年金を受け取ることができる人(国民年金+厚生年金)】
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
【厚生年金を受け取れない人(国民年金のみ)】
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
国民年金は保険料が一律であるため、受給額に大きな個人差は見られず、国民年金のみ受給の場合は、全体・男女別ともに5万円台にとどまっています。
2025年度における国民年金の満額は「6万9308円」とされており、このことからも、国民年金だけで月10万円を超える年金収入を得るのは現実的に難しいでしょう。
一方で、厚生年金(国民年金+厚生年金)の平均受給額は全体で14万円台となっています。
しかし厚生年金は、加入時の給与に応じて保険料や将来の受給額が決まる仕組みであるため、国民年金に比べて金額のばらつきが大きく、なかには月10万円に届かないケースも少なくありません。
では、厚生年金のボリュームゾーンはいくらなのでしょうか。
2. 【厚生年金】基礎年金を合わせても「月額10万円くらい」の人が一番多い?!
厚生労働省年金局の「令和5年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の受給額ごとの受給者数は以下のとおりです。※国民年金(基礎年金)を含む

【厚生年金の受給額ごとの人数】
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
※上記、厚生年金の月額には国民年金(基礎年金)が含まれます。
厚生年金の受給額を金額別に見ると、最も多いのは「9〜12万円未満」の層で、全体のおよそ2割を占めていることが明らかです。
また、「月10万円未満」の受給者も全体の約21.2%にのぼり、多くの人が「月額10万円くらい」の年金額しか受け取っていないのが現状です。
上記の結果からも、厚生年金を受け取れるからといって、それだけで老後の生活費をまかなえるとは限りません。
そのため、現役のうちから自身の将来の受給額を把握し、早めに備えておくことが重要と言えるでしょう。
次章では、働き方別の年金額例について紹介していきます。
3. 【2025年度最新】厚生年金「加入期間別」の年金額例
厚生年金は、「加入期間」や「収入」の違いによって受け取る年金額に大きな差が生じます。
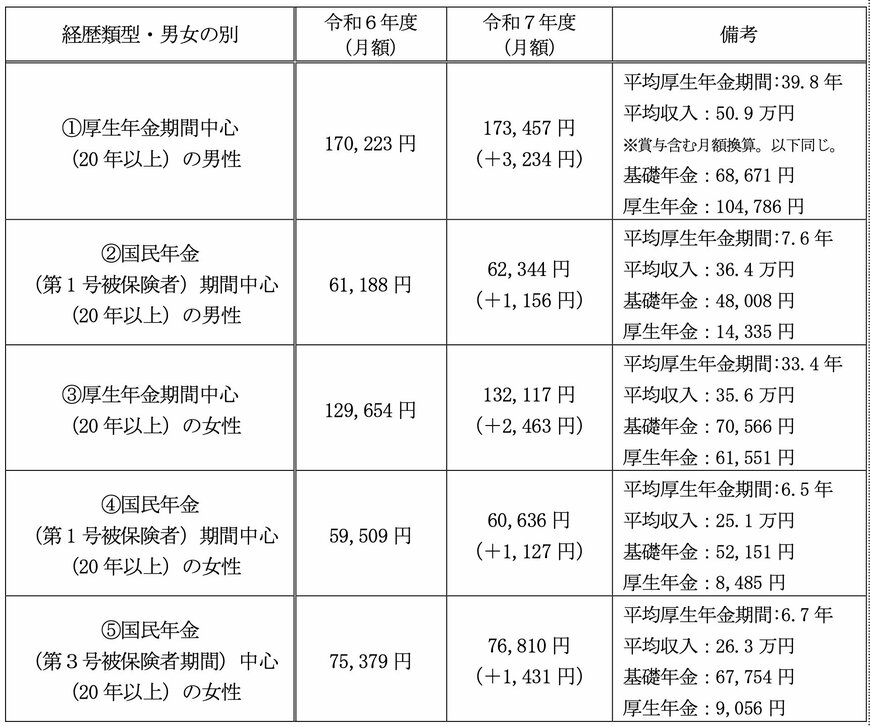
そのため、最後に厚生労働省の「令和7年度の年金額改定について」をもとに、さまざまなライフスタイルに応じた年金額を見ていきます。
3.1 ケース1:厚生年金期間中心(20年以上)の男性の場合
2025年度の年金月額:17万3457円(2024年度より+3234円)
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万8671円
- 厚生年金:10万4786円
3.2 ケース2:国民年金(第1号被保険者)期間中心(20年以上)の男性の場合
2025年度の年金月額:6万2344円(2024年度より+1156円)
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8008円
- 厚生年金:1万4335円
3.3 ケース3:厚生年金期間中心(20年以上)の女性の場合
2025年度の年金月額:13万2117円(2024年度より+2463円)
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万566円
- 厚生年金:6万1551円
3.4 ケース4:国民年金(第1号被保険者)期間中心(20年以上)の女性の場合
2025年度の年金月額:6万636円(2024年度より+1127円)
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万2151円
- 厚生年金:8485 円
3.5 ケース5:国民年金(第3号被保険者)期間中心(20年以上)の女性の場合
2025年度の年金月額:7万6810円(2024年度より+1431円)
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万7754円
- 厚生年金:9056円
上記の年金額例からも分かるように、厚生年金の受給額は加入期間や収入に応じて、10万円以上の差が生じることがあります。
自分自身のより正確な年金見込額を知りたい場合は、「ねんきんネット」や「ねんきん定期便」を活用して、早めに確認することをおすすめします。
4. 年金額を増やす方法や給付金制度を知っておこう
本記事では、現代のシニア世代が受け取っている年金の実態について詳しく紹介していきました。
「厚生年金を受給できるなら老後は安泰」と思われがちですが、実際には加入状況や収入によって、厚生年金を受け取っていても月額10万円未満となるケースは珍しくありません。
自分の将来の年金額についてまだ確認していない場合は、「ねんきん定期便」や「ねんきんネット」を利用して、早めに見込額をチェックすることをおすすめします。
もし年金額が少ないと感じる場合は、「年金額を増やす方法」について改めて調べておくと良いでしょう。
さらに、年金が少ないシニアを支援する給付金制度も存在するため、それらの情報もあわせて確認しておくと安心です。


参考資料
和田 直子


