


2025年5月現在、各自治体にて低所得者世帯への3万円給付が進行中です。
すでに3月、4月で申請を締め切った自治体も多い中、5月を申請期限とする自治体もあるためご注意ください。
本記事では、低所得者世帯を対象とした3万円給付についての概要を解説します。
記事の後半では、そもそも対象となる「住民税非課税世帯」とはどのような人が該当し、他にどのような優遇措置があるのかについて確認していきます。
1. 低所得世帯へ「3万円給付」が進む
2024年12月に可決・成立した2024年度補正予算に盛り込まれた、「低所得者世帯支援」。
物価高騰の影響を受けやすい低所得世帯の暮らしを支えることを目的に、住民税非課税世帯を対象として一世帯あたり3万円が給付されています。
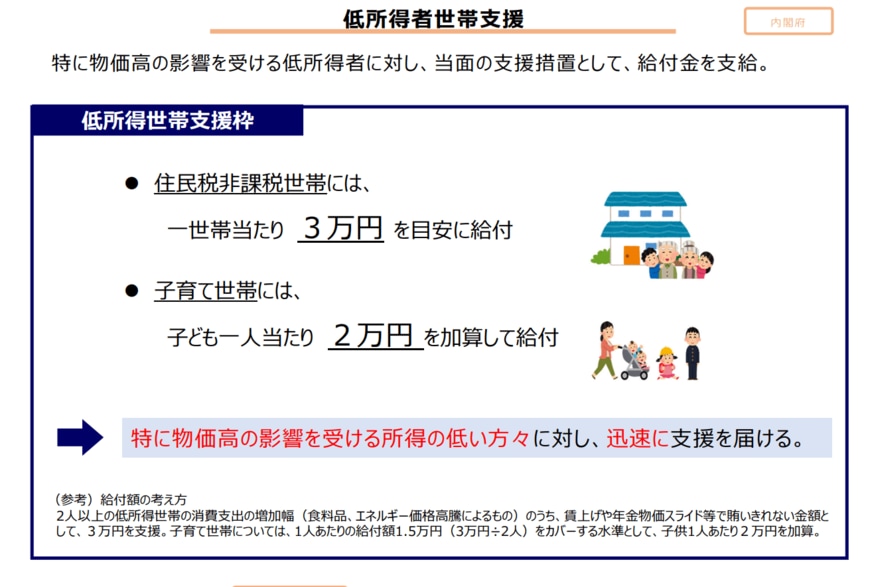
また、支給対象世帯のうち「子育て世帯」には、18歳以下の子ども1人につき2万円が加算されます。
給付が完了している自治体もありますが、現在も行われているところがあるようです。例えば東大阪市においては、申請期限を2025年5月30日までとしています。
なお東大阪市では、対象者を「住民税均等割のみ課税世帯」に独自に拡大しているようです。
【ご注意】給付金の申請方法や給付までのスケジュール、細かい支給要件などは市区町村により異なります。お住まいの自治体の最新情報は、ホームページや広報誌などでご確認ください。LIMOでは個別のお問い合わせへのお答えはいたしかねます。
では、そもそも「住民税非課税世帯」は具体的にどのような人が該当するのでしょうか。
2. 「住民税非課税世帯」該当する年収条件とは
「住民税非課税世帯」は、なんとなく「収入が少ない世帯」というイメージがあるかもしれません。
そもそも「住民税」とは住んでいる都道府県や市区町村に対して納める税金のことで、前年の所得をもとに計算されます。
この所得が一定以下の場合は住民税がかからない=非課税となるため、「収入が少ない世帯」というのはあながち間違いではありません。
そして「住民税非課税世帯」とは、世帯全員が住民税を課税されていない世帯を指します。
ただし、非課税となる要件は地域によって異なるため、所得基準額についてはご自身がお住まいの自治体での確認が必要です。
なお、「住民税の所得割のみ非課税」となる区分もあります。ただし今回の給付金の対象となるかどうかは自治体により異なるため、必ずお住まいの市区町村などの基準をご確認ください。
ここでは、東京都23区の例を見てみましょう。
2.1 「住民税非課税世帯」に該当する要件ー東京都23区内の場合
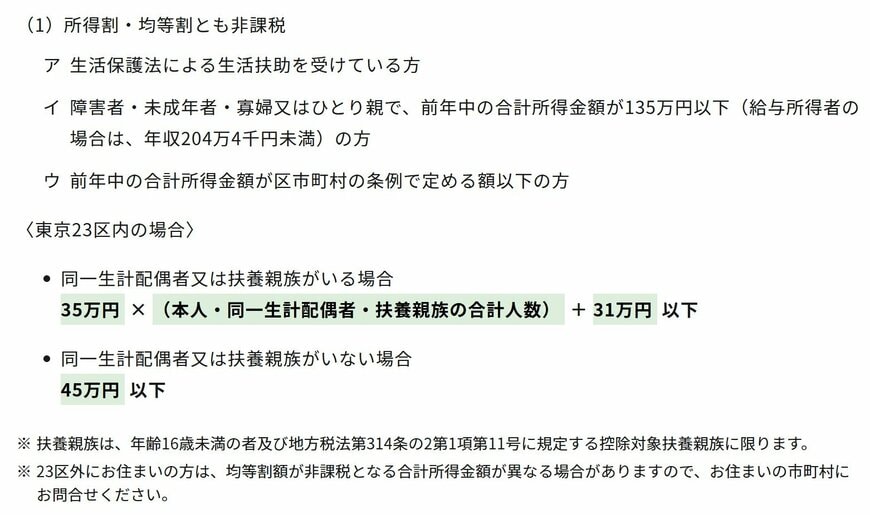
東京都23区内における住民税非課税世帯の判定基準は以下のようになります。
(1) 生活保護法による生活扶助を受けている方
(2) 障害者・未成年者・寡婦又はひとり親で、前年中の合計所得金額が135万円以下(給与所得者の場合は、年収204万4000円未満)の方
(3) 前年中の合計所得金額が下記の方
- 同一生計配偶者又は扶養親族がいる場合:35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
- 同一生計配偶者及び扶養親族がいない場合:45万円以下
たとえば「一人暮らしの方」の場合、所得が45万円以下であれば住民税が非課税世帯に該当します。
年収に換算すると、
- アルバイトやパートの給与収入が100万円以下
- 65歳以上で年金受給のみの人は、年金収入が155万円以下
- 65歳未満で年金受給のみの人は、年金収入が105万円以下
- 不動産収入等所得がある人は、収入から必要経費を引き、合計所得が45万円以下(令和2年度まで35万円以下)
となります(港区の例)。
3. 「住民税非課税世帯」資産の有無は条件に入らない?
ここで、住民税非課税世帯の要件に「資産の有無」が入るのか気になる方もいるでしょう。
前述のとおり、住民税非課税世帯の要件は①生活保護法による生活扶助を受けている方 ②障害者・未成年者・寡婦又はひとり親で所得が一定以下の方 ③所得が一定以下の方になります。
そのため、資産が多い人でも「住民税非課税世帯」に該当する可能性はあります。
また、今年の収入が多くても前年の所得が少なければ該当するケースもあるでしょう。
4. 住民税課税世帯等の年代別割合を調査
ここからは厚生労働省「令和5年国民生活基礎調査」をもとにして、年代別の住民税課税世帯の割合を確認していきます。
なお、それ以外の世帯はすべて「住民税非課税世帯」というわけではなく、不明の世帯も含まれている可能性があります。

- 30歳代:88.0%
- 40歳代:90.0%
- 50歳代:86.4%
- 60歳代:78.3%
- 70歳代:64.1%
- 80歳代:47.5%
- 65歳以上(再掲):61.9%
- 75歳以上(再掲):50.9%
30歳代、40歳代においては9割近い世帯が課税世帯ですが、高齢になるにつれてその割合は低くなっています。
80歳代では課税世帯は半数を切っており、65歳以上全体で見ても約6割となっています。
先ほど、東京都港区のケースで「一人暮らしの方」の場合、所得が45万円以下であれば住民税が非課税世帯に該当すると説明しました。現役世代の給与収入からすると低い水準ですが、年金収入のみで生活している方はこの基準を下回りやすいのです。
また、遺族年金は住民税が課税されないことも、高齢者に住民税非課税世帯が増える要因の一つと考えられます。
住民税非課税世帯が受けられるのは、今回の「3万円給付金」のような一時的な支援だけではありません。次は、住民税非課税世帯が受けられる、行政サービスや給付金・助成金の例を紹介しましょう。
5. 住民税非課税世帯への優遇措置は他にもある
住民税非課税世帯にはさまざまな優遇措置があります。あくまでも一例ですが、一覧で見ていきましょう。
【一覧表】住民税非課税世帯への優遇措置4/6
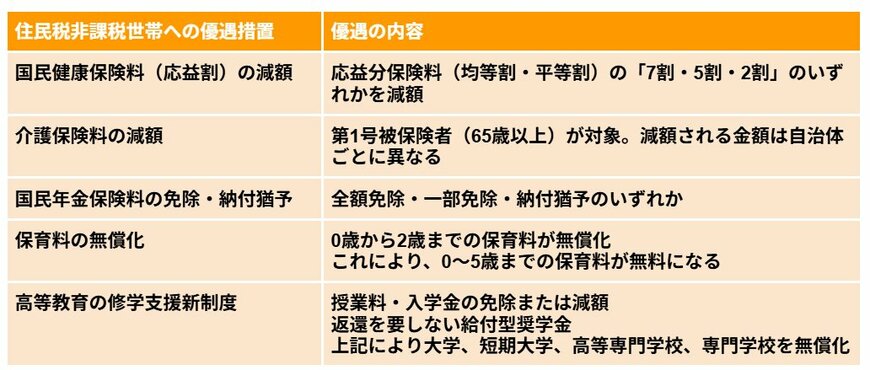
出所:各種資料をもとにLIMO編集部作成
- 国民健康保険料(応益割)の減額
- 介護保険料の減額
- 国民年金保険料の免除・納付猶予
- 保育料の無償化
- 高等教育の修学支援新制度
上記のほかに、各自治体が独自で優遇措置を設けているケースもあります。詳細はお住まいの自治体ホームページ等で確認することをおすすめします。
最後に、一定要件を満たすシニアの住民税非課税世帯が対象となる「老齢年金生活者支援給付金」について説明します。
6. 住民税非課税世帯のシニアは「老齢年金生活者支援給付金」の対象になるかも
老齢年金を受け取るシニアが住民税非課税世帯である場合、一定基準を満たすと「老齢年金生活者支援給付金」の対象となります。
その支給要件や給付基準額についても触れておきます。
6.1 老齢年金生活者支援給付金の支給要件
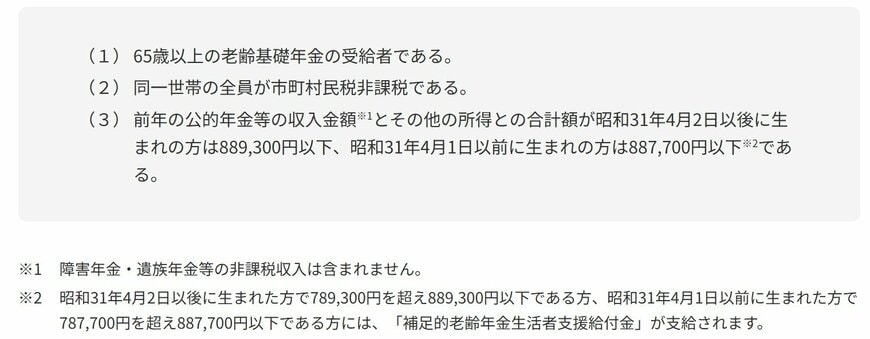
- 65歳以上の老齢基礎年金の受給者
- 同一世帯の全員が市町村民税非課税
- 前年の公的年金等の収入金額(※1)とその他の所得との合計額が昭和31年4月2日以後生まれの方は88万9300円以下、昭和31年4月1日以前生まれの方は88万7700円以下(※2)である。
※1 障害年金・遺族年金等の非課税収入は含まれない
※2 昭和31年4月2日以後に生まれた方で78万9300円を超え88万9300円以下である方、昭和31年4月1日以前に生まれた方で78万7700円を超え88万7700円以下である方には、「補足的老齢年金生活者支援給付金」が支給される
6.2 老齢年金生活者支援給付金の給付基準額

- 令和7(2025年)度の給付基準額:5450円(月額)
この基準額をもとに、保険料納付済期間や保険料免除期間等に応じて実際の支給金額が算出されます。
7. まとめにかえて
終わりの見えない物価上昇で、家計が苦しくなっている世帯も少なくありません。
住民税非課税世帯であれば、給付金の対象になっている可能性があります。
申請が不要なケースも多いですが、一部で申請必須とされ、なおかつ申請期限が到来している自治体もめずらしくありません。
お住まいの地域の最新情報について、調べてみてはいかがでしょうか。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。


参考資料
- 東京都主税局「個人住民税」
- 主税局「個人住民税」
- 総務省「個人住民税」
- 港区「住民税(特別区民税・都民税)はどういう場合に非課税になりますか。」
- 厚生労働省「令和5年国民生活基礎調査」
- 内閣府「「国民の安心・安全と持続的な成長に向けた総合経済対策」について」
- 厚生労働省「年金生活者支援給付金制度」について
- 東大阪市「【手続き・申請期限:令和7年5月30日まで】令和6年度東大阪市住民税非課税世帯等に対する物価高騰対策給付金(3万円)」
太田 彩子


