


2025年3月に公表された最新統計によると、一般労働者の平均賃金(月額)は33万400円となり、前年比3.8%となりました。
今年度は転職や昇格により、キャリアアップを狙いたいという方もいるでしょう。
本記事では統計調査をもとに、部長・課長・係長の賃金を男女別で見ていきます。
記事の後半ではアンケート調査の結果より、やりたくないけど対応している業務ランキングのTOP5を紹介します。
1. 【最新】部長・課長・係長別「役職ごと」の平均賃金はいくらか
厚生労働省「令和6年賃金構造基本統計調査」を参考に、役職ごとの平均賃金を見ていきましょう。
なお、同調査における賃金は以下のように定義されています。
本概況に用いている「賃金」は、調査実施年6月分の所定内給与額の平均をいう。
「所定内給与額」とは、労働契約等であらかじめ定められている支給条件、算定方法により6月分として支給された現金給与額(きまって支給する現金給与額)のうち、超過労働給与額(①時間外勤務手当、②深夜勤務手当、③休日出勤手当、④宿日直手当、⑤交替手当として支給される給与をいう。)を差し引いた額で、所得税等を控除する前の額をいう。

1.1 男性の役職別平均賃金
- 部長級:63万6400円
- 課長級:52万2400円
- 係長級:39万6300円
1.2 女性の役職別平均賃金
- 部長級:54万9900円
- 課長級:45万8100円
- 係長級:35万4000円
1.3 男女計の役職別平均賃金
- 部長級:62万7200円
- 課長級:51万2000円
- 係長級:38万5900円
いずれも役職があがるほどに賃金が上昇しており、前年調査より増加しています。
賃金だけを見ると「昇格」は魅力的に思えるものです。
ただし、ワークライフバランスや自身の適性など、賃金だけでは見えてこない中間管理職の苦悩もあるものです。
次章では、民間で行われたアンケート調査から、管理職が抱える悩みについて見ていきましょう。
2. 【管理職】やりたくないけど対応している業務ランキングTOP5
株式会社プロストイックが2025年4月30日に公表したアンケート調査より、管理職がやりたくないけど対応している業務ランキングのTOP5を紹介します。

- 第1位:細かい報告書作成(上層部への定点報告)
- 第2位:意味のない会議への出席
- 第3位:社内会議の議事録作成
- 第4位:メンタル不調者の対応
- 第5位:ワークフロー申請のチェック
プレイングマネージャーが増える現代において、マネジメント業務に十分な時間を確保できていない実態があるようです。
同社はTOP5について「属人化しやすく他者に委ねづらいが、明らかに時間を奪っている業務が集中している」と分析しています。
できる後継者がいない、会社の文化でなんとなく決まっているなどさまざまな理由から、抱え込んでいるケースが少なくないようです。
52%の人は、雑務や定点の管理業務に時間を費やしていることも浮彫となりました。
管理職になることで賃金は上がっても、残業代が支払われないという実態から、業務時間と給与のバランスがとれていないという声も聞かれます。
業務の効率化により、時間をいかに捻出していくかが重要になるといえるでしょう。
3. 年収ごと「手取り収入から貯蓄に回す割合」
入ってくるお金も重要ですが、そこからいかに資産形成できるかも重要です。
昇格した分、支出が高まれば貯蓄を増やすことはできません。
参考までに、単身世帯が手取り収入から貯蓄に振り分けた割合について、年収ごとにみていきましょう。
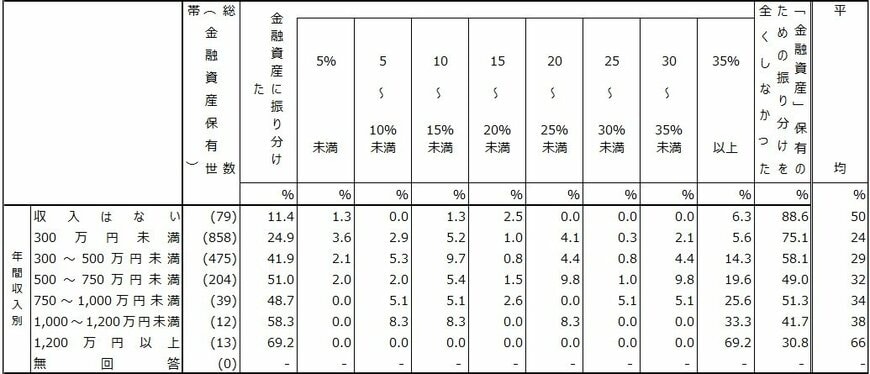
- 年収300万円未満:24%
- 年収300~500万円未満:29%
- 年収500~750万円未満:32%
- 年収750~1000万円未満:34%
- 年収1000~1200万円未満:38%
- 年収1200万円以上:66%
年収が高いほどに貯蓄に回す割合が高まっている様子がわかります。
年収1000万円の人であれば、平均的な割合は38%。手取りが700万円だと仮定すると、266万円を貯蓄に回していた計算です。
あくまでも平均であり、「金融資産保有のための振り分けを全くしなかった」という割合も少なくありません。
- 年収300万円未満:75.1%
- 年収300~500万円未満:58.1%
- 年収500~750万円未満:49.0%
- 年収750~1000万円未満:51.3%
- 年収1000~1200万円未満:41.7%
- 年収1200万円以上:30.8%
賃金が上がったときには、どれほどの割合を貯蓄に回すのか、考えてみるのも良いでしょう。
4. まとめにかえて
昇進・昇格等で給料は増えることが一般的です。
その分、業務量や責任は増加していきます。ときには割に合わないと感じてしまうことがあるかもしれません。
キャリアを考える上で、賃金や年収は非常に重要な要素ではありますが、ワークライフバランスなども総合的に考えていきたいですね。
また、入ってくるお金だけでなく、貯めるお金にも意識を向けることが大切です。
収入があがった分をすべて支出に回すのではなく、計画的に貯蓄を進める視点が必要となるでしょう。
【編集部よりご参考】
キャリアを考える上で、意外に忘れてはならないのが「公的年金」です。
独立してフリーランスになったり、昇進して年収アップしたりすると、すべて老齢年金に影響を与えるのです。
ここでは参考までに、自営業者やフリーランスなどが加入する「国民年金」と、公務員や会社員などが加入する「厚生年金」について、厚生労働省の資料から最新の受給月額を見てきましょう。
「厚生年金」の平均年金月額
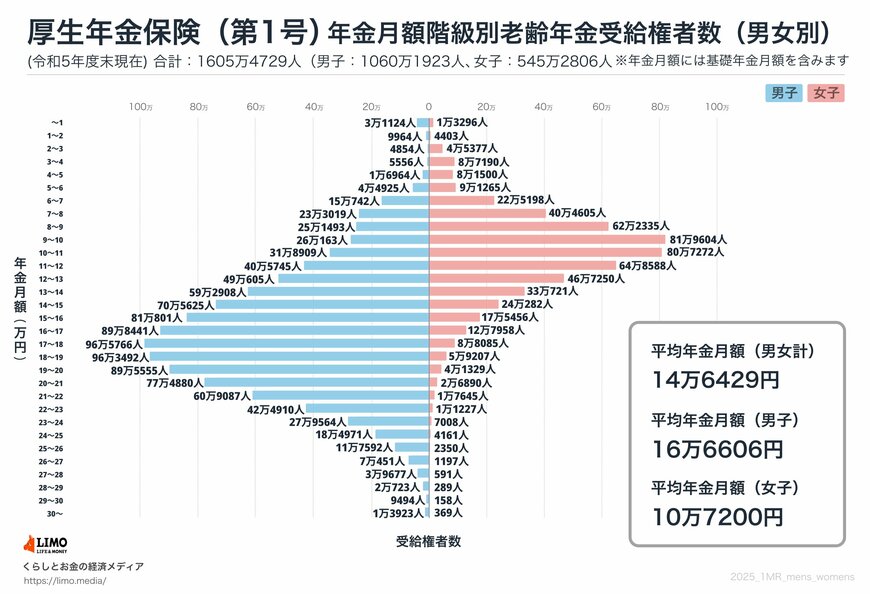
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金部分を含む
「国民年金(老齢基礎年金)」の平均年金月額
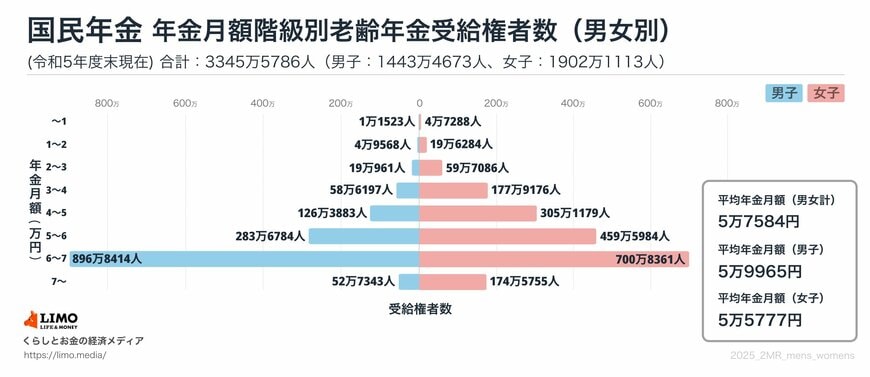
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円


参考資料
- 厚生労働省「令和6年賃金構造基本統計調査」
- 厚生労働省「令和6年賃金構造基本統計調査 結果の概況:主な用語の定義」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 株式会社プロストイック「「この仕事、本当に“管理職”がやるべき?」上司の時間泥棒業務ランキングTOP100(管理職400人以上のリアルな叫び)」
太田 彩子


