

GWはいつもより出費がかさむものです。
次の給料日が待ち遠しく感じますが、年金生活になれば2ヶ月ごとの収入というサイクルになります。
次回の年金支給日は6月13日と遠いため、この日を心待ちにするシニアは多いかもしれません。
厚生年金の平均額は約15万円と言われています。
厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」によると、2023年度末時点での厚生年金の平均月額は「14万6429円」でした。
しかし、「厚生年金の平均が約15万円」と聞いたとき、誤解しがちな注意点がいくつかあります。今回は、厚生年金の受給事情についてお伝えします。
1. 日本の年金制度の仕組みをわかりやすく解説
まずは、日本の公的年金制度についておさらいしておきます。
日本の年金制度のしくみ1/4

出所:LIMO編集部作成
日本の年金制度は、上の図の通り「国民年金」と「厚生年金」の2階建て構造となっています。
1階部分に属する国民年金には、原則日本に住む20歳~60歳未満の全ての人が加入します。
さらにその上乗せとして、会社員や公務員などは厚生年金にも加入します。毎月の保険料を勤務先となる事業所と折半で負担し、保険料は毎月の給料から天引きされる仕組みです。
一方、自営業やフリーランスなどは国民年金のみの加入となり、毎月保険料を自分で納めます。
専業主婦(主夫)などの第2号被保険者に扶養されている配偶者(第3号被保険者)は、個人としては国民年金保険料を負担する必要はありません。
老後に受け取れる公的年金を整理すると、
- 国民年金のみに加入していた人は「老齢基礎年金」
- 厚生年金に加入していた人は、老齢基礎年金に上乗せして「老齢厚生年金」
となります。そんな厚生年金と国民年金について、6月支給分から引上げが予定されていることをご存知でしょうか。
※受け取れる年金には遺族年金や障害年金などもありますが、ここでは割愛します。
2. 【厚生年金と国民年金】2025年6月支給分から引き上げへ
厚生労働省によると、2025年4月分の年金から1.9%の増額となります。
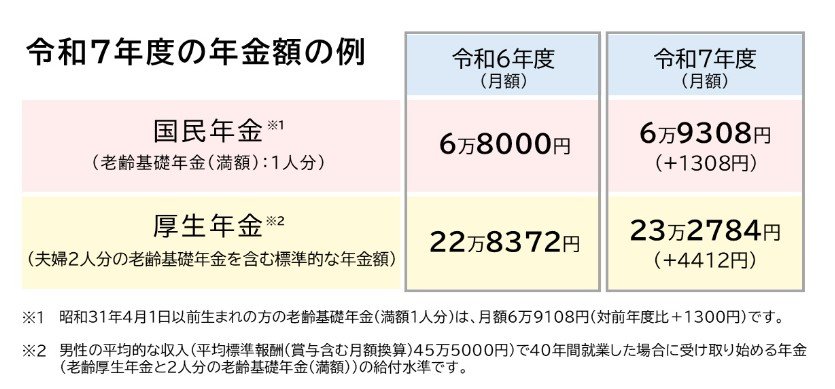
- 国民年金(老齢基礎年金(満額)):6万9308円(+1308円)
- 厚生年金:23万2784円(夫婦2人分)(+4412円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額6万9108円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
ただし物価上昇には追いつかず、実質的には目減りとなっている見方もあります。
名目手取り賃金変動率※は+2.3%ですが、マクロ経済スライド調整が-0.4%かかり、年金の引上げ額は1.9%にとどまったのです。
※2年度前から4年度前までの3年度平均の実質賃金変動率に前年の物価変動率と3年度前の可処分所得割合変化率(0.0%)を乗じたもの
ではいよいよ本題である、「厚生年金の平均が約15万円」と聞いたときに誤解しがちなポイントについて、次章にて確認していきます。
3. 【厚生年金】月額「平均約15万円」の誤解ポイント4つ
厚生年金は月額で15万円程度と言われており、これは確かに厚生労働省の資料を見ても正しい金額となります。
- 全体平均月額:14万6429円
ただし、これはあくまでも平均であり、「大多数の方がこの年金額を受け取っている」というわけではありません。
3.1 誤解ポイント①個人差がある
「平均が約15万円なので、自分もだいたいそのあたりが目安額になるだろう」と老後設計を立てると、足りないリスクもあります。
個人差がわかるように、下記のグラフを見てみましょう。
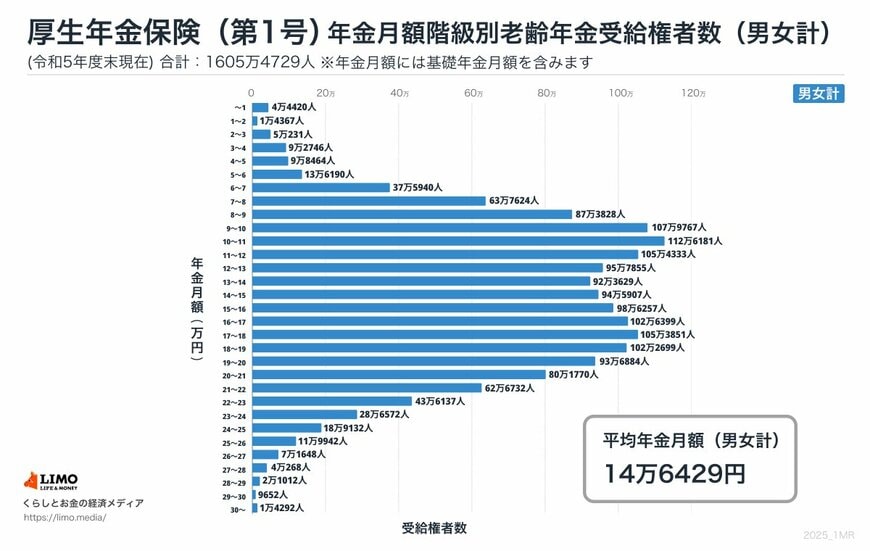
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
平均以上となる「月額15万円以上」の厚生年金を受け取っている人の割合は、全体の「47.6%」のようです。
3.2 誤解ポイント②月額約15万円には「国民年金」部分も含む
「厚生年金の平均月額は約15万円」ときくと、こちらにプラスして国民年金ももらえると勘違いする人がいます。
中には間違った解説がされるサイトもあるため、注意が必要です。
厚生労働省の資料でいう「厚生年金の受給額」には、国民年金の月額が含まれています。
月額15万円にくわえて国民年金も受給できると思っていると、老後の生活設計が大きく狂ってしまいますのでご注意ください。
3.3 誤解ポイント③男女間の差が大きい
年金には個人差があるように、現状でも男女差が見られます。
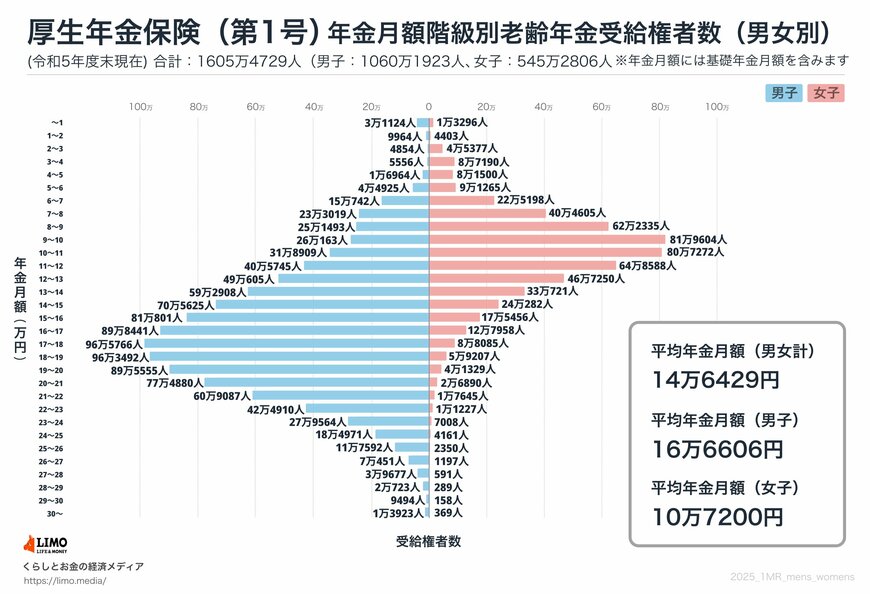
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
このように、月額平均の男女差は約6万円となっています。
女性の場合、結婚や出産、育児や介護を機に働き方が変わる方が多いため、結果として年金額にも影響が出ていると考えられます。
3.4 誤解ポイント④税金や保険料が天引きされる
現役時代の給与と同じように、年金からも税金や社会保険料が天引きされます。
介護保険料、国民健康保険料(75歳以上は後期高齢者医療制度)、所得税、住民税が天引きされるため「額面」と「手取り額」が異なることを認識しておきましょう。
天引き後の「手取り額」を意識せずに老後の生活設計をしてしまうと、プランが狂ってしまうので注意が必要です。
4. 【厚生年金】自分はいくらもらえる?確認方法
平均受給額やボリュームゾーンがわかりました。やはり肝心なのは「自分の年金の目安額」ですよね。
「ねんきんネット」や「ねんきん定期便」等を活用することで、現時点における年金の見込額を確認することができます。
ただし、例えば50歳未満に送付されるねんきん定期便では、あくまでも今までの加入実績に基づく金額しか反映されないため、「これから納める保険料」は勘案されません。
そのため、少なく感じることもあるでしょう。
ねんきんネットであれば、これまでの加入実績に基づいた試算だけでなく、「これから年収が◯◯円増えたら」「これから独立して国民年金だけになったら」などの条件でシミュレーションすることができます。
また、厚生労働省の「公的年金シミュレーター」を活用すれば、今後の働き方や年収アップを想定した将来の年金受給額を試算することもできます。
5. 老後対策を始めていこう
公的年金は老後生活を支える大切な収入源になります。2ヶ月に1度の支給となるため、最初はやりくりに戸惑うかもしれません。
額面や振込額が想定よりも少なかったということがないよう、平均額だけでなく個人の目安額を必ず確認しておきましょう。
天引きされるお金も意識することが大切です。
早くに確認しておいた方が、「想定よりも少ない」と気づいてからのリカバリーがしやすくなります。
多少リスクがあっても、とれる選択肢も増えるでしょう。
「年金は約15万円くらいだろう」とどんぶり勘定をするのではなく、できるだけ詳細にシミュレーションしてみましょう。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「公的年金シミュレーター」
太田 彩子


