公的年金は原則65歳から受給できますが、受給開始時期を60歳から75歳まで任意で変更できます。
年金制度への関心が高まる中、何歳から年金を受け取ればいいのか頭を悩ませる人も多いでしょう。
今年度退職を迎える人は、特に「受給開始年齢」をいつにすべきか迷うかと思います。
本記事では、繰上げ受給・繰下げ受給の魅力とデメリットをまとめて解説します。
60歳代の人は、何歳から受け取るのが自分に合っているのかを検討してみましょう。
1. 繰上げ受給の魅力とデメリット
原則として公的年金(老齢基礎年金と老齢厚生年金)は65歳から受給することになりますが、65歳より前に受給開始することを「繰上げ受給」、66歳以降から受給開始することを「繰下げ受給」といいます。
繰上げ受給と繰下げ受給にはそれぞれメリットとデメリットがあり、どちらを選択すればいいのかは、一人ひとりの状況次第です。
最初に、繰上げ受給の魅力とデメリットについて解説します。なお、老齢基礎年金と老齢厚生年金の一方のみを繰上げ受給することはできません。
1.1 繰上げ受給の魅力
繰上げ受給の魅力は、公的年金を早く受け取れることです。繰上げ受給によって、65歳前までの収入はアップします。
65歳より前に仕事をやめて収入がなくなった場合、生活費を年金で補うことも可能です。
また、元気なうちに年金をもらって趣味や旅行などを楽しみたいという人もいるでしょう。65歳を待たずに、お金を有効に活用できることが繰上げ受給の魅力です。
その他、病気などでお金がかかり、65歳まで年金を待てないという人もいます。がんなどの病気で70歳代前半までで亡くなった場合、早く年金を受給したほうが65歳受給開始より総受給額が多くなるというメリットもあります。
1.2 繰上げ受給のデメリット
繰上げ受給の最大のデメリットは、年金額が減額になることです。
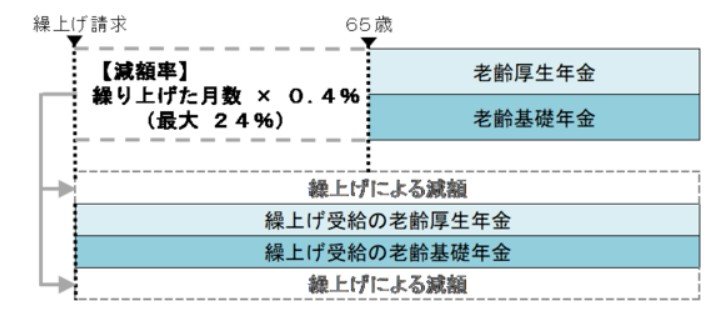
繰上げ受給すると、1ヶ月当たり年金額は0.4%(1962年4月1日以前生まれの人は0.5%)減額されます。
65歳受給開始時の年金額が180万円の場合、60歳から繰上げ受給すると年金額は次の通りです。
- 60歳繰上げ受給時の年金額=180万円×(100%-0.4%×60ヶ月)=136万8000円
月額でみると、15万円の年金額が11万4000円に減少します。
年金だけでは生活できない場合、貯蓄を取り崩すことになりますが、年金の減額は一生涯続くため長生きするほど貯蓄が底をつき老後破綻する可能性もあるでしょう。
なお、80歳10ヶ月を超えて長生きすると、年金の総受給額は60歳から繰上げ受給したほうが少なくなります。
上記以外にも、繰上げ受給には次のデメリットがあります。
- 国民年金の任意加入や保険料が追納できなくなる
- 65歳になるまでに雇用保険の基本手当(失業保険)などが支給される場合、老齢厚生年金は支給停止となる
- 65歳になるまでに遺族厚生年金を受給すれば、老齢年金は支給停止になる
- 事後重症などによる障害年金が請求できなくなる など
筆者は年金事務所で相談員をしていますが、最近までは生活費に困って繰上げ受給する人が多くいました。
しかし、インターネット情報などで「60歳繰上げ受給が最強」とする記事の影響などで、年金がなくても生活できる人の繰上げ受給が増えています。
人生100年時代といわれる中、長生きリスクに備えたい場合に繰上げ受給はおすすめできません。
ここまで、繰上げ受給の魅力とデメリットについて解説してきました。次章では、繰下げ受給について解説します。
2. 繰下げ受給の魅力とデメリット
繰下げ受給の魅力とデメリットは次の通りです。
2.1 繰下げ受給の魅力
繰下げ受給の最大の魅力は年金額が増えることです。

繰下げ受給すると1ヶ月当たり年金額は0.7%増額します。
65歳受給開始時の年金額が180万円の場合、70歳から繰下げ受給すると年金額は次の通りです。
- 70歳繰下げ受給時の年金額=180万円×(100%+0.7%×60ヶ月)=255万6000円
月額でみると年金額は21万3000円です。
受給開始年齢が60歳の11万4000円、65歳の15万円と比較して、かなり高額の年金を受け取れます。貯蓄の取り崩しを抑えられるため、長生きしても安心できるでしょう。
81歳11ヶ月を超えて長生きすると、年金の総受給額は65歳から受給するより多くなります。

2.2 繰下げ受給のデメリット
繰下げ受給のデメリットは、早く亡くなった場合、年金の総受給額が少なくなることです。
70歳に受給開始して1年で亡くなると、年金は1年分しか受け取れません。年金額の増額を期待して受給を我慢していても、損をすることもあります。
また、加給年金や振替加算(※)の受給権がある人は、繰下げ待機中(65歳から繰下げ受給開始までの期間)は支給停止となるので注意が必要です。
特に、加給年金額は下記の通り高額であるため、繰下げ受給して支給停止になると損をすることもあります。
- 配偶者:41万5900円(2025年度)
- 1人目・2人目の子ども:23万9300円
- 3人目以降の子ども:7万9800円
※厚生年金加入20年以上の人とその配偶者や子どもが一定要件を満たした場合、本人または配偶者に加算される年金のことです。詳細は参考資料で確認ください。
さらに、繰下げ受給によって年金額が増えた場合、所得税や住民税、社会保険料が増える可能性があります。
年金額が高額な人ほど、期待したほど手取り収入が増えないという事態が考えられます。税金や社会保険料も考慮して、繰下げ受給の可否を検討しましょう
3. まとめにかえて
繰上げ受給の魅力は、65歳前までの収入が増えることです。ただし、年金額が減少し長生きするほど老後生活が厳しくなるというデメリットもあります。
一方、繰下げ受給は待機期間中は年金が受け取れないというデメリットはありますが、受給開始後の年金額は増えます。
総受給額を考えると、早く亡くなった場合は繰上げ受給が有利、長生きするほど繰下げ受給が有利です。
実際には、すぐにお金が必要な人は仕方なく繰上げ受給し、65歳以上も収入に困らない人が繰下げ受給を検討するというケースが多いでしょう。
60歳以降の収入や支出、健康状態、長期的な損得(損益分岐点)などを総合的に勘案して、受給開始時期を検討しましょう。

参考資料
西岡 秀泰