


総務省が2025年4月25日に発表した4月の東京都区部の消費者物価指数(CPI、中旬速報値、2020年=100)によると、生鮮食品を除く総合指数は110.0となり、前年同月比で3.4%上昇しました。
近年続く物価上昇により、生活が苦しいと感じる方は少なくないでしょう。
住民税非課税世帯に対して1世帯あたり3万円の給付が行われていますが、十分でないと感じられるかもしれません。
低所得者世帯等に向けては、他にもさまざまな助成や支援制度があります。
本記事では、その中でも都道府県の社会福祉協議会が行う「生活福祉資金貸付制度」について解説します。
対象者や手続きについて押さえておきましょう。
1. ちょっと気になる「生活福祉資金貸付制度」とは
生活福祉資金貸付制度とは、生活に困窮した方を対象として生活を立て直せるよう支援資金を貸し付ける公的な制度です。
1.1 生活福祉資金貸付制度の対象者
生活福祉資金貸付制度の対象者は以下のとおりです。
- 必要な資金を他から借りることが困難である「低所得者世帯」:概ね住民税非課税世帯が目安とされるが、都道府県ごとの弾力的な運用が認められている
- 障害者手帳などの交付を受けた人が属する「障害者世帯」:低所得であることは要件とされていない
- 65歳以上の高齢者が属する「高齢者世帯」:高齢者を含む4人世帯でおおむね年収600万円程度の世帯
こうした世帯が経済的な困難を克服するために、金銭的な援助に留まらずその後の自立に向けた支援も包含するとしています。
2. 生活福祉資金の種類
生活福祉資金は主に総合支援資金、福祉資金、教育支援資金、不動産担保型生活資金の4つにわかれます。
政府広報オンラインより、それぞれの概要を引用します。
2.1 総合支援資金の種類
- 生活支援費:生活再建までの間に必要な生活費用
- 住宅入居費:敷金、礼金など住宅の賃貸契約を結ぶために必要な費用
- 一時生活再建費:生活を再建するために一時的に必要かつ日常生活費でまかなうことが困難である費用(就職・転職のための技能習得、債務整理をするために必要な費用など)
2.2 福祉資金
- 福祉費:生業を営むために必要な経費、病気療養に必要な経費、住宅の増改築や補修などに必要な経費、福祉用具などの購入経費、介護サービスや障害者サービスを受けるために必要な経費 など
- 緊急小口資金:緊急かつ一時的に生計の維持が困難となった場合に貸し付ける少額の費用
2.3 教育支援資金
- 教育支援費:低所得者世帯の子どもが高校や高専、大学などに修学するために必要な経費
- 就学支度費:低所得者世帯の子どもが高校や高専、大学などへ入学する際に必要な経費
2.4 不動産担保型生活資金
- 不動産担保型生活資金:低所得の高齢者世帯に対し、一定の居住用不動産を担保として生活資金を貸し付ける資金
- 要保護世帯向け不動産担保型生活資金:要保護の高齢者世帯に対し、一定の居住用不動産を担保として生活資金を貸し付ける資金
年齢による制限等はなく、子育て世帯も可能であることがわかります。
ただし年金担保貸付事業の廃止により、生活福祉資金貸付制度の利用を望む高齢者が増加していることが推察されます。
現役引退後に年金のみの収入になった場合、収入が減少して生活に困窮する高齢者世帯もあるでしょう。
次章では、65歳以上の「無職世帯」の生活について見ていきます。
3. 65歳以上「無職世帯」の1ヶ月の生活費は平均でいくら?
「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」によると、65歳以上無職夫婦世帯ではひと月約3万4000円の赤字が出ることが示されました。

3.1 65歳以上の夫婦のみの無職世帯の収入
- 実収入:25万2818円
- うち社会保障給付(主に年金)22万5182円
3.2 65歳以上の夫婦のみの無職世帯の支出
- 実支出:28万6877円
- うち消費支出:25万6521円
消費支出の内訳は次のとおりです。
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- 諸雑費:2万2125円
- 交際費:2万3888円
- 仕送り金:1040円
非消費支出3万356円の内訳は次のとおりです。
- 直接税:1万1162円
- 社会保険料:1万9171円
3.3 65歳以上の夫婦のみの無職世帯の家計収支
- 3万4058円の赤字
毎月の収入は25万2818円(うち公的年金などの社会保障給付が22万5182円)に対し、支出の合計は28万6877円。
そのうち消費支出(いわゆる生活費)が25万6521円、非消費支出(税や社会保険料など)が3万356円でした。
この夫婦世帯の場合、毎月3万4058円の不足分を、主に貯蓄の取り崩しなどで補填していくことになります。
4. 「60歳代後半・70歳代前半・75歳以上」年代別の家計収支の詳細
一口に65歳以上といっても、年代により生活費が変わる可能性があります。
参考までに、60歳代後半、70歳代前半、75歳以上に分けて、家計収支を見ていきます。
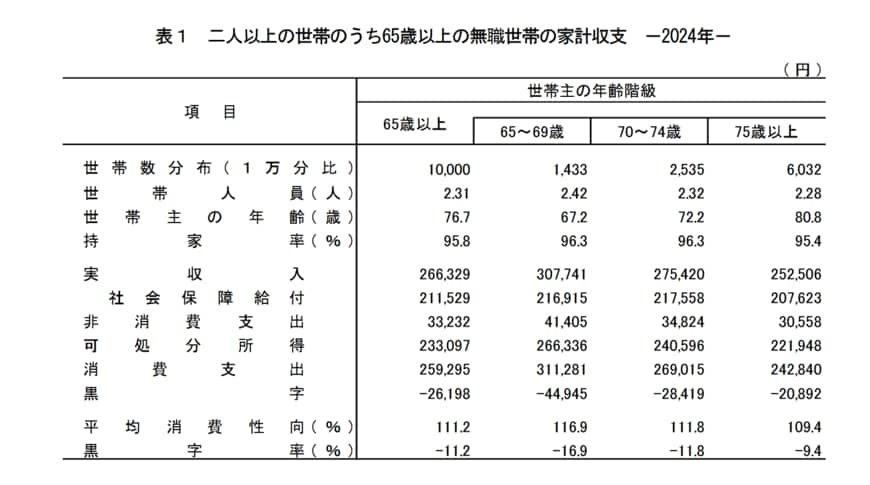
4.1 60歳代後半・70歳代前半・75歳以上の実収入
- 65~69歳:30万7741円(うち社会保障給付21万6915円)
- 70~74歳:27万5420円(うち社会保障給付21万7558円)
- 75歳以上:25万2506円(うち社会保障給付20万7623円)
収入をみると、どの年代も年金は21万円前後となっています。
しかし年金は加入状況により個人差が大きいので、必ず自身についてねんきんネットなどで年金見込み額を確認しましょう。
4.2 60歳代後半・70歳代前半・75歳以上の支出合計(非消費支出・消費支出)
- 65~69歳:35万2686円(4万1405円、31万1281円)
- 70~74歳:30万3839円(3万4824円、26万9015円)
- 75歳以上:27万3398円(3万558円、24万2840円)
支出をみると、年代により大きな差が見られており、60歳代後半は35万円台、70歳代前半では30万円台、75歳以上は27万円台となっています。
理由はさまざまですが、一般的には年齢が上がるにつれて支出が減っています。ただし実際には家庭の状況により差があるでしょう。
5. 公的制度を正しく知ろう
低所得者世帯や高齢者世帯等が利用できる「生活福祉資金貸付制度」について解説しました。
失業や減収などにより生活が困窮している方は、生活費や一時的な資金の貸付けを行う「総合支援資金」が利用できる可能性があります。
相談や手続きの窓口は市区町村の社会福祉協議会となり、必要書類を添えた申請が必要です。
借入金の返済(償還)が必須のため、昨今行われているような「低所得者向けの給付」とは別物であることを認識しておきましょう。
なお、物価上昇は今後も続くことが見込まれます。
今の生活のやりくりも重要ですが、老後に向けた対策もしっかり考えておくことが求められます。
厚生労働省年金局が公表する「令和5年度 厚生年金保険・国民年金事業の概況」によると、65歳以上の各年齢における平均年金月額は、国民年金のみの受給権者で5万円台、厚生年金(国民年金部分を含む)の受給権者で14万円台~16万円台でした。

ただし一人ひとりが実際に受け取る年金額は、現役時代の年金加入状況により個人差があります。
それぞれの見込額をしっかり把握した上で、計画的な準備が必要になるといえます。


参考資料
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 政府広報オンライン「生活にお困りで一時的に資金が必要な方へ「生活福祉資金貸付制度」があります。」
- 厚生労働省「生活福祉資金貸付制度」
- 厚生労働省「生活福祉資金貸付制度について」
- 厚生労働省「年金担保貸付制度終了のご案内」
太田 彩子


