

老後の生活を年金だけで賄えるかどうかは人によって大きく異なります。
総務省の調査によると、65歳以上・無職夫婦世帯のひと月あたりの支出は約28万7000円。年金収入だけでは月に3万円以上の赤字が出ているというデータもあります。
この記事では、年齢別の平均年金月額や、「月17万円以上」を受け取っている方の割合、年金だけで暮らせる世帯の実態などを解説します。
老後の資金計画や資産形成を見直すきっかけにするため、ぜひ最後までご覧ください。
1. 公的年金制度の仕組みをおさらい
日本の公的年金制度は、20歳以上60歳未満のすべての方が加入する「国民年金」と、会社員や公務員の方が加入する「厚生年金」の2階建て構造になっています。
国民年金の保険料は一律で、2025年度は月額1万7510円となっています。また、40年間保険料を納めた場合に受け取れる年金額(満額)は、月額6万9308円(2025年度基準)です。
なお、厚生年金の保険料や年金額は「収入と加入期間」に応じて変動するため、個人差が大きくなります。
会社員や公務員はこれら2つの年金制度に加入するため、将来的に国民年金と厚生年金の両方を受け取れます。
また、公的年金に上乗せする形で任意加入できるのが、企業年金やiDeCo(個人型確定拠出年金)といった私的年金です。

続いて、現代シニアが受け取っている平均年金月額も確認しておきましょう。
2. 【年金一覧表】60歳代の平均年金月額
厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」から、厚生年金の平均月額を見ていきます。
※厚生年金の平均月額には基礎年金部分も含まれています。
2.1 60歳代・厚生年金の平均月額

- 60歳:厚生年金9万6492円
- 61歳:厚生年金10万317円
- 62歳:厚生年金6万3244円
- 63歳:厚生年金6万5313円
- 64歳:厚生年金8万1700円
- 65歳:厚生年金14万5876円
- 66歳:厚生年金14万8285円
- 67歳:厚生年金14万9205円
- 68歳:厚生年金14万7862円
- 69歳:厚生年金14万5960円
2.2 60歳代・国民年金の平均月額

- 60歳:国民年金4万3638円
- 61歳:国民年金4万4663円
- 62歳:国民年金4万3477円
- 63歳:国民年金4万5035円
- 64歳:国民年金4万6053円
- 65歳:国民年金5万9599円
- 66歳:国民年金5万9510円
- 67歳:国民年金5万9475円
- 68歳:国民年金5万9194円
- 69歳:国民年金5万8972円
なお、60~64歳は繰上げ受給の選択者が含まれるため、平均月額が低い傾向にあります。
3. 【年金一覧表】70歳代の平均年金月額
続いて、70~79歳までの平均年金月額を見ていきます。
3.1 70歳代・厚生年金の平均月額

- 70歳:厚生年金14万4773円
- 71歳:厚生年金14万3521円
- 72歳:厚生年金14万2248円
- 73歳:厚生年金14万4251円
- 74歳:厚生年金14万7684円
- 75歳:厚生年金14万7455円
- 76歳:厚生年金14万7152円
- 77歳:厚生年金14万7070円
- 78歳:厚生年金14万9232円
- 79歳:厚生年金14万9883円
3.2 70歳代・国民年金の平均月額

- 70歳:国民年金5万8956円
- 71歳:国民年金5万8569円
- 72歳:国民年金5万8429円
- 73歳:国民年金5万8220円
- 74歳:国民年金5万8070円
- 75歳:国民年金5万7973円
- 76歳:国民年金5万7774円
- 77歳:国民年金5万7561円
- 78歳:国民年金5万7119円
- 79歳:国民年金5万7078円
4. 【年金一覧表】80歳代の平均年金月額
80~89歳の平均月額も見てみましょう。
4.1 80歳代・厚生年金の平均月額

- 80歳:厚生年金15万1580円
- 81歳:厚生年金15万3834円
- 82歳:厚生年金15万6103円
- 83歳:厚生年金15万8631円
- 84歳:厚生年金16万59円
- 85歳:厚生年金16万1684円
- 86歳:厚生年金16万1870円
- 87歳:厚生年金16万2514円
- 88歳:厚生年金16万3198円
- 89歳:厚生年金16万2841円
4.2 80歳代・国民年金の平均月額

- 80歳:国民年金5万6736円
- 81歳:国民年金5万6487円
- 82歳:国民年金5万6351円
- 83歳:国民年金5万8112円
- 84歳:国民年金5万7879円
- 85歳:国民年金5万7693円
- 86歳:国民年金5万7685円
- 87歳:国民年金5万7244円
- 88歳:国民年金5万7076円
- 89歳:国民年金5万6796円
国民年金の平均月額は年齢によって大きな差はなく、概ね5万円台の受給額となっています。
厚生年金の平均月額は、65~79歳までは14万円台、80歳以降は15~16万円台となっており、高齢であるほど年金額が多い傾向にあります。
5. 【年金一覧表】90歳以上の平均年金月額
最後に、90歳以上の平均年金月額を確認しましょう。
5.1 90歳以上・厚生年金の平均月額

90歳以上:厚生年金16万721円
5.2 90歳以上・国民年金の平均月額

90歳以上:国民年金5万3621円
6. 【厚生年金・国民年金】平均月額と受給額ごとの受給権者数
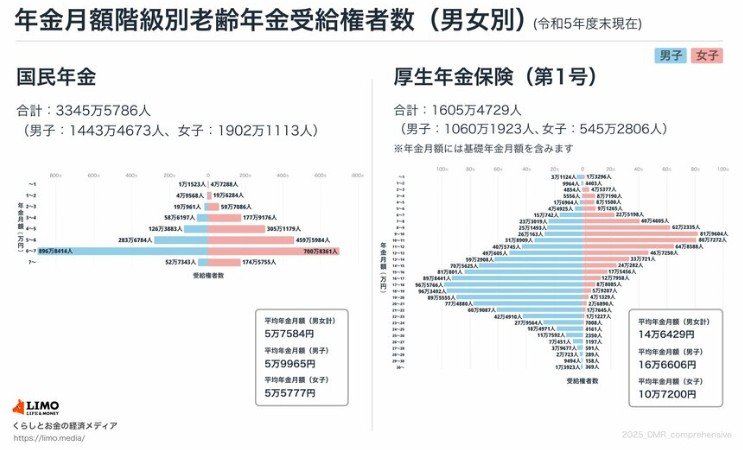
厚生年金と国民年金の平均月額は以下のとおりです。
〈全体〉
- 厚生年金:14万6429円
- 国民年金:5万7584円
〈男性〉
- 厚生年金:16万6606円
- 国民年金:5万9965円
〈女性〉
- 厚生年金:10万7200円
- 国民年金:5万5777円
6.1 厚生年金・受給額ごとの受給権者数
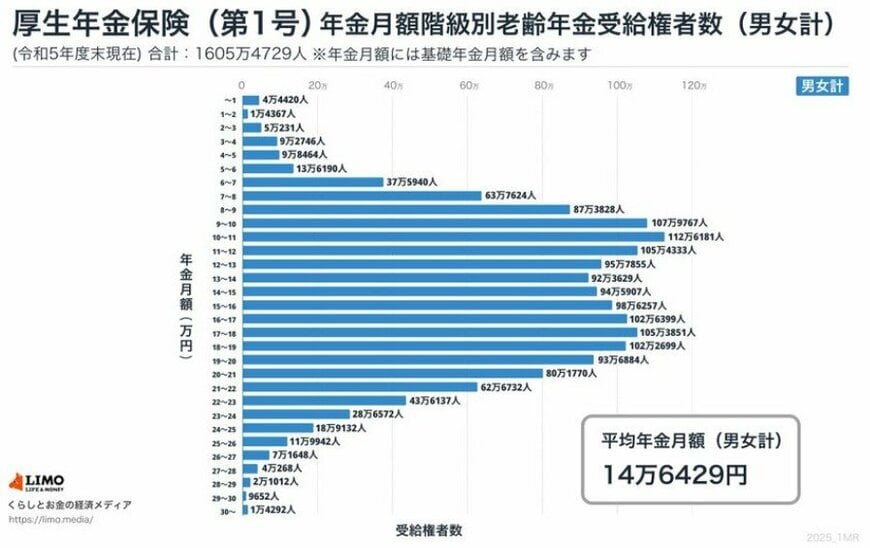
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
※国民年金部分を含む
厚生年金の受給額は、1万円未満~30万円以上と幅広いことがわかります。
なお、厚生年金の受給権者1605万4729人のうち、「月額17万円以上」を受け取っている方は563万591人であり、その割合は約35%となってます。
続いて、国民年金における受給額ごとの受給権者数も見てみましょう。
6.2 国民年金・受給額ごとの受給権者数

- 1万円未満:5万8811人
- 1万円以上~2万円未満:24万5852人
- 2万円以上~3万円未満:78万8047人
- 3万円以上~4万円未満:236万5373人
- 4万円以上~5万円未満:431万5062人
- 5万円以上~6万円未満:743万2768人
- 6万円以上~7万円未満:1597万6775人
- 7万円以上~:227万3098人
国民年金の平均月額のボリュームゾーンは5~6万円となっており、男女間でも大きな差はありません。
7. 公的年金だけで生活している人は41.7%
厚生労働省「2023(令和5)年 国民生活基礎調査の概況」によると、公的年金や恩給のみに頼って生活しているシニア世帯は全体の41.7%にとどまっています。

公的年金・恩給以外の収入源がある世帯の中には、年金だけで生活を支えることが難しい世帯も少なからずあることでしょう。
ゆとりある老後を迎えるためには、できるだけ早い段階から資産形成を始め、長期的なマネープランを立てることが重要です。
では、老後の生活費はどのくらいかかるのでしょうか。
8. 【65歳以上無職夫婦世帯】1ヵ月の生活費とその内訳
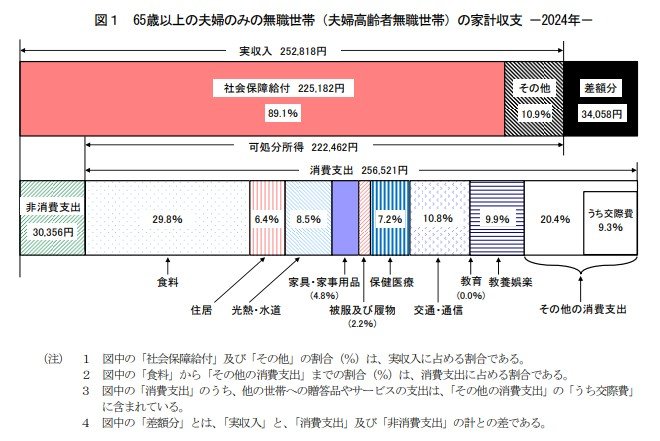
総務省統計局の「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」によると、65歳以上・無職世帯の家計収支は以下のようになっています。
8.1 65歳以上・無職夫婦世帯の家計収支
- 実収入:25万2818円
- 消費支出:25万6521円
- 非消費支出:3万356円
- 不足分:3万4058円
支出の合計が28万6877円、実収入が25万2818円となっており、月平均で3万円以上が不足していることがわかります。
物価高の影響もあり、家計の支出が増えているものと推察されます。
9. 年金が少ない場合は「年金生活者支援給付金制度」の対象となる場合も
「年金生活者支援給付金制度」は、公的年金等の収入が一定水準以下の方を対象に、年金に上乗せして給付金を支給する制度です。
「老齢年金」「障害年金」「遺族年金」を受給している方が対象となり、それぞれに支給要件が設けられています。
例えば、老齢年金生活者支援給付金の支給要件と給付基準額は以下のとおりです。
【支給要件】
- 65歳以上の老齢基礎年金の受給者
- 同一世帯の全員が市町村民税非課税
- 前年の公的年金等の収入金額(※1)とその他の所得との合計額が昭和31年4月2日以後に生まれの方は88万9300円以下、昭和31年4月1日以前に生まれの方は88万7700円以下(※2)
※1 障害年金・遺族年金等の非課税収入は含まれません。
※2 昭和31年4月2日以後に生まれた方で78万9300円を超え88万9300円以下である方、昭和31年4月1日以前に生まれた方で78万7700円を超え88万7700円以下である方には「補足的老齢年金生活者支援給付金」が支給されます。
【2025年度の給付基準額】
5450円(前年度比+140円)
ただし、上記の支給要件を満たしていても、申請しなければ給付は受け取れません。必ず申請手続きを行いましょう。
10. まとめにかえて
厚生年金で「月17万円以上」を受け取っている方は全体の約3割強にすぎず、年金だけで生活している世帯も4割程度にとどまっています。
年金の平均額や支出額を見ても、「公的年金だけでは足りない」という現実がおわかりになったのではないでしょうか。
だからこそ、現役で働いているうちから、老後に向けて準備を始めておくことが重要です。
iDeCoやNISAなどを活用した資産形成も視野に入れつつ、自分に合った方法を検討してみてはいかがでしょうか。
参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2023(令和5)年 国民生活基礎調査の概況」
- 総務省統計局「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」
加藤 聖人


