
2025年度から年金が1.9%引き上げられることが発表されました。
物価上昇の中での朗報ですが、「実際、自分はいくらもらえるの?」「手続きはどうなるの?」と気になる方も多いのではないでしょうか。
本記事では、公的年金の基本的な仕組みから、年代別の受給額一覧(厚生年金・国民年金)までをわかりやすくご紹介。
年金を受け取り始めるときの手続きも解説しているので、今後の備えとして参考にしてください。
1. 【年金の全体像】公的年金ってどういう仕組み?誰がもらえる?

公的年金制度は「2階建て」になっており、1階部分にあたる「国民年金」の上に、2階部分にあたる「厚生年金」が積み上がっている構造です。
原則として、国内在住の20歳以上60歳未満の全ての人が加入するのは「国民年金」で、年金保険料(※1)は全員一律です。保険料を全期間(480月)納付すると、65歳以降で満額(※2)を受給できます。もし未納期間があれば、その期間に応じて満額から差し引かれます。
一方、会社員や公務員などが国民年金に上乗せして加入するのが「厚生年金」です。収入に応じた年金保険料(※3)を納めます。受給額は、加入期間と在職中の収入に応じて計算されます。基本的には、加入期間が長く、収入が高かった人ほど、将来受け取れる金額は多くなります(ただし上限あり)。
※1 国民年金保険料:2025年度は月額1万7510円
※2 国民年金の満額:2025年度は月額6万9308円
※3 保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
2. 【6月支給分から増額】2025年度の年金は1.9%アップ!いくらもらえる?
公的年金の支給額は、年度ごとに見直しがおこなわれます。これは物価や現役世代の賃金の動きを踏まえたもので、令和7年(2025年)度の年金額も改定されました。
2025年度は、2024年度より1.9%の引き上げとなっています。

2.1 2025年度の国民年金と厚生年金の年金額例
- 国民年金(老齢基礎年金(満額)):6万9308円(+1308円)
- 厚生年金:23万2784円(夫婦2人分)(+4412円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額6万9108円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
上記は「年金例」ですので、実際の受給額はライフスタイルに応じた年金加入状況によって変わります。
あくまで参考として捉え、ご自身の加入状況や今後の働き方などを考慮して、将来の年金見込額を試算することをおすすめします。
なお、改定された2025年度の年金額は、6月13日支給の4月分から適用されます。
続いては、厚生年金と国民年金の受給額を一覧表をもとに見ていきましょう。
3. 【厚生年金の最新データ】60代〜90代以上の平均年金月額を年代別にチェック
厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」をもとに、60歳~90歳以上の各年齢の平均年金月額を確認していきましょう。
まずは厚生年金から見ていきます。
※厚生年金の年金額には、国民年金部分も含みます。
3.1 【厚生年金一覧表】60歳代(60〜69歳)

- 60歳:厚生年金9万6492円
- 61歳:厚生年金10万317円
- 62歳:厚生年金6万3244円
- 63歳:厚生年金6万5313円
- 64歳:厚生年金8万1700円
- 65歳:厚生年金14万5876円
- 66歳:厚生年金14万8285円
- 67歳:厚生年金14万9205円
- 68歳:厚生年金14万7862円
- 69歳:厚生年金14万5960円
3.2 【厚生年金一覧表】70歳代(70〜79歳)

- 70歳:厚生年金14万4773円
- 71歳:厚生年金14万3521円
- 72歳:厚生年金14万2248円
- 73歳:厚生年金14万4251円
- 74歳:厚生年金14万7684円
- 75歳:厚生年金14万7455円
- 76歳:厚生年金14万7152円
- 77歳:厚生年金14万7070円
- 78歳:厚生年金14万9232円
- 79歳:厚生年金14万9883円
3.3 【厚生年金一覧表】80歳代(80〜89歳)
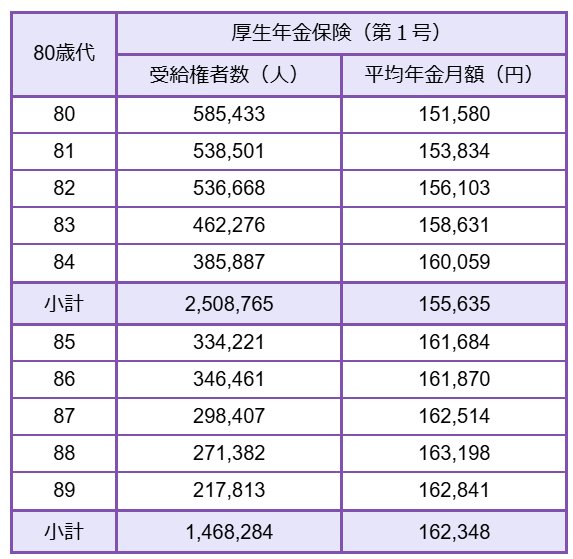
- 80歳:厚生年金15万1580円
- 81歳:厚生年金15万3834円
- 82歳:厚生年金15万6103円
- 83歳:厚生年金15万8631円
- 84歳:厚生年金16万59円
- 85歳:厚生年金16万1684円
- 86歳:厚生年金16万1870円
- 87歳:厚生年金16万2514円
- 88歳:厚生年金16万3198円
- 89歳:厚生年金16万2841円
3.4 【厚生年金一覧表】90歳以上
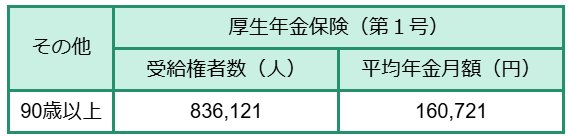
- 90歳以上:厚生年金16万721円
※65歳未満の厚生年金受給者は、特別支給の老齢厚生年金の定額部分の支給開始年齢が引き上げられたため、報酬比例部分のみ受給している方も含まれる。
老齢年金の一般的な受給開始年齢は65歳です。65歳以降で見ると、厚生年金の平均月額は14~16万円台となっています。
4. 【国民年金はいくら?】60代〜90代以上の平均年金月額がひと目でわかる一覧表
続いては、国民年金を確認していきましょう。
4.1 【国民年金一覧表】60歳代(60〜69歳)
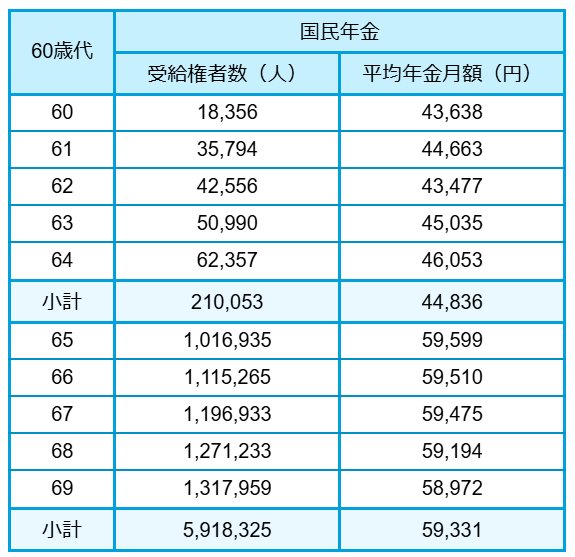
- 60歳:国民年金4万3638円
- 61歳:国民年金4万4663円
- 62歳:国民年金4万3477円
- 63歳:国民年金4万5035円
- 64歳:国民年金4万6053円
- 65歳:国民年金5万9599円
- 66歳:国民年金5万9510円
- 67歳:国民年金5万9475円
- 68歳:国民年金5万9194円
- 69歳:国民年金5万8972円
4.2 【国民年金一覧表】70歳代(70〜79歳)

- 70歳:国民年金5万8956円
- 71歳:国民年金5万8569円
- 72歳:国民年金5万8429円
- 73歳:国民年金5万8220円
- 74歳:国民年金5万8070円
- 75歳:国民年金5万7973円
- 76歳:国民年金5万7774円
- 77歳:国民年金5万7561円
- 78歳:国民年金5万7119円
- 79歳:国民年金5万7078円
4.3 【国民年金一覧表】80歳代(80〜89歳)
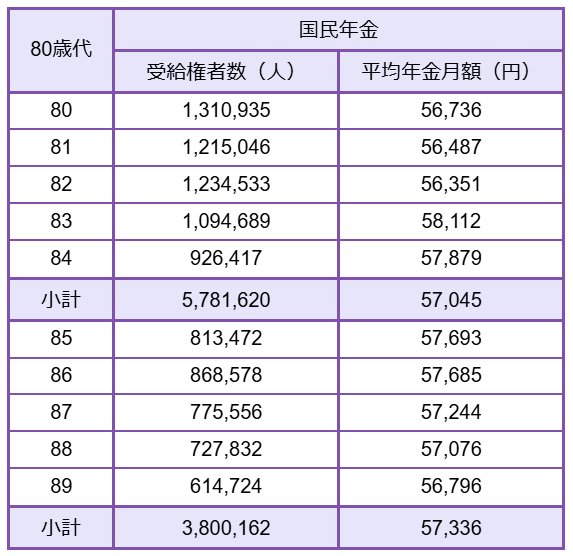
- 80歳:国民年金5万6736円
- 81歳:国民年金5万6487円
- 82歳:国民年金5万6351円
- 83歳:国民年金5万8112円
- 84歳:国民年金5万7879円
- 85歳:国民年金5万7693円
- 86歳:国民年金5万7685円
- 87歳:国民年金5万7244円
- 88歳:国民年金5万7076円
- 89歳:国民年金5万6796円
4.4 【国民年金一覧表】90歳以上
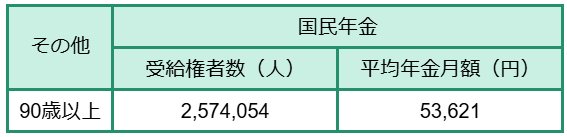
- 90歳以上:国民年金5万3621円
※65歳未満で受給している国民年金の受給者は繰上げ受給を選択した方。
65歳以降の国民年金の平均月額は、いずれの年齢も5万円台でした。
5. 【全体の平均額は?】厚生年金&国民年金の受給額のリアルを解説
ここまで、年齢ごとの平均年金月額を確認してきました。
続いては、男女別に年金月額ごとの人数と、全体の平均額を見てみましょう。

5.1 「厚生年金」の平均年金月額
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金部分を含む
5.2 「国民年金(老齢基礎年金)」の平均年金月額
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
国民年金は男女の平均年金月額に大きな差はありませんが、厚生年金は男女で6万円もの差が生じています。
要因としては、加入期間や在職中の収入に男女間で大きな差があるからと考えられます。
一般的に、男性の方が女性よりも平均勤続年数が長かったり、男性の方が女性よりも平均収入が高かったりすることが多いため、受給額に影響を及ぼしているのでしょう。
6. 【年金の手続きQ&A】年金をもらう年齢になると通知は届く?
ここでは、知っておきたい年金の基本について説明します。
原則として、65歳の誕生日を迎える3カ月前になると、日本年金機構から老齢年金請求書(事前送付用)が送られてきます。
そこにはあらかじめ、ご自身の基礎年金番号や加入記録などが印字されています。
なお、年金の受給開始年齢は原則として65歳ですが、特別支給の老齢厚生年金の支給対象となる場合には65歳を待たずに年金請求書が届きます。
「特別支給の老齢厚生年金」を受け取るための要件は、下記すべてを満たしていることです。
- 男性の場合、昭和36年4月1日以前に生まれたこと
- 女性の場合、昭和41年4月1日以前に生まれたこと
- 老齢基礎年金の受給資格期間(10年)があること
- 厚生年金保険等に1年以上加入していたこと
- 生年月日に応じた受給開始年齢に達していること
※「特別支給の老齢厚生年金」の受給開始年齢は、生年月日と性別に応じて異なります。詳しくは日本年金機構のホームページでご確認ください。
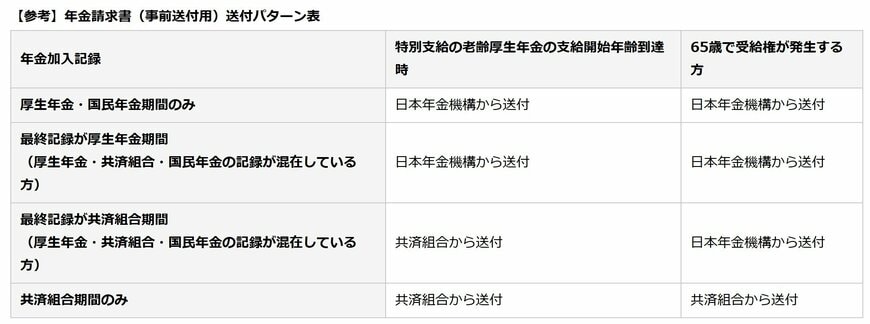
請求書が送られてきたら、同封のパンフレットの提出方法を確認して提出します。提出しないと年金を受給することができませんので、注意しましょう。
※ご注意 なお、60歳台前半の特別支給の老齢厚生年金を受けている方が65歳になったときは、特別支給の老齢厚生年金に代わり、新たに老齢基礎年金と老齢厚生年金を受けることになります。この場合は改めて「年金請求書(国民年金・厚生年金保険老齢給付)」の提出が必要です。
7. まとめにかえて
本記事では公的年金について確認していきました。
年金生活がスタートすると、年金受給額をもとに計画的に生活を送っていくことが大切です。
現役時代とは違って収入を上げることができず、限られた年金の中で生活水準を考えていく必要があります。
現役時代の働き方や加入期間によって、受給額には個人差があるためそれぞれに合わせた資金準備をしていきましょう。
固定費を見直したり資産運用によって準備をしたりと、様々な方法がありますので早いタイミングから対策していきたいですね。
8. 【年金Q&A】知らないと損!年金にまつわる疑問や不安をやさしく解説
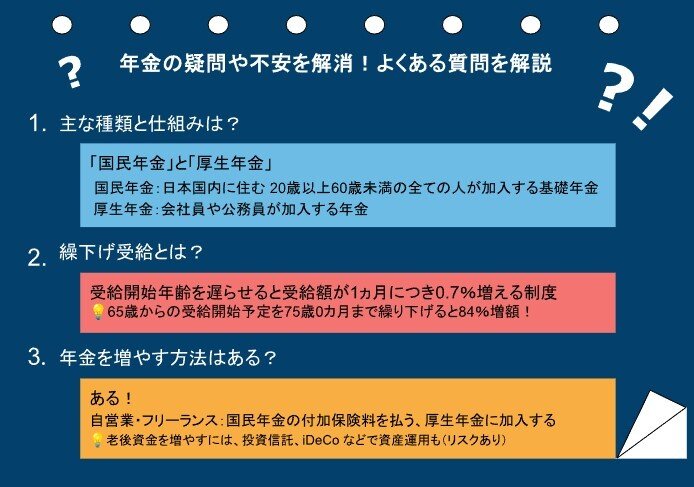
「年金って難しそう…」と感じている人は、多いのではないでしょうか。でも、基本のポイントを押さえると、意外とシンプルなのです。ここでは、年金についてよくある疑問について、わかりやすくお答えしていきます。
8.1 年金の仕組みってどうなってるの?
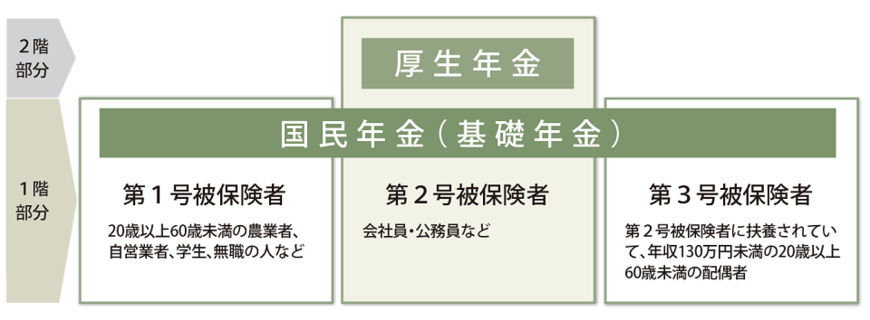
まず、日本の公的年金は「2階建て」構造です。下の階が「国民年金」、その上に「厚生年金」があるイメージです。
国民年金
国民年金は、20歳から60歳未満の全員が加入対象。特に自営業やフリーランスの方がメインです。
毎月決まった金額を支払います。いわば、年金の基礎部分です。
厚生年金
厚生年金は、会社員や公務員の方が加入対象です。こちらは収入に応じて保険料が変わるので、もらえる年金額も収入の影響が大きくなってきます。
そのため、個人差が出やすくなっています。
8.2 「繰下げ受給」って実際どうなの?
通常、年金は65歳からもらうものですが、「まだ働けるし、今すぐ必要じゃない」という方には「繰下げ受給」という選択肢があります。簡単に言うと、年金の受け取りを後回しにして、もらう額を増やす方法です。
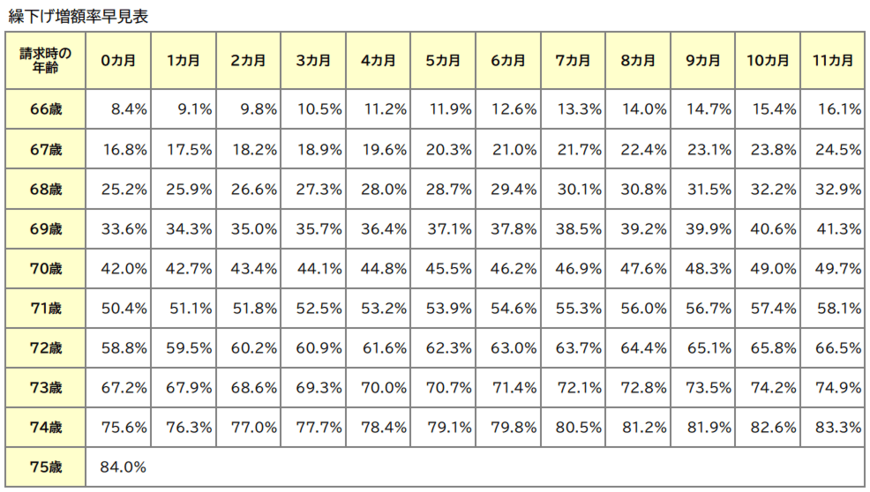
たとえば、65歳で受け取る予定を75歳まで繰り下げると、年金額が84%も増えるんです。
もし健康で他にも収入源があるなら、繰下げ受給を検討してみる価値は十分にあるでしょう。
8.3 年金や老後資金をもっと増やすには?
繰下げ受給以外にも、年金や老後資金を増やす手段はいくつかあります。
国民年金の付加保険料を払う
自営業やフリーランスの方は、少し追加で保険料を払うことで、将来もらえる年金額をアップできます。
厚生年金に加入する
もし可能なら、厚生年金に加入するのも手です。もし国民年金だけに加入していた場合、会社員になったり、厚生年金が適用されるような働き方を選ぶと、年金額が増えます。
資産運用に挑戦
iDeCo(個人型確定拠出年金)や投資信託での資産運用も有効です。
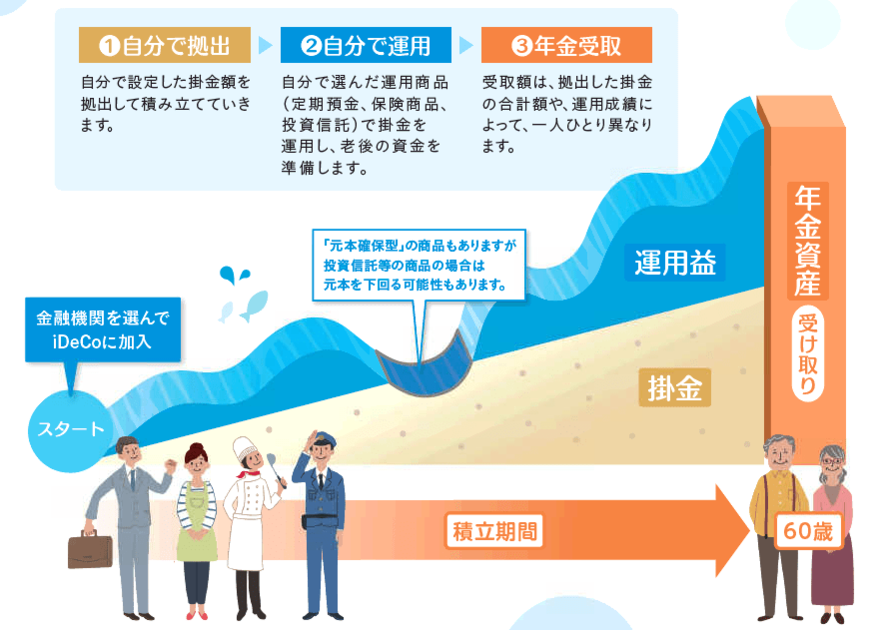
ただし、これは場合によっては元本割れのリスクもあるので、まずはしっかり調べてからスタートするのが大事。お金の増やし方も「焦らずじっくり」がポイントです。
これで、年金の仕組みが少しクリアになったでしょうか?
ちょっとずつでも理解を深めていくと、老後への不安が少しずつ減っていきますよ。将来に向けて、一緒に準備を始めていきましょう。



参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「老齢年金請求書の事前送付」
- 日本年金機構「特別支給の老齢厚生年金」
川勝 隆登