


自分の世帯が住民税非課税世帯に当てはまるのか、収入の金額で線を引こうとすると迷う場面があります。
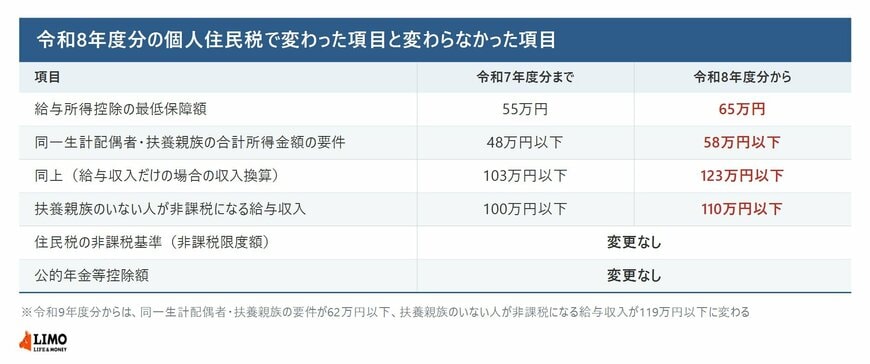
令和8年度分の個人住民税から、給与所得控除の最低保障額が55万円から65万円に引き上げられました。あわせて、同一生計配偶者や扶養親族に数えられる人の合計所得金額の要件も、48万円以下から58万円以下に変わっています。
この記事では、単身の人と夫婦のみの世帯で非課税の限度額がいくら違うのかを、名古屋市と仙台市が公表している金額で確認していきます。2ページ目では、配偶者を人数に数えられても世帯として非課税になるとは限らない理由と、令和9年度分からの変更点も取り上げます。
1. 配偶者を人数に数えられる所得の要件が令和8年度分から58万円へ
住民税非課税世帯の判定で使う限度額は、世帯の人数そのものではなく、本人と同一生計配偶者、扶養親族の人数で決まります。
配偶者をこの人数に数えられるかどうかは、配偶者自身の前年の合計所得金額で決まります。
1.1 要件は48万円以下から58万円以下に変わった
広島市によると、令和8年度分の個人市民税・県民税から、扶養親族や同一生計配偶者の前年の合計所得金額の要件が48万円以下から58万円以下に引き上げられました。
高槻市も同じ内容を公表しており、給与収入だけの場合の収入換算では103万円以下から123万円以下になります。
1.2 給与所得控除の最低保障額も55万円から65万円になった
この変更と同時に、給与所得控除の最低保障額が55万円から65万円に引き上げられました。
松戸市によると、この引き上げによって、扶養親族がいない給与収入だけの人が非課税となる収入は、100万円から110万円に変わりました。
一方で、高槻市は住民税の非課税基準と公的年金等控除額はどちらも変更がないとしています。年金収入だけの人の目安は動いていないことになります。
動いたのは給与所得控除と、配偶者・扶養親族に数えられる所得の要件です。非課税の限度額そのものと公的年金等控除額は据え置かれました1/3
出所:広島市「令和8年度からの個人市民税・県民税の主な税制改正」、高槻市「令和8年度から適用される市・府民税(個人住民税)の税制改正」、名古屋市「令和9年度以降適用される市民税・県民税に関する主な税制改正」をもとにLIMO編集部作成
2. 住民税の均等割と所得割、2つとも課されない世帯が住民税非課税世帯
限度額の話に入る前に、住民税非課税世帯という言葉が指している状態を確認します。
2.1 住民税は均等割と所得割の2層でできている
住民税には、所得の多少にかかわらず定額でかかる均等割と、前年の所得に応じてかかる所得割があります。
この2つの税負担がいずれも発生しない状態を「住民税非課税」と呼びます。そして、世帯全員が住民税非課税である場合、その世帯は「住民税非課税世帯」に該当します。
出所:LIMO「【住民税非課税世帯】給与・年金の収入基準《ボーダーラインはいくら?》知っておきたい5つの優遇制度!制度の基本とファクトを網羅した完全ガイド」
2.2 住民税が非課税になるのは4つの場合
名古屋市は、均等割と所得割、森林環境税のいずれも課税されない人として、次の4つを挙げています。
- 生活保護法によって生活扶助を受けている人
- 障害者、未成年者、寡婦またはひとり親で、前年中の合計所得金額が135万円以下の人
- 扶養家族がなく、前年中の合計所得金額が45万円以下の人
- 扶養家族があり、前年中の合計所得金額が「35万円×(扶養家族の数+1)+10万円+21万円」以下の人
ここでいう扶養家族は、同一生計配偶者と扶養親族を指します。いずれも前年の所得で判定されます。
3. 単身の人と夫婦のみの世帯で非課税の限度額はいくら違うのか
ここからは、同一生計配偶者を人数に数えられる場合とそうでない場合で、限度額がどう変わるのかを金額で見ていきます。
ここで挙げる金額は、令和7年中の所得で判定する令和8年度分の基準です。今年の収入が判定に使われるのは令和9年度分で、給与収入の目安が変わる点は2ページ目で確認します。
3.1 1級地の単身の人の限度額は45万円
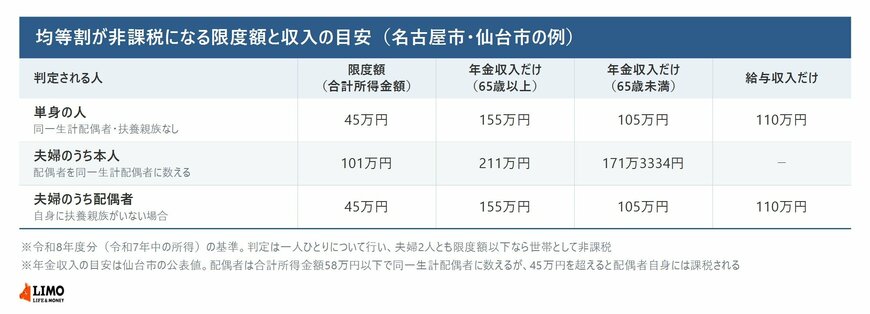
名古屋市の基準では、同一生計配偶者も扶養親族もいない場合の限度額は45万円です。
仙台市が公表している令和8年度以降の非課税限度額では、年金収入だけの単身の人は65歳以上で155万円以下、65歳未満で105万円以下が目安になります。
ここでの年金収入は、老齢年金など税がかかる公的年金等の金額です。遺族年金や障害年金は国民年金法と厚生年金保険法で税を課さないとされているため、この目安の収入には含めません。
給与収入だけの場合は、松戸市が示しているとおり110万円以下が目安です。
3.2 配偶者を数える本人の限度額は1級地で101万円まで上がる
配偶者を同一生計配偶者に数えられる場合、本人の限度額は35万円に2を掛けた70万円に10万円と21万円を加えた101万円になります。
仙台市の一覧では、この場合の本人の年金収入の目安は65歳以上で211万円以下、65歳未満で171万3334円以下です。
単身の人と並べると、限度額の差は56万円です。ただし101万円は夫婦2人の合計ではなく本人1人の所得と比べる金額で、配偶者は別に自分の所得で判定されます。
なお、45万円と101万円は、名古屋市や仙台市のような1級地の金額です。地方税法施行令では35万円と21万円の部分に級地ごとの率がかかるため、3級地の市町村では単身の人が38万円、配偶者を数える本人が82万8000円になります。
限度額が101万円に上がるのは配偶者を数える本人だけです。配偶者自身は、扶養親族がいなければ単身の人と同じ45万円で判定されます2/3
出所:名古屋市「市民税・県民税・森林環境税が課税されない方(非課税)」、仙台市「高齢者と税金について」、広島市「令和8年度からの個人市民税・県民税の主な税制改正」をもとにLIMO編集部作成
金額を書き出すと次のとおりです。
【単身の人(同一生計配偶者・扶養親族なし)】
- 均等割の非課税限度額:45万円
- 年金収入(65歳以上):155万円
- 年金収入(65歳未満):105万円
- 給与収入:110万円
【夫婦のうち本人(配偶者を同一生計配偶者に数える場合)】
- 均等割の非課税限度額:101万円
- 年金収入(65歳以上):211万円
- 年金収入(65歳未満):171万3334円
4. 住民税非課税世帯が対象になる制度と、別の基準で判定する制度
非課税かどうかで負担が変わる制度も確認しておきます。住民税非課税世帯であることがそのまま条件になる制度と、独自の所得基準で判定する制度があります。
4.1 保育料と教育費にも支援が用意されている
こども家庭庁によると、0歳から2歳までの子どもの保育所等の利用料は、住民税非課税世帯を対象に無償化されています。
文部科学省の高等教育の修学支援新制度では、授業料・入学金の減免と返還不要の給付型奨学金が用意されています。対象になるかどうかは世帯の所得などで判定されます。
4.2 国民年金保険料の免除は住民税とは別の基準で判定する
日本年金機構によると、国民年金保険料の全額免除の所得の基準は、扶養親族等の数に1を加えた人数に35万円を掛けた額に32万円を加えた金額です。住民税非課税世帯かどうかで決まるわけではありません。
この免除では、対象者本人の所得だけでなく、本人の配偶者と世帯主の所得も判定に使われます。

なお、住民税非課税世帯の収入基準に関する詳しい解説は、下記の記事より一部を引用・参照しています。



