

5. 配偶者を同一生計配偶者に数えられても、世帯として非課税になるとは限らない
限度額が上がることと、世帯として非課税になることは同じではありません。
5.1 判定は世帯員それぞれについて行う
名古屋市の基準は、一人ひとりの合計所得金額を限度額と比べる形になっています。
世帯のうち1人でも課される人がいれば、世帯としては非課税になりません。配偶者を人数に数えられて限度額が101万円に上がっても、本人の合計所得金額がそれを超えていれば本人に住民税がかかります。
5.2 配偶者の所得が45万円を超えると、数えられても配偶者自身に課税される
配偶者自身も、本人とは別に自分の合計所得金額で判定されます。扶養親族がいない配偶者の限度額は、単身の人と同じ45万円です。
広島市は、原則として配偶者の合計所得金額が45万円超58万円以下(給与収入だけなら110万円超123万円以下)の場合、配偶者控除の対象にはなる(本人の合計所得金額が1000万円以下の場合)一方で、配偶者自身には住民税が課されると示しています。この場合、本人の限度額は101万円のままでも、世帯としては非課税になりません。
配偶者の前年の合計所得金額が58万円を超えると、同一生計配偶者にも数えられなくなり、本人の限度額は45万円で判定されます。
原則として夫婦2人とも非課税になるのは、配偶者の合計所得金額が45万円以下で、本人も101万円以下の場合です3/3
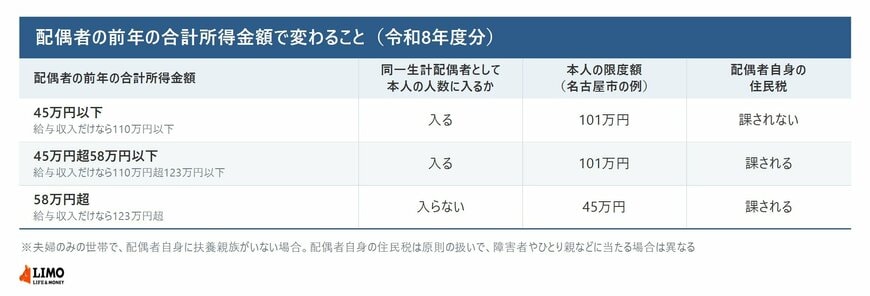
出所:広島市「令和8年度からの個人市民税・県民税の主な税制改正」、名古屋市「市民税・県民税・森林環境税が課税されない方(非課税)」をもとにLIMO編集部作成
6. 令和9年度分からは要件が62万円に変わる
ここまでの金額は、令和7年中の所得で判定する令和8年度分の基準です。令和8年中の所得で判定する令和9年度分からは、もう一度変わります。
6.1 給与所得控除の最低保障額と配偶者の要件がさらに上がる
名古屋市によると、給与所得控除の最低保障額は65万円から69万円に引き上げられ、令和9年度分と令和10年度分の市民税・県民税に限ってさらに5万円が上乗せされて74万円になります。これに伴い、この2年度は給与収入だけの人が非課税になる範囲が110万円以下から119万円以下に広がります。
同一生計配偶者や扶養親族の前年の合計所得金額の要件も、58万円以下から62万円以下に引き上げられました。給与収入だけの場合は、令和9年度分と令和10年度分で136万円以下が目安です。
6.2 今年の収入で判定されるのは来年度の住民税
いま受け取っている給与や年金は、令和9年度分の住民税の判定に使われます。この記事の令和8年度分の金額は、そのまま今年の収入には当てはまらない点に注意しておきたいところです。
7. 自分の市区町村の非課税限度額はどこで確かめられるのか
この記事で挙げた金額は名古屋市と仙台市の例です。金額は市区町村によって異なります。
7.1 市区町村の住民税のページに限度額が載っている
名古屋市は「市民税・県民税・森林環境税が課税されない方(非課税)」というページで、均等割と所得割それぞれの基準を金額と計算式で公表しています。
仙台市は「高齢者と税金について」で、年金収入に直した非課税限度額を配偶者がいない場合といる場合に分けて載せています。
7.2 迷ったときは住民税の担当課へ
同じ年金額でも、住んでいる市区町村で結論が分かれることがあります。
前年分の公的年金等の源泉徴収票や給与の源泉徴収票を持って、住所地の市区町村の住民税の担当課で確かめてみてください。
8. まとめ
令和8年度分の個人住民税から、給与所得控除の最低保障額が55万円から65万円になり、同一生計配偶者や扶養親族に数えられる合計所得金額の要件が48万円以下から58万円以下に変わりました。
非課税の限度額そのものと公的年金等控除額は変わっていないため、動いたのは給与の側と、配偶者を人数に数えられる範囲です。
名古屋市の基準では単身の人の限度額が45万円、配偶者を数えられる本人が101万円でした。配偶者自身は45万円で判定されるため、夫婦それぞれの所得を確かめてみませんか。


参考資料
- 名古屋市『市民税・県民税・森林環境税が課税されない方(非課税)』
- 名古屋市『令和9年度以降適用される市民税・県民税に関する主な税制改正』
- 仙台市『高齢者と税金について』
- 広島市『令和8年度からの個人市民税・県民税の主な税制改正』
- 高槻市『令和8年度から適用される市・府民税(個人住民税)の税制改正』
- 松戸市『令和8年度(令和7年中)の給与収入がいくらまでなら個人市民税・県民税・森林環境税は非課税となりますか?』
- e-Gov法令検索『地方税法施行令』
- e-Gov法令検索『国民年金法』
- e-Gov法令検索『厚生年金保険法』
- 日本年金機構『国民年金保険料の免除制度・納付猶予制度』
- こども家庭庁『幼児教育・保育の無償化概要』
- 文部科学省『学びたい気持ちを応援します 高等教育の修学支援新制度』
- LIMO「【住民税非課税世帯】給与・年金の収入基準《ボーダーラインはいくら?》知っておきたい5つの優遇制度!制度の基本とファクトを網羅した完全ガイド」
中本 智恵


