

6月支給分から年金の支給額がアップします。
年金だけが収入源となる世帯はうれしく感じるでしょう。
しかし物価上昇が進む昨今において、年金だけで暮らせるかと聞かれると、そうとは言い切れません。
実際、厚生労働省「2023(令和5)年 国民生活基礎調査の概況」では、公的年金・恩給だけで100%生活できている高齢者世帯は41.7%であると示しています。
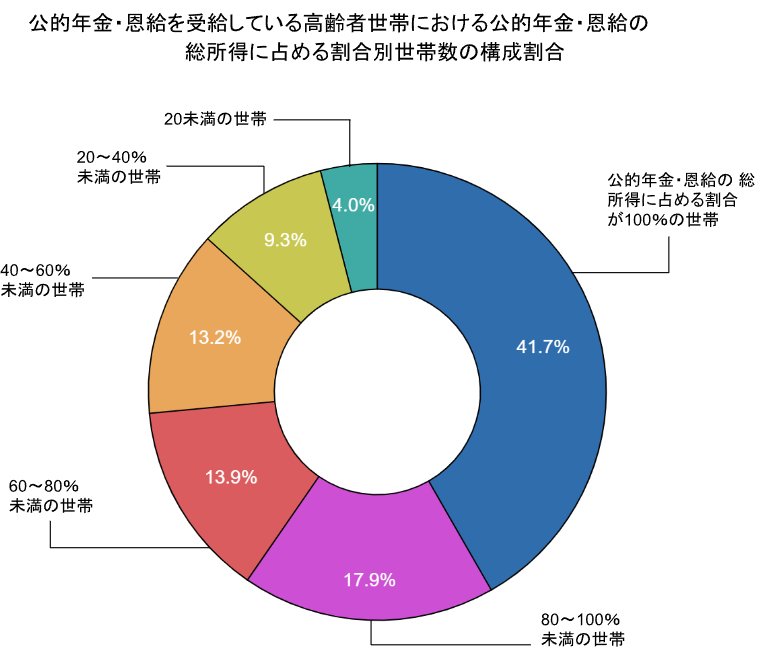
約6割の高齢者世帯が、年金収入だけで生活できていない現代。現役世代の方たちは、年金がどれほど支給されているか不安になるかもしれません。
そこで本記事では、年金支給額について年代別に紹介していきます。
まずは、公的年金の成り立ちから見ていきましょう。
1. 年金のしくみ:厚生年金と国民年金は2階建て構造!
「日本の年金制度は2階建て」という仕組みを押さえられているかたは、本章は読み飛ばしてください。
誰もが加入する公的年金とはいえ、その複雑さから「自分は国民年金?厚生年金?」などよくわからなくなってしまう方もいます。
そのような方は、本章においてまず年金の仕組みを押さえておきましょう。

1.1 1階部分は「国民年金」
- 原則として日本に住む20歳から60歳未満の全員(職業や国籍は問わない)が加入
- 全員一律の保険料。ただし年度ごとに改定あり(※1)
- 保険料を全期間(480カ月)納付すれば満額の老齢基礎年金を受給できる(※2)
※1 国民年金保険料:2025年度月額は1万7510円
※2 国民年金(老齢基礎年金)の満額:2025年度月額は6万9308円
1.2 2階部分は「厚生年金」
- 会社員や公務員、またパートで特定適用事業所(※3)に働き一定要件を満たした方が加入
- 保険料は収入に応じて(上限あり)変わる(※4)
- 加入期間や納めた保険料により、受給できる年金には個人差が大きく出やすい
※3 特定事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※4 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算されます。
国民年金と厚生年金は、加入対象者、保険料の仕組み、将来受け取れる年金額などにおいて、上記のような違いがあります。
これらの違いを理解して、自分の年金受給額を計算し、収入を予測したりしながら、将来の生活設計を考えていくとよいでしょう。
そんな年金について、6月支給分から1.9%増額することが決まっています。なぜ6月支給分からの変更なのかを解説します。
2. 年金額は1.9%増額!なぜ6月支給分からなの?
2025年6月支給分より、年金額は1.9%引き上げられることが決定しています。

- 国民年金(老齢基礎年金(満額)):6万9308円(+1308円)
- 厚生年金:23万2784円(夫婦2人分)(+4412円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額6万9108円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
なぜ6月支給分からの変更になるのかというと、年金は後払い方式をとっているからです。
年金の改定は年度ごとに行われ、2025年度のスタートである4月分から増額されます。しかし後払い方式のため、4月分の年金が振り込まれるのは6月になります。
これにより、年度スタートから2ヶ月遅れて、ようやく増えた年金額を得ることができるというわけです。
また、物価上昇率が年金額の増加率を上回る場合、受け取る年金の金額は増えても、「実質的な目減り」と言える点にも注意しましょう。
次では、直近の資料をもとに、年代別の年金額(月額の平均)を紹介していきます。
3. 60歳~69歳「厚生年金と国民年金」の平均月額は
今のシニア世代はどの程度年金を受け取れているのでしょうか。厚生年金と国民年金の平均月額について、まずは60歳~69歳の平均を確認していきます。
なお、記事内で紹介する厚生年金の月額には、国民年金の月額部分が含まれています。
3.1 【厚生年金一覧表】60歳代の平均月額

- 60歳:厚生年金9万6492円
- 61歳:厚生年金10万317円
- 62歳:厚生年金6万3244円
- 63歳:厚生年金6万5313円
- 64歳:厚生年金8万1700円
- 65歳:厚生年金14万5876円
- 66歳:厚生年金14万8285円
- 67歳:厚生年金14万9205円
- 68歳:厚生年金14万7862円
- 69歳:厚生年金14万5960円
3.2 【国民年金一覧表】60歳代の平均月額
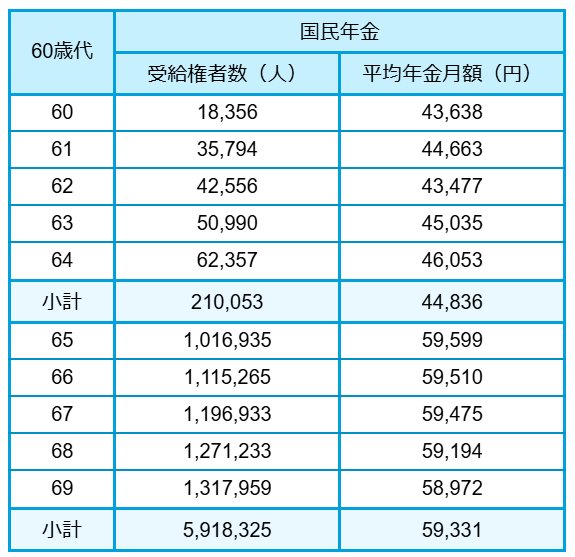
- 60歳:国民年金4万3638円
- 61歳:国民年金4万4663円
- 62歳:国民年金4万3477円
- 63歳:国民年金4万5035円
- 64歳:国民年金4万6053円
- 65歳:国民年金5万9599円
- 66歳:国民年金5万9510円
- 67歳:国民年金5万9475円
- 68歳:国民年金5万9194円
- 69歳:国民年金5万8972円
60歳代といえば、定年退職を迎えて引退する人や定年延長して働く人が混在する年代です。
老齢年金の受給開始年齢は原則として65歳となっているため、それより若い年齢においては繰上げ受給を選択して早めに年金を受け取り始めたり、特別支給の老齢厚生年金の報酬比例部分のみを受給したりした結果、65歳以降に受給する場合よりも低くなります。
4. 70歳~79歳「厚生年金と国民年金」の平均月額は
続いて、70歳代の各年齢の平均年金月額を見ていきます。
4.1 【厚生年金一覧表】70歳代の平均月額

- 70歳:厚生年金14万4773円
- 71歳:厚生年金14万3521円
- 72歳:厚生年金14万2248円
- 73歳:厚生年金14万4251円
- 74歳:厚生年金14万7684円
- 75歳:厚生年金14万7455円
- 76歳:厚生年金14万7152円
- 77歳:厚生年金14万7070円
- 78歳:厚生年金14万9232円
- 79歳:厚生年金14万9883円
4.2 【国民年金一覧表】70歳代の平均月額

- 70歳:国民年金5万8956円
- 71歳:国民年金5万8569円
- 72歳:国民年金5万8429円
- 73歳:国民年金5万8220円
- 74歳:国民年金5万8070円
- 75歳:国民年金5万7973円
- 76歳:国民年金5万7774円
- 77歳:国民年金5万7561円
- 78歳:国民年金5万7119円
- 79歳:国民年金5万7078円
70歳代の平均月額は、厚生年金で14万円台、国民年金で5万7000~8000円台でした。
5. 80歳~89歳「厚生年金と国民年金」の平均月額は
次に、80歳代の各年齢の平均年金月額を見てみましょう。
5.1 【厚生年金一覧表】80歳代の平均月額
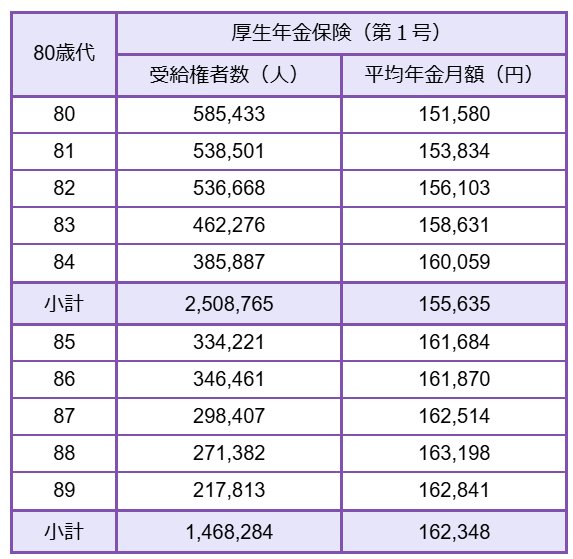
- 80歳:厚生年金15万1580円
- 81歳:厚生年金15万3834円
- 82歳:厚生年金15万6103円
- 83歳:厚生年金15万8631円
- 84歳:厚生年金16万59円
- 85歳:厚生年金16万1684円
- 86歳:厚生年金16万1870円
- 87歳:厚生年金16万2514円
- 88歳:厚生年金16万3198円
- 89歳:厚生年金16万2841円
5.2 【国民年金一覧表】80歳代の平均月額
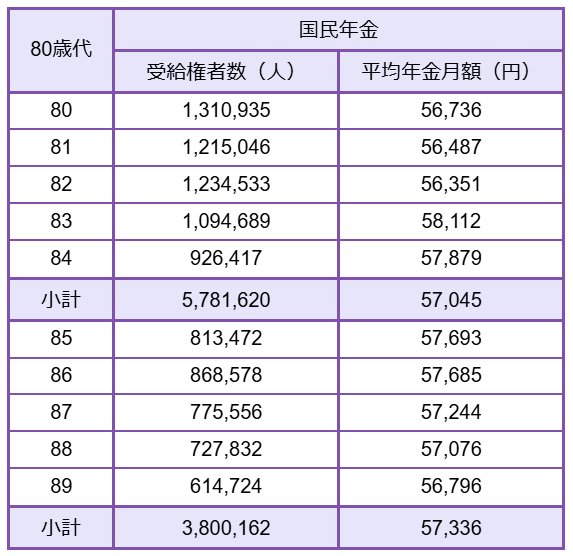
- 80歳:国民年金5万6736円
- 81歳:国民年金5万6487円
- 82歳:国民年金5万6351円
- 83歳:国民年金5万8112円
- 84歳:国民年金5万7879円
- 85歳:国民年金5万7693円
- 86歳:国民年金5万7685円
- 87歳:国民年金5万7244円
- 88歳:国民年金5万7076円
- 89歳:国民年金5万6796円
80歳代の平均月額は、厚生年金は15万円~16万円台。国民年金5万6000円~8000円台です。
いずれの年代においても、平均月額に大きな年齢差は見られません。
しかし、実際に受け取る年金額は、個々の年金加入状況によって大きく異なります。
現役時代にどれだけ長く年金保険料を納めたか、またはどれほど収入があったかなどが影響するためです。これらの要素が組み合わさることで、個々の年金額に大きな差が生じます。
ご自身が老後にいくら年金がもらえるか、見込みの金額を知るには「ねんきん定期便」や「ねんきんネット」を利用するのもよいでしょう。
6. 老齢年金の受け取り時期は自分で選べる
老齢年金の受給は原則として65歳ですが、「繰上げ」「繰下げ」により、60歳~75歳の範囲で選択できることをご存じでしょうか。
6.1 繰上げ受給とは?
繰上げ受給とは、65歳よりも早く年金を受け取り始める制度のことです。繰上げ受給を選択した場合、年金額は繰上げ時期に応じて減額されます。
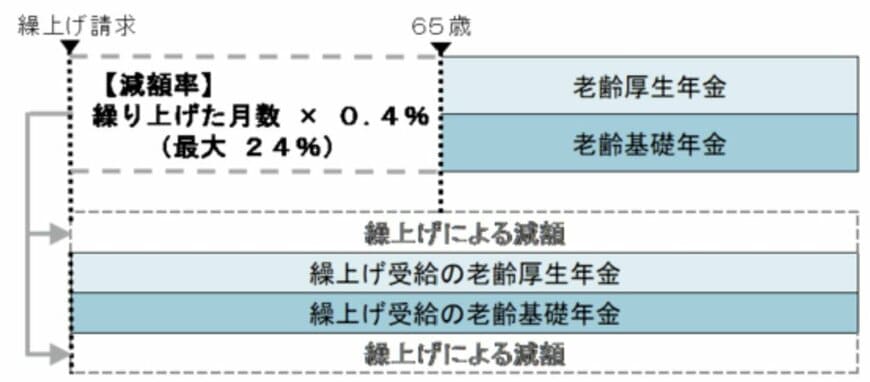
60歳で定年退職した場合、65歳の年金受給開始まで無収入となります。この期間を過ごすだけの資産がない場合などには、早くから年金を受け取りたいというニーズに応えられます。
ただし、繰り上げ請求をした時点に応じて、年金額が減額されます。この減額率は一生涯変わらないため、長期的に見ると受け取る年金の総額が少なくなる可能性もあります。
6.2 繰下げ受給とは?
反対に、受け取りを66歳以降に受給を遅らせることで年金額を増額させる制度が、繰下げ受給制度です。
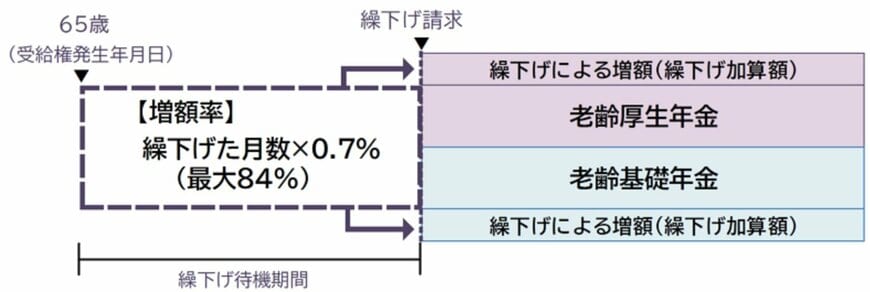
長生きする可能性が高い人の場合、将来の年金額を増やしたいからと選択することがあります。
しかし、当然ながら受給開始年齢を遅らせる分、年金を受け取れない期間が発生します。その間の生活費をどのように確保するか、貯蓄や他の収入源など、しっかりとした計画を立てる必要があります。
年金受給開始時期の決定は、ご自身の健康状態や家計などを総合的に考えて、慎重に行いましょう。
7. 老後の備えは順調?
かつて話題になった「老後2000万円問題」などを皮切りに、老後資金に関心を持つ人は増えています。
2000万円などの目標に向かい、実際に準備を始めている人も少なくないでしょう。
一方で、現金の価値やライフプランなどは常に変動するものなので、目標が最適かどうかは定期的に振り返りが必要です。
そもそもの目標設定も「何となく」の数値になっていないか、この機会に見直してみましょう。
例えば、本記事では平均的な年金額をご紹介しましたが、実際には大きな個人差があるものです。
多様なライフコースに応じた年金額の例
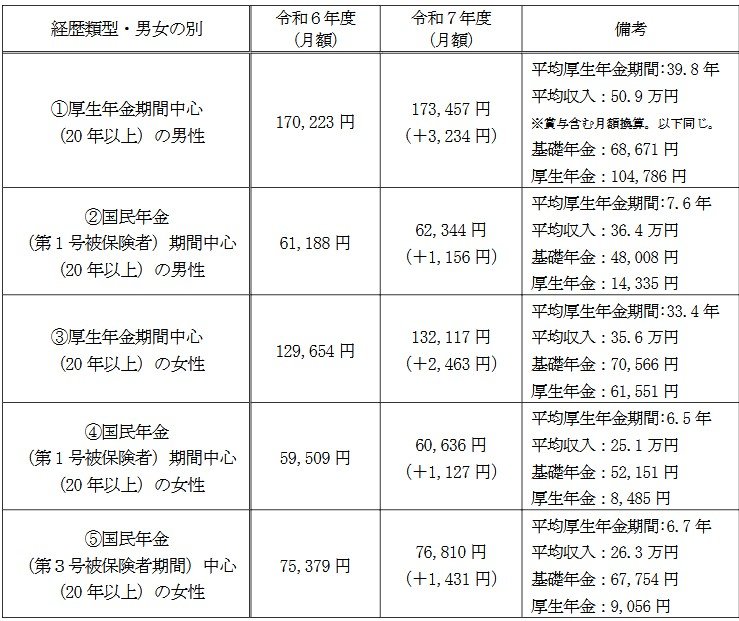
出所:厚生労働省「令和7年度の年金額改定についてお知らせします」
将来受け取る年金水準を大きく左右するのは、「国民年金と厚生年金のどちらが中心だったか」「どれほどの収入を得ていたいか」などです。
まずはねんきんネットなどで年金の見込額を確認し、さらに退職金やリタイヤ予定なども加味した上で、「入ってくるお金」「出ていくお金」のバランスを考えてみましょう。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 日本年金機構「年金はいつ支払われますか。」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「年金の繰上げ受給」
- 日本年金機構「年金の繰下げ受給」
- 厚生労働省「2023(令和5)年 国民生活基礎調査の概況」
太田 彩子


