厚生労働省の「生活保護の被保護者調査(令和5年12月分概数)」によると、生活保護世帯の51.1%が高齢者の単身世帯(高齢者の2人以上世帯は4.0%)です。
十分な老後対策をしないと、ひとりの老後は経済的に厳しくなる可能性があります。
本記事では、ひとりの老後を乗り切るための対策について解説します。
老後の貴重な収入である年金を増やす方法も紹介しますので、老後対策を考えるときの参考にしてください。
1. ひとり世帯の老後の家計収支
最初に、ひとり世帯の平均的な老後の家計収支について見ていきましょう。総務局の家計調査報告(2024年)によると、65歳以上ひとり世帯の平均的な家計収支は次の通りです。
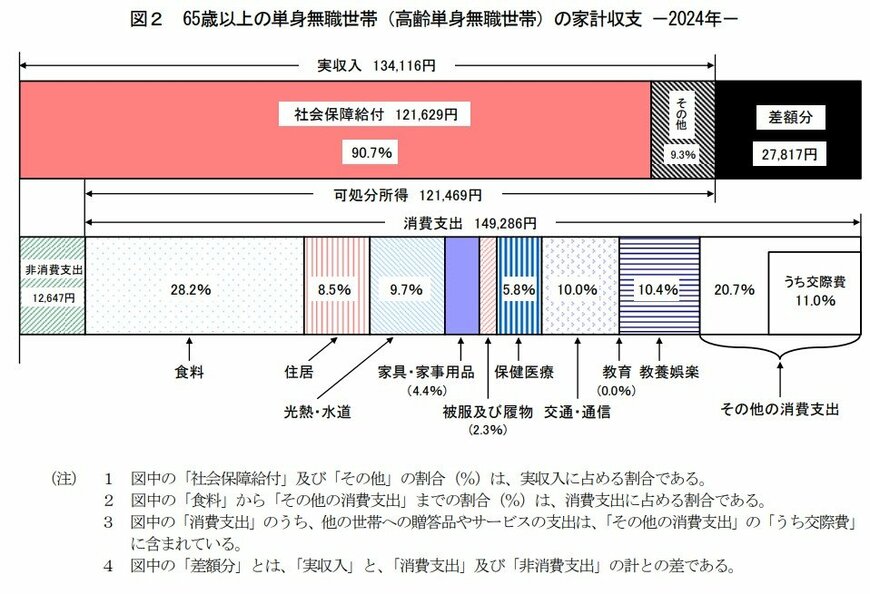
- 支出:16万1933円
- 収入:13万4116円
あくまで平均値ですが、毎月2万7817円の赤字です。
貯蓄を取り崩すなどして老後生活を賄わなければならないため、老後に備えた資金づくりを検討しましょう。
90歳まで生きると仮定すると、赤字を補うために必要な老後資金は次の通りです。
- 必要な老後資金=2万7817円×300月(25年)=約835万円
2. 老齢年金の受給状況
老齢年金の受給状況は人によって大きく異なります。
厚生労働省の「令和5年度厚生年金保険・国民年金事業の概況」によると、老齢厚生年金受給権者の受給額の分布は次の通りです。

2.1 受給額ごとの分布
- 5万円未満:男性0.6%、女性4.3%、男女計1.9%
- 5万円以上10万円未満:男性8.9%、女性40.1%、男女計19.4%
- 10万円以上15万円未満:男性23.7%、女性46.2%、男女計31.3%
- 15万円以上20万円未満:男性42.8%、女性9.1%、男女計31.4%
- 20万円以上25万円未満:男性21.4%、女性1.2%、男女計14.6%
- 25万円以上:男性2.5%、女性0.1%、男女計1.7%
2.2 受給額の平均
- 男性:16万6606円
- 女性:10万7200円
- 男女計:14万6429円
ひとり世帯の老後の平均的支出額は約16万円ですが、年金額が10万円未満の人は受給権者の20%以上もいます。
また、半数以上の人の受給額は15万円未満で、ひとり世帯の人が年金だけで生活するのは厳しい状況です。
特に、女性の約44%は受給額が10万円未満、約9割が15万円未満です。また、国民年金にしか加入していない人の年金額は最大でも7万円弱であり、年金だけで生活するのは難しいでしょう。
ここまで、ひとり世帯の老後の家計収支や老齢年金の受給状況について解説しました。次章では、ひとりの老後を乗り切るための対策について解説します。
3. ひとり世帯の老後対策
ひとり世帯の老後生活を維持するための主な対策は次の通りです。
- 年金を増やす
- 定年後も仕事を続ける
- 老後資金を準備する
3.1 年金を増やす
老後対策の1つは、老後の収入を増やすことです。
老後の主な収入である老齢年金を増やすために、年金の繰下げ受給を検討してみましょう。繰下げ受給とは、本来65歳である受給開始年齢を66歳以降に遅らせることです。
繰下げ受給によって、1ヶ月あたり年金額が0.7%増額します。
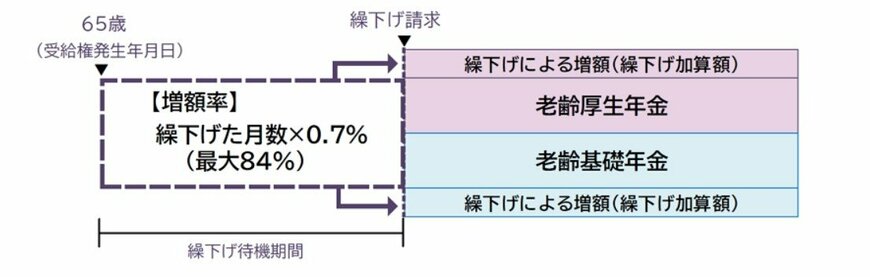
例えば、65歳時の受給額が月10万円の場合、受給開始年齢によって受給額は次の通り増えます。
- 受給開始年齢70歳:年金額=10万円×0.7%×60ヶ月(5年)=14万2000円
- 受給開始年齢75歳:年金額=10万円×0.7%×120ヶ月(10年)=18万4000円
受給開始年齢は66歳から75歳まで月単位で任意に選択できます。
3.2 定年後も仕事を続ける
老後の収入を増やすもう1つの方法は、定年後も仕事を続けて給与収入を得ることです。
また、65歳以降も仕事を続けて給与で生活を賄えれば、繰下げ受給もしやすいでしょう。厚生年金保険料の支払いは続きますが、支払った分だけ老齢厚生年金の受給額も増えます。
また、フルタイムでなくてもパートやアルバイトなどで5万円や10万円程度の収入を得ることも老後対策として有効です。
年金だけでは不足する生活費をパートなどでカバーできれば、貯蓄の取り崩しを避けられます。
3.3 老後資金を準備する
年金受給開始前に、ある程度の老後資金を貯めることも大切です。
事前に老後の家計収支を予想し不足分を補えるだけの貯蓄ができれば、老後生活も安心です。
不足分の全額を準備できない場合でも、貯蓄と年金と給与収入(またはパート代)などを合わせて老後の生活費をカバーできるようにしましょう。
老後資金の準備には、例えばiDeCo(イデコ、個人型確定拠出年金)という選択肢もあります。日本国民の老後資金準備を支援するために、手厚い税制上の優遇措置を受けられます。
4. まとめにかえて
老後を考えよう4/4
polkadot_photo/shutterstock.com
ひとり世帯の平均的な老後の家計収支は支出16万1933円、収入13万4116円で、平均毎月2万7817円の赤字です。
赤字分を補うために、繰下げ受給や定年後の勤務延長、老後資金の準備などの対策を検討しましょう。
老後対策を検討するときは、老後の収入や支出を大雑把にでも予想することがポイントです。
老後の家計収支予想に基づいて、不足分をどうやって補うのかを具体的に検討しましょう。


参考資料
- 厚生労働省「令和5年度厚生年金保険・国民年金事業の概況」
- 日本年金機構「年金の繰下げ受給」
- 厚生労働省「iDeCoの概要」
- 厚生労働省「生活保護の被保護者調査(令和5年12月分概数)の結果を公表します」
西岡 秀泰