
少しずつ秋らしい陽気になってきました。そんな秋の年金支給日は来月10月15日になり、今年5回目の支給日になります。年金は物価や賃金の変動を反映して毎年見直されますが、2025年度の年金額は、前年度より1.9%引き上げられています。

公表された年金額例を見ると、国民年金(老齢基礎年金)の満額は月額6万9308円となっています。また、厚生年金は、モデルケース「厚生年金を受け取る会社員の夫+国民年金を受け取る妻」の世帯の場合、月額23万2784円です。
今回は、今のシニア世代のが受け取る年金について60歳~89歳までの平均年金月額について解説していきます。今のシニア世代の平均を把握し、ご自身のセカンドライフの資金計画に参考にしてみてはいかがでしょうか。
1. 国民年金と厚生年金、仕組みは「2階建ての構造」
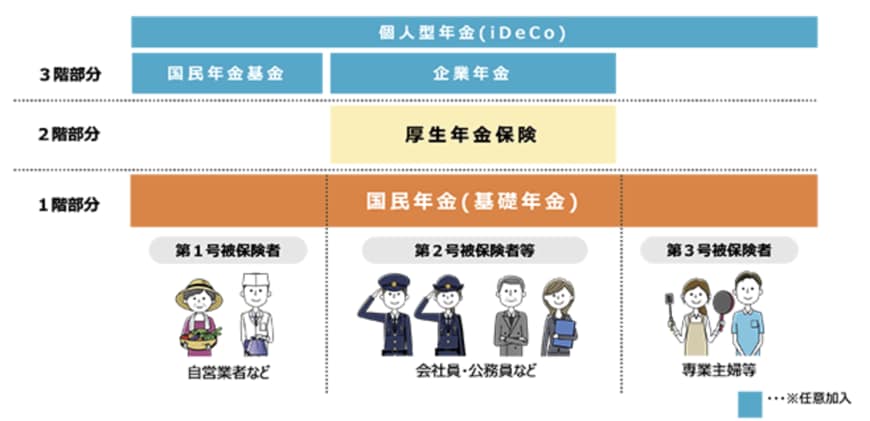
日本の公的年金制度は、「国民年金」と「厚生年金」の二つの柱で成り立っており、「2階建て構造」といわれています。
1.1 国民年金(1階部分)
国民年金は、原則として日本に居住する20歳以上から60歳未満の全員が加入します。職業や国籍は問いません。
- 年金保険料は?:全員一律(※1)
- 老後の受給額は?:40年間欠かさず納めれば満額(※2)
- 被保険者は?:第1号~第3号に区分される(※3)
※1 国民年金保険料の月額:2025年度 1万7510円
※2 国民年金(老齢基礎年金)の月額:2025年度 6万9308円
※3 第1号被保険者は農業者・自営業者・学生・無職の人など、第2号被保険者は厚生年金の加入者、第3号被保険者は、第2号被保険者に扶養されている配偶者
1.2 厚生年金(2階部分)
厚生年金は、会社員や公務員、パート・アルバイトで特定適用事業所(※4)に働き一定要件を満たした方が、国民年金に上乗せで加入します。
- 年金保険料は?:収入に応じて決まり(※5)、給与からの天引きで納付
- 老後の受給額は?:加入期間や納めた保険料により個人差がある
- 被保険者は?:第1号~第4号に区分される(※6)
※4 1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※5 保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
※6 第1号は、第2号~第4号以外の、民間の事業所に使用される人、第2号は国家公務員共済組合の組合員、第3号は地方公務員共済組合の組合員、第4号は私立学校教職員共済制度の加入者
なお、最近では公的年金だけでは老後の生活が不安であるために私的年金を準備する人も増えています。この私的年金は「個人年金保険」や「iDeCo(個人型確定拠出年金)」といったもので、公的年金に上乗せする「3階部分」となります。
2. 国民年金と厚生年金、60~69歳の”ふつうのシニア”がもらっている金額はいくら?
厚生労働省年金局より公表されている「令和5年度 厚生年金保険・国民年金事業の概況」をもとに、厚生年金と国民年金の平均年金月額を、各年代の年齢ごとに見てみましょう。
※記事内で紹介する厚生年金の月額には、国民年金の月額部分が含まれています。
まずは、60歳代の各年齢の平均年金月額を見ていきます。
2.1 【厚生年金一覧表】60歳代の平均月額

- 60歳:厚生年金9万6492円
- 61歳:厚生年金10万317円
- 62歳:厚生年金6万3244円
- 63歳:厚生年金6万5313円
- 64歳:厚生年金8万1700円
- 65歳:厚生年金14万5876円
- 66歳:厚生年金14万8285円
- 67歳:厚生年金14万9205円
- 68歳:厚生年金14万7862円
- 69歳:厚生年金14万5960円
2.2 【国民年金一覧表】60歳代の平均月額
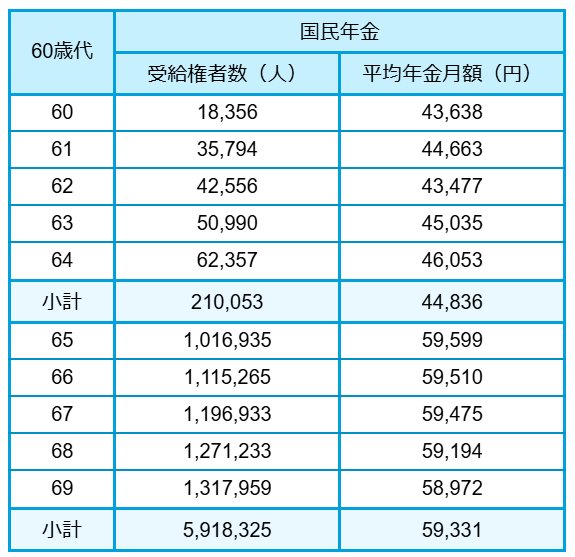
- 60歳:国民年金4万3638円
- 61歳:国民年金4万4663円
- 62歳:国民年金4万3477円
- 63歳:国民年金4万5035円
- 64歳:国民年金4万6053円
- 65歳:国民年金5万9599円
- 66歳:国民年金5万9510円
- 67歳:国民年金5万9475円
- 68歳:国民年金5万9194円
- 69歳:国民年金5万8972円
3. 国民年金と厚生年金、70~79歳の”ふつうのシニア”がもらっている金額はいくら?
続いて、70歳代の各年齢の平均年金月額を見ていきます。
3.1 【厚生年金一覧表】70歳代の平均月額

- 70歳:厚生年金14万4773円
- 71歳:厚生年金14万3521円
- 72歳:厚生年金14万2248円
- 73歳:厚生年金14万4251円
- 74歳:厚生年金14万7684円
- 75歳:厚生年金14万7455円
- 76歳:厚生年金14万7152円
- 77歳:厚生年金14万7070円
- 78歳:厚生年金14万9232円
- 79歳:厚生年金14万9883円
3.2 【国民年金一覧表】70歳代の平均月額

- 70歳:国民年金5万8956円
- 71歳:国民年金5万8569円
- 72歳:国民年金5万8429円
- 73歳:国民年金5万8220円
- 74歳:国民年金5万8070円
- 75歳:国民年金5万7973円
- 76歳:国民年金5万7774円
- 77歳:国民年金5万7561円
- 78歳:国民年金5万7119円
- 79歳:国民年金5万7078円
4. 国民年金と厚生年金、80~89歳の”ふつうのシニア”がもらっている金額はいくら?
最後に、80歳代の各年齢の平均年金月額を見てみましょう。
4.1 【厚生年金一覧表】80歳代の平均月額
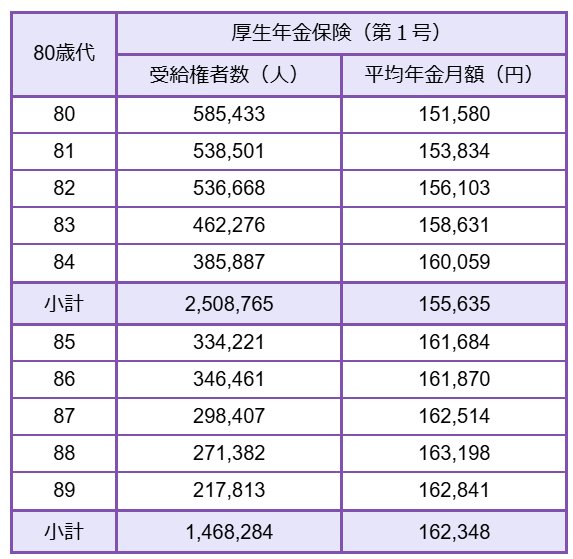
- 80歳:厚生年金15万1580円
- 81歳:厚生年金15万3834円
- 82歳:厚生年金15万6103円
- 83歳:厚生年金15万8631円
- 84歳:厚生年金16万59円
- 85歳:厚生年金16万1684円
- 86歳:厚生年金16万1870円
- 87歳:厚生年金16万2514円
- 88歳:厚生年金16万3198円
- 89歳:厚生年金16万2841円
4.2 【国民年金一覧表】80歳代の平均月額
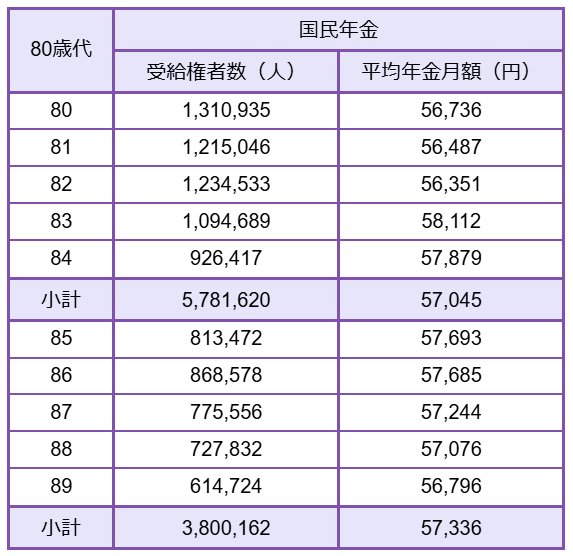
- 80歳:国民年金5万6736円
- 81歳:国民年金5万6487円
- 82歳:国民年金5万6351円
- 83歳:国民年金5万8112円
- 84歳:国民年金5万7879円
- 85歳:国民年金5万7693円
- 86歳:国民年金5万7685円
- 87歳:国民年金5万7244円
- 88歳:国民年金5万7076円
- 89歳:国民年金5万6796円
老齢年金の受給開始年齢は、原則として65歳です。
60~64歳の年金額を見てみると、厚生年金・国民年金ともに65歳以上よりも少ないことがわかります。これは、64歳までは特別支給の老齢厚生年金の定額部分のみを受給している人や、繰上げ受給をしている人の年金額となっているためです。
ここまでは、各年齢の平均年金月額を見てきました。実際の受給額は、現役時代の年金加入状況によって人それぞれ異なることに留意が必要です。
自分自身の年金はいくらになるのか、「ねんきんネット」や「ねんきん定期便」を活用して年金見込額を確認しておきましょう。
5. 国民年金と厚生年金、受け取る年金がいくらまでなら確定申告が不要?
公的年金は「雑所得」に分類されますが、一定の条件を満たす場合には「確定申告不要制度」が適用され、確定申告をおこなう必要がなくなります。
5.1 確定申告が不要となる条件とは?
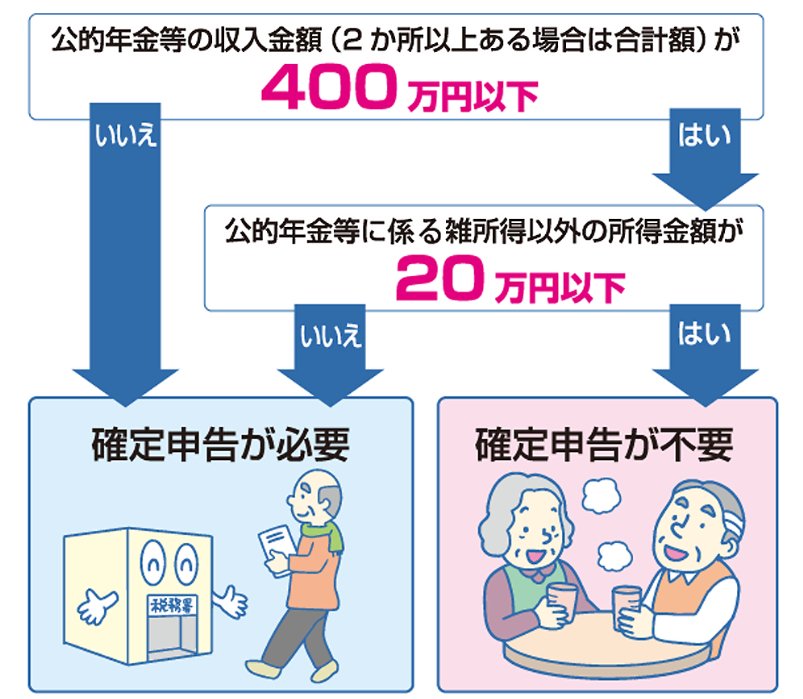
以下の両方に該当する場合、計算の結果、納税額がある場合でも所得税等の確定申告は不要です。
- 公的年金等(※1)の収入金額の合計額が400万円以下であり、かつ、その公的年金等の全部が源泉徴収の対象となる
- 公的年金等に係る雑所得以外の所得金額(※2)が20万円以下である
※1 国民年金や厚生年金、共済組合から支給を受ける老齢年金(老齢基礎年金、老齢厚生年金、老齢共済年金)、恩給(普通恩給)や過去の勤務に基づき使用者であった者から支給される年金、確定給付企業年金契約に基づいて支給を受ける年金など
※2 生命保険や共済などの契約に基づいて支給される個人年金、給与所得、生命保険の満期返戻金など
ただし、所得税の還付を受けたい場合(※3)は確定申告が必要となります。
また、所得税の確定申告が不要な場合でも、生命保険料控除や地震保険料控除など、源泉徴収票に記載されていない控除を適用したい場合、公的年金などに係る雑所得以外の所得がある場合は住民税の申告が必要となる場合があります(※4)。
不明な点はお住まいの市区町村に問い合わせましょう。
※3 公的年金から源泉徴収された所得税を、医療費控除や雑損控除などにより取り戻したい場合
※4 一度確定申告をすれば、その情報が市区町村に送られるため、改めて住民税の申告をする必要はありません
5.2 確定申告はスマホでOK!令和7年分からさらに便利に
令和7年(2025年)分の確定申告は、スマートフォンとマイナンバーカードの連携が進み、さらに簡単になります。
スマートフォンのマイナンバーカードを利用すれば、マイナンバーカードをスマホで読み取らなくても、申告書の作成・e-Tax送信が可能です。
申告書は、国税庁の「確定申告書等作成コーナー」で案内に沿って入力すると完成。自動計算機能によって計算ミスも防げます。
また、マイナポータル連携の機能を使うと、保険料控除証明書や源泉徴収票などの情報を自動取得し、確定申告書へ反映できます。書類を集めて入力する手間が省け、確定申告にかかる時間が大幅に短縮できるでしょう。
【要注意】マイナンバーカードと電子証明書の「有効期限切れ」には気をつけよう!
便利なサービスを継続して利用するために、マイナンバーカードと電子証明書の有効期限には注意が必要です。期限切れになるとe-Taxでの手続きができなくなります。
確定申告の時期は、市区町村の更新窓口が特に混み合うことが予想されます。時間に余裕をもって早めに更新手続きをおこないましょう。
6. 国民年金と厚生年金、じぶんが受け取る年金見込額をまずは確認しよう
今回の記事では、2025年度の年金額改定や公的年金制度の仕組み、そして年代別の平均年金月額といった「お金」の側面に加え、年金受給者が直面する「手続き」の側面として確定申告について解説しました。
年金生活でまず大切なのは、「ご自身の年金額の現在地を把握する」ことです。平均年金月額のデータはあくまで参考値ですが、「ねんきんネット」や「ねんきん定期便」を活用して、ご自身の年金見込額を確認しておきましょう。
そして、公的年金を受け取る上で避けて通れないのが税務です。「公的年金400万円以下、かつ年金以外の所得が20万円以下」であれば確定申告は不要ですが、医療費控除などで還付を受けたい場合は確定申告が必要です。
令和7年分(2025年分)からは、スマホとマイナンバーカードの連携で確定申告がさらに便利になります。ぜひ、今のうちからマイナンバーカードや電子証明書の有効期限を確認し、デジタル化の恩恵を受けられる準備をしておくこともおすすめします。


参考資料
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 厚生労働省「いっしょに検証!公的年金 公的年金の仕組み」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 日本年金機構「年金はいつ支払われますか。」
- 政府広報オンライン「ご存じですか?年金受給者の確定申告不要制度」
- 国税庁「令和7年分の確定申告はスマホとマイナポータル連携でもっと便利に!」
横野 会由子