確定申告をしていないから、税金の手続きは何もしていない。そう思っている人は少なくありません。
ただ、市町村への申告のほうは、勤め先を通じて済んでいる場合があります。
この記事では、地方税法が分けている境目を確認します。
1. 【市町村民税の申告】原則は3月15日まで
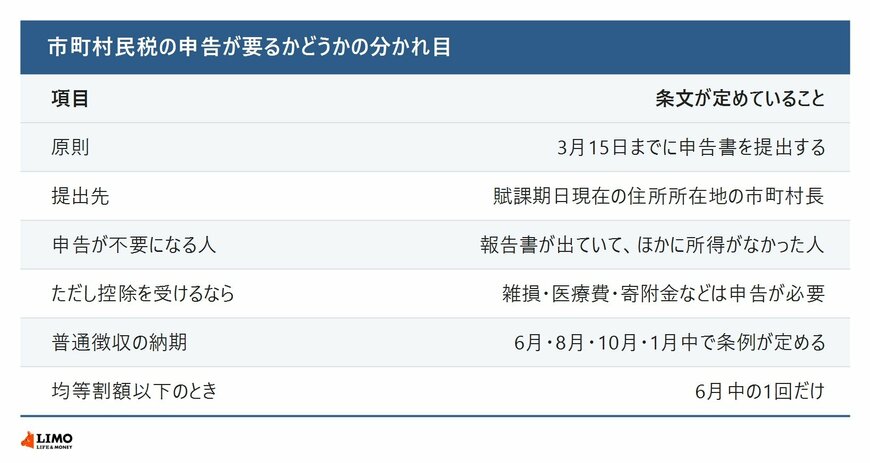
地方税法第317条の2は、市町村内に住所を有する個人は、3月15日までに、前年の総所得金額などを記載した申告書を賦課期日現在における住所所在地の市町村長に提出しなければならないと定めています。
1.1 記載する事項は8項目
条文が挙げているのは、前年の総所得金額・退職所得金額・山林所得金額、青色専従者給与額または事業専従者控除額、純損失の控除、雑損失の控除、各種の所得控除、寄附金税額控除、扶養親族に関する事項、そのほか賦課徴収に必要な事項です。
控除の欄が2つに分かれているのは、所得から引く控除と税額から引く控除が別に扱われているためです。
1.2 出さなくてよい人
ただし書には、給与支払報告書または公的年金等支払報告書を提出する義務がある者から給与または公的年金等の支払を受けている人で、前年中にそれ以外の所得がなかった人は、この限りでないと書かれています。
勤め先が1月31日までに提出する報告書が、申告書の代わりになっているということです。所得割の納税義務を負わないと認められる人のうち、市町村の条例で定めるものも同じ扱いになります。
2. 出さなくてよい人でも、出したほうがよい場合
ただし書には、さらに例外が置かれています。
2.1 控除を受けようとするなら提出する
同じ条文の第3項では、報告書が出ている人であっても、雑損控除・医療費控除・純損失や雑損失の控除・寄附金税額控除を受けようとする場合には、3月15日までにこれらの控除に関する事項を記載した申告書を提出しなければならないとされています。
年末調整では扱われない控除があるということです。医療費が多くかかった年や、寄附をした年は、ここで手を挙げないと反映されません。
2.2 報告書が出ていないときは指定される
第2項では、給与支払報告書や公的年金等支払報告書が1月31日までに提出されなかった場合、市町村長がその人を指定して、指定する期限までに申告書を提出させることができるとされています。
普通徴収の納期と退職時の一括徴収については、下記の記事より一部を引用・参照しています。