
秋風が心地よい季節となりましたが、将来のお金について、漠然とした不安を抱える方も少なくないのではないでしょうか。特に、退職金や老後資金の使い道については、多くの方が悩みを抱えています。
今回は、最新の調査結果からみんなの退職金の使い道に関するリアルな声をご紹介します。さらに、60代の平均貯蓄額や平均年金額といった客観的なデータと照らし合わせながら、どうすれば安心して老後を迎えられるのか、具体的な資金計画のヒントを探っていきましょう。
1. 「いまのシニア」退職金の使い道について《失敗談・成功談》を聞いてみた!
近年、多くの人が退職金の使い道に不安や疑問を抱えているようです。2025年9月3日、株式会社400Fが公表した「オカネコ 退職金に関する調査」で退職金の使い道への不安や疑問、失敗談や成功談に関するリアルな調査結果を見ていきましょう。
1.1 「退職金の使い道」どんなことに不安や疑問を感じる?
調査では、回答者の過半数(53.3%)が退職金の使い道に不安や疑問を抱えており、具体的には以下のような項目が挙げられています。

- 老後資金として足りるか不安:54.5%
- 投資や運用で損をしてしまわないか:25.2%
- 何から手をつければいいかわからない:14.1%
- 貯金以外の選択肢がわからない:13.6%
- 親族の贈与や相続について知りたい:9.1%
- その他:17.8%
「老後資金として足りるか」「運用に失敗しないか」など、退職金の具体的な活用に対して、多くの人が不安を抱いていることがわかりました。
1.2 「退職金の使い道で失敗した!」と感じたこととは?
失敗談として特に目立つのは、「現金で放置してしまった」ことや「一人で判断してしまった」ことです。

- 退職金を現金で放置してしまった(運用せずに目減りした):20.5%
- 専門家に相談せず、一人で判断してしまった:17.3%
- 老後資金として残す分を決めず、生活費で使い過ぎてしまった:15.0%
- 銀行や証券会社の勧められるままに商品を購入し、運用がうまくいかなかった:13.4%
- 高額なローンやリフォーム費用に充て、手元資金が減ってしまった:10.2%
- 家族への贈与・援助で、計画外に多くの資金を使ってしまった:7.1%
- 焦って高額な金融商品を契約し、後悔した:6.3%
- 友人・知人から勧められた投資話に乗ってしまい、損失を出した:3.1%
- その他:7.1%
安易な判断や、事前の計画を怠ったことが後悔につながる大きな要因となっています。
1.3 「退職金の有効活用」早めの行動がポイント
一方で、退職金の有効活用に成功した人々には共通点がありました。それは「早めの行動」です。成功談としては下記のような回答が挙げられています。

- 退職金を受け取る前から投資を始めた:23.9%
- 退職後の具体的な収支シミュレーションを行った:18.2%
- 退職金を受け取る前に、書籍やインターネットで情報収集をした」17.0%
- 余裕資金で趣味や旅行を楽しんだ:15.0%
- 夫婦で老後のライフプランやお金について話し合った:10.5%
- 専門家(FPなど)に相談し、事前に計画を立てた:8.1%
- 親族への援助や贈与を計画的に行った:4.0%
- その他:3.2%
退職前から事前に準備をして具体的なアクションをはじめていたことが、成功談に共通する「カギ」となっているようですね。
調査概要
- 調査名:オカネコ 退職金に関する調査
- 調査方法:WEBアンケート
- 調査期間:2025年8月23日(土)~2025年8月24 日(日)
- 回答者:自身、または身近な家族や友人で退職金を受け取った経験、または今後受け取る予定のある全国の『オカネコ』ユーザー242人
- 回答者の年齢:30代以下10.4%、40代26.0%、50代32.2%、60代以上31.4%
退職金の使い道は、その後の生活を大きく左右するため、計画的な準備が非常に重要です。しかし、退職金だけでは老後の生活が本当に足りるのか、不安に思う方もいるかもしれません。
次章では、実際に現在のシニア世代が受給している年金月額について詳しく見ていきましょう。
2. 「いまのシニア」厚生年金の平均月額はいくら?
厚生労働省年金局が公表した「令和5年度 厚生年金保険・国民年金事業の概況」を参考に、現在のシニア世代が受け取っている平均年金月額について見ていきます。
まずは、会社員や公務員として働いていた人が受け取る厚生年金(国民年金部分を含む)の平均月額を確認してみましょう。
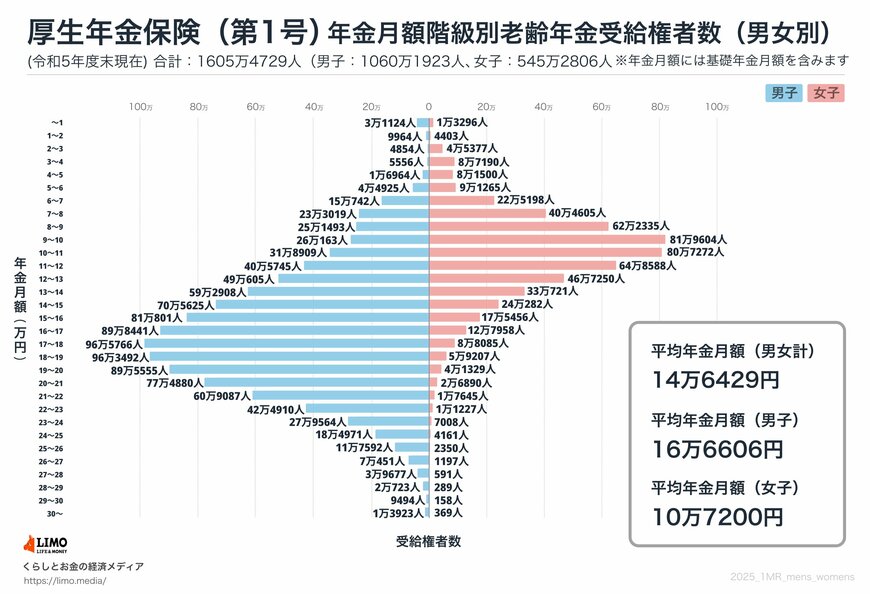
〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金の金額を含む
厚生年金の平均受給額は全体で月14万円台となっていますが、男女で比較すると、男性が16万円台、女性は10万円台と明確な差が見られます。
また、グラフからはこうした男女差に加えて、受給額が人によって大きく異なることも読み取れます。
この差が生まれる背景には、厚生年金の支給額が、現役時代の収入や加入期間の長さに大きく左右されるという仕組みがあります。
将来に向けて備えるためにも、「ねんきんネット」や毎年届く「ねんきん定期便」を活用し、自身の年金見込み額を早めに確認しておくことが大切です。
次の章では、年金・退職金と合わせて老後生活を支える重要な柱である「60歳代の平均貯蓄額」について見ていきましょう。
3. 「いまの60歳代」平均貯蓄額はいくら?3000万円以上保有は何パーセント?
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2024年」をもとに、60歳代の二人以上世帯が保有する金融資産額について確認してみましょう。
なお、ここで示している「金融資産額」には、預貯金だけでなく、株式、投資信託、保険商品など、各種金融商品の残高も含まれていることに留意が必要です。

- 平均:2033万円
- 中央値:650万円
- 金融資産非保有:20.5%
60歳代の二人以上世帯の金融資産保有額を見ると、平均値は2033万円で、老後資金の目安とされる2000万円を上回っています。しかし、より実態に近いとされる中央値は650万円に留まっており、世帯ごとの貯蓄状況には大きな開きがあることがわかります。
貯蓄額の内訳を見ると、「3000万円以上」を保有する世帯が約2割いる一方で、貯蓄が全くない「金融資産非保有」の世帯も約2割存在しており、資産の有無による格差が明確になっています。この貯蓄額には、退職金や相続などによる一時的な収入が含まれている場合もあります。
また、60歳代といっても、共働きで資産形成を続けている世帯もあれば、年金生活に入り貯蓄を取り崩して生活している世帯もあり、状況は様々です。このため、老後に必要な金額を一概に示すことは難しく、多くの現役世代が漠然とした将来への不安を抱えているのが現状です。
4. まとめにかえて
この記事では、みんなの退職金の使い道に関する調査結果を参考に、老後資金の現状について解説しました。退職金の活用に成功した人々には、退職前から具体的な計画を立てていたという共通点があります。
一方で、60代の平均貯蓄額は2000万円を超えているものの、中央値との差が大きく、資産の有無による格差が明確になっています。また、厚生年金の平均月額も個人差が大きいため、「退職金や年金だけで大丈夫」と安易に考えるのは危険です。
老後の漠然とした不安を解消するためには、まずはこの記事で紹介したみんなの事例や、平均的な貯蓄額・年金額を参考に、自分自身の現状と向き合うことが大切です。そして、何歳までどのように生きたいか、そのためにはいくらお金が必要か、具体的なライフプランを立て、早めに資金計画をスタートさせることが、安心して老後を迎えるための第一歩と言えるでしょう。