


「厚生年金に加入していれば、老後の年金は十分に受け取れる」と考えている方も多いのではないでしょうか。
しかし、実際には厚生年金に加入していても、月の年金額が10万円に届かないケースも多く、年金だけでの生活が厳しいと感じる世帯が増えています。
では、現在のシニア世代はどの程度の年金を受給しているのでしょうか。
本記事では、老後の年金の平均受給額や、厚生年金の受給状況について詳しく解説していきます。
1. 老後に「厚生年金」を受け取れるのはどんな人?
まずは、老後に「厚生年金」を受け取ることができる人の条件について整理しておきましょう。
日本の公的年金制度には、「国民年金」と「厚生年金」の2種類があり、現役時代の働き方によって厚生年金の受給資格が決まります。
この年金制度は2階建ての構造になっており、1階部分にあたる「国民年金」は、日本国内に住む20歳以上60歳未満のすべての人が原則として加入対象となっています。
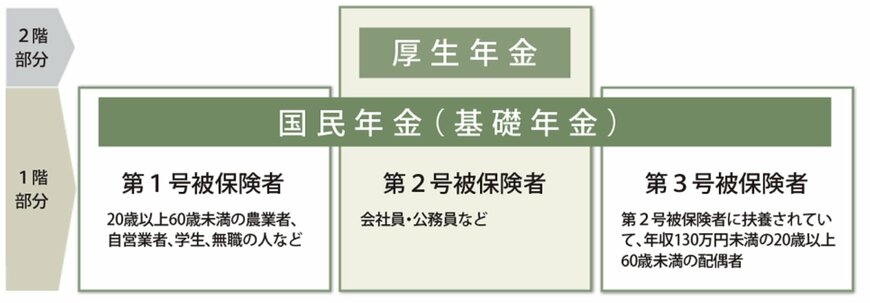
一方で、2階部分にあたる「厚生年金」は、主に会社員や公務員が国民年金に上乗せする形で加入する年金制度です。
つまり、国民年金は日本国内に住むすべての人が原則として受給できますが、厚生年金は現役時代に会社員や公務員として勤務していた人のみが受け取ることができる仕組みになっています。
【年金の受給対象者の違い】
- 国民年金のみ受給する人:自営業者・フリーランス・専業主婦(夫)など
- 国民年金と厚生年金の両方を受給する人:会社員・公務員など
では、「国民年金のみを受給している人」と「国民年金と厚生年金の両方を受給している人」とでは、実際の受給額にどの程度の差があるのでしょうか。
1.1 現代シニアは「国民年金」と「厚生年金」をいくら受給している?
次に、「国民年金」と「厚生年金(国民年金を含む)」の平均受給額について見ていきましょう。
厚生労働省年金局が公表している「令和5年度 厚生年金保険・国民年金事業の概況」によると、それぞれの平均月額は以下のとおりです。
【国民年金の平均月額】
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
【厚生年金の平均月額(国民年金を含む)】
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
国民年金は保険料が一律のため、受給額に大きなバラつきはなく、平均額は全体および男女別ともに5万円台となっています。
2025年度の国民年金の満額は「6万9308円」と定められていることからも、国民年金のみで月に10万円以上の年金を受け取るのは難しいのが実情です。
一方で、厚生年金の平均受給額は全体で14万円台ですが、男女間で約6万円の開きがある点が特徴です。
厚生年金は年収に応じて保険料が決まるため、国民年金に比べて受給額の差が大きく、「月額10万円未満」の受給者も一定数存在します。
次章では、厚生年金の受給状況について、さらに詳しく見ていきましょう。
2. 【厚生年金】基礎年金を合わせても「月額10万円未満」は意外と多い
厚生労働省年金局の「令和5年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の受給額ごとの受給者数は下記のとおりです(国民年金を含む)。
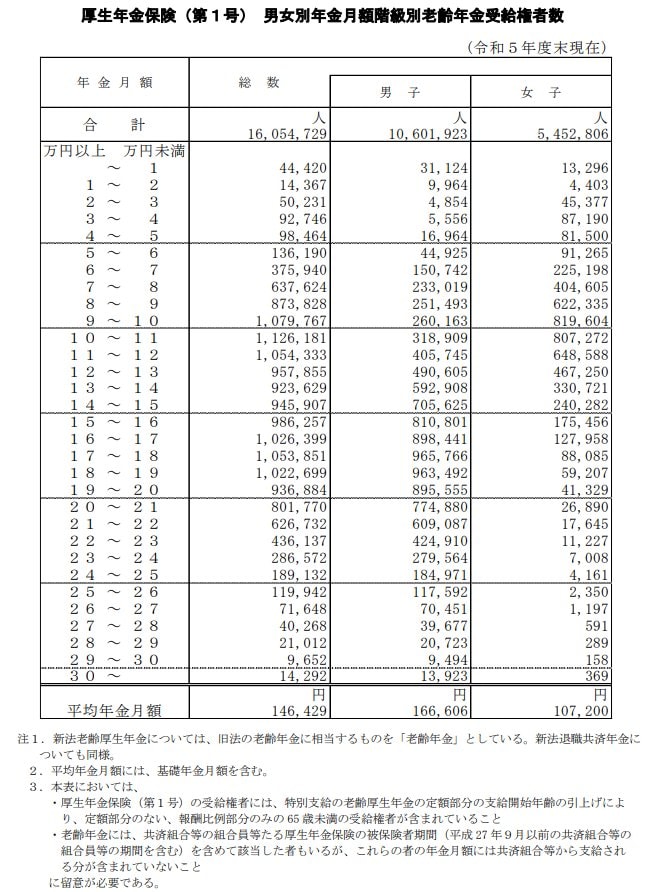
【厚生年金の受給額ごとの人数】
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
厚生年金の受給額別に受給者数を見てみると、「月額10万円未満」の受給者は全体の21.2%に達しています。
厚生年金は国民年金よりも支給額が多いという印象がありますが、実際には加入者の約5人に1人が「月10万円」に届いていないのが現状です。
このように、たとえ厚生年金を受け取れるとしても、それだけで老後の生活費を十分に賄えるとは限らないため、現役のうちに自身の年金見込額を把握しておくことが重要です。
では、もし老後に受け取る年金見込額が少ない場合、年金を増やす方法はあるのでしょうか。
3. 老後の受け取る年金額が少ない!年金を増やす方法3つ
老後の年金額には大きな個人差があり、月額10万円未満の受給者も珍しくありません。
「自分が受け取る年金額が気になる」という方は、「ねんきんネット」や「ねんきん定期便」を活用して、自身の年金見込額を確認することをおすすめします。
もし見込額が少ないと感じた場合には、現役時代に「年金額を増やすための対策」を考えておくことが有効です。
本章では、現役時のうちからやっておきたい・検討しておきたい年金を増やす方法を3つ紹介していきます。
3.1 厚生年金保険に長く加入する・年収を上げる
厚生年金は現役時代の年収を基に保険料が決定され、年収が高いほど年金が増えるため、年収を上げることで厚生年金の受給額を増やすことができます。
加えて、厚生年金の受給額には「加入期間」も大きく影響するため、現役時代に長期間にわたって厚生年金に加入することが重要です。
3.2 国民年金の未納分を納める
国民年金に未納期間があると、受け取る年金額が減額されるため、未納期間がある場合は追納を検討することが重要です。
国民年金の受給資格を得るためには、「保険料納付済期間」と「保険料免除期間」の合計が10年以上であることが条件で、もし10年未満の場合は年金は支給されません。
たとえば、9年11ヶ月の保険料納付では、10年に満たないため年金が支給されず、「払い損」となるリスクがあるため、未納期間を確認しておきましょう。
また、国民年金のみを受給している場合には、「国民年金基金」や「付加保険料」など、年金額を増やすための制度を利用する方法もあるため、これらの制度を活用することを検討するのも一つの手段です。
3.3 繰下げ受給の利用を検討する
老後に受け取る年金見込額が少ない場合、「繰下げ受給」を選ぶことを考慮するのも一つの方法です。
繰下げ受給とは、年金の受給開始時期を遅らせることで、受給額を増やすことができる制度で、年金受給開始を1か月遅らせるごとに、年金額が「0.7%増額」され、最大で84%増額することが可能です。
たとえば、厚生年金が「10万円」の場合、75歳から繰下げ受給を選ぶと、受給額が「18万4000円」まで増える計算になります。
ただし、繰下げ期間中は年金を受け取れないため、その間の生活費を別の収入源で補う必要がある点には注意が必要です。
4. 自分が将来受け取る「年金見込額」を知っておこう
本記事では、老後の年金の平均受給額や、厚生年金の受給状況について詳しく解説していきました。
「厚生年金は手厚い」と考えられがちですが、実際には年金保険の加入状況や年収によっては、厚生年金に加入していても月額10万円未満になる場合も少なくありません。
自身の将来の年金額についてまだ確認していない方は、「ねんきん定期便」や「ねんきんネット」を活用して、年金見込額をチェックしておくことをおすすめします。
もし将来の年金額が少ないと感じた場合、現役時代から実践できる「年金額を増やす方法」がいくつかあるため、早めに対策を取っておくことで、安心して老後を迎えることができるでしょう。


参考資料
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「年金を受けとるために必要な期間が10年になりました」
- 日本年金機構「国民年金保険料の追納制度」
- 日本年金機構「年金の繰下げ受給」
- 全国国民年金基金「国民年金基金制度とは?」
- 日本年金機構「付加保険料とは、どのようなものですか。」
和田 直子


