

4月から年金額が改定されました。2024年度の基礎年金は月額6万8000円でしたが、2025年度は月額6万9308円で、1308円増額されています。増額割合は1.9%ですが、物価の伸びが2.7%と年金の上昇率を上回っており、年金価値は目減りしている状況です。
基礎年金は物価や賃金の変動の影響を受けますが、厚生年金は現役時代の給与や厚生年金保険の加入年数によって受給額が決まります。基礎年金と厚生年金の合計額が月額13万円の場合、受給額は平均を上回るのでしょうか。それとも、平均以下なのでしょうか。
この記事では、厚生年金の平均受給額を男女別、年齢別でチェックします。また、厚生年金の増やし方についても解説します。
1. 基礎年金・厚生年金の仕組み
日本の年金制度は2階建てと呼ばれています。1階部分が国民年金、2階部分が厚生年金です。65歳になると、国民年金は老齢基礎年金、厚生年金は老齢厚生年金として受給します。また、一定の障害状態になった場合は障害年金が、年金の被保険者が亡くなった場合は遺族に遺族年金が支給されます。

1階の基礎年金は、身分や職業で区分が3つに分かれています。
- 第1号被保険者:自営業や20歳以上の学生など
- 第2号被保険者:会社員や公務員など
- 第3号被保険者:第2号被保険者に扶養される配偶者
そして、第2号被保険者の会社員や公務員のみ、2階部分の厚生年金保険にも加入します。会社員や公務員は、自営業やフリーランス、専業主婦よりも多くの年金を受け取れるのです。
なお、公的年金とは別に積み立てられるiDeCoや国民年金基金、企業年金といったものは、3階部分として扱われます。国民年金基金は第1号被保険者のみが加入できる制度です。また、企業年金は制度を設置している企業の会社員が加入できます。
次章では、厚生年金の平均受給額を解説します。
2. 【厚生年金】月額13万円は平均以上・平均以下?年金月額の平均はいくら?
年金月額13万円は、平均と比べてどれくらい差があるのでしょうか。厚生年金の平均年金月額を確かめてみましょう。
厚生年金の男女別の平均年金月額(基礎年金を含む)は、以下のとおりです。

〈全体〉平均年金月額:14万6429円
〈男性〉平均年金月額:16万6606円
〈女性〉平均年金月額:10万7200円
※上記、厚生年金月額は基礎年金を含みます。
全体の平均年金月額は14万6429円です。よって、月額13万円の年金は、全体平均以下の受給額といえます。
男女別に見てみると、男性は16万円台、女性は10万円台です。受給額が月額13万円の場合、男性は平均以下、女性は平均以上の金額を受給することになります。
男女で受給差が見られる要因は、働き方やライフイベントの違いによるものと考えられるでしょう。男性は結婚後も引き続き働く人が多いですが、女性は結婚や出産を機に退職することがあり、その分厚生年金保険への加入期間が短くなります。厚生年金は厚生年金保険への加入期間が受給額に直接影響するため、金額が男性よりも少なくなっているのです。
では、各年齢ごとの平均年金月額はどのようになっているのでしょうか。次章では、60〜90歳以上の年齢別で、厚生年金受給額を確かめます。
3. 60〜90歳以上の厚生年金受給額をチェック
基礎年金を含む厚生年金の平均受給月額を、60〜90歳以上で年齢ごとにチェックしていきます。現代のシニア世代がいくら受け取っているのか確かめ、自分が受け取る年金が多いのか少ないのか判断する参考としてください。
※以下、厚生年金の平均年金月額には基礎年金が含まれます。

- 60歳:9万6492円
- 61歳:10万317円
- 62歳:6万3244円
- 63歳:6万5313円
- 64歳:8万1700円
- 65歳:14万5876円
- 66歳:14万8285円
- 67歳:14万9205円
- 68歳:14万7862円
- 69歳:14万5960円

- 70歳:14万4773円
- 71歳:14万3521円
- 72歳:14万2248円
- 73歳:14万4251円
- 74歳:14万7684円
- 75歳:14万7455円
- 76歳:14万7152円
- 77歳:14万7070円
- 78歳:14万9232円
- 79歳:14万9883円
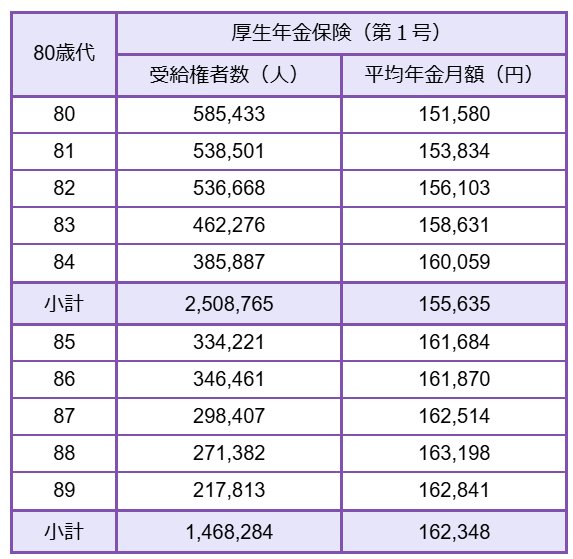
- 80歳:15万1580円
- 81歳:15万3834円
- 82歳:15万6103円
- 83歳:15万8631円
- 84歳:16万59円
- 85歳:16万1684円
- 86歳:16万1870円
- 87歳:16万2514円
- 88歳:16万3198円
- 89歳:16万2841円
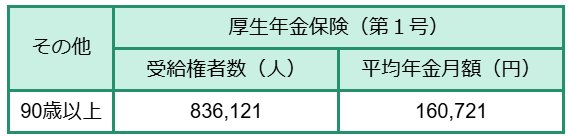
- 90歳以上:16万721円
繰上げ受給をしている60〜64歳は金額が少なめですが、65歳以降は14万円台〜16万円台となっており、どの年齢でも平均は13万円を上回っています。受給権者は76歳付近でピークを迎え、その後は減少してきていますが、受給金額は年齢を経るにつれて微増しています。
月額13万円の年金が平均以下と聞くと、やや心許ないと感じる人もいるのではないでしょうか。厚生年金を増やす方法を次章で解説します。
4. 厚生年金を増やすには
厚生年金を増やす主な方法は、以下のとおりです。
- 70歳まで厚生年金保険に加入し続ける
- 年金を繰下げ受給する
厚生年金保険は、国民年金とは異なり70歳まで加入できます。定年退職後も引き続き働いて厚生年金保険料を納めれば、受け取れる厚生年金の増加が見込めるでしょう。
65歳以降も働いていれば、在職定時改定により年金額が改定されていきます。前年9月から当年8月までに納めていた保険料がすぐに厚生年金に反映されるため、年金の増加を実感しやすくなります。
また、年金以外の資産が十分に備えられている場合は、年金を繰下げ受給して金額を増やすことを検討しましょう。年金の繰下げ受給は、年金の受給タイミングを遅らせることで受給金額を増やす受給の仕方です。増額された年金を生涯受給し続けられるのが特徴です。
繰下げは1ヵ月単位で可能で、最長で75歳になるまで繰下げができます。1ヵ月ごとに0.7%の年金が増額され、1年で8.4%、5年で42%、10年で84%の年金が増額されます。
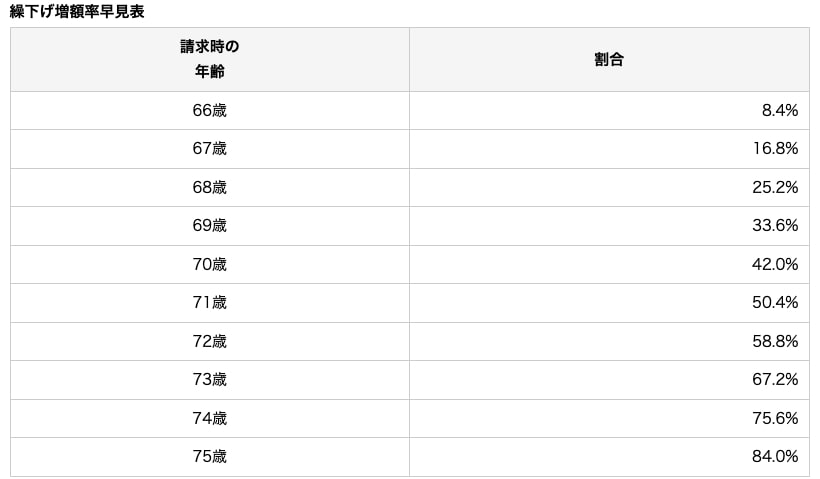
基礎年金と厚生年金は別々に繰下げすることも可能です。資産状況に合わせて繰下げする年金を選ぶとよいでしょう。
年金の繰下げを申請する場合は、66歳以後で年金受給を希望する時期に受給申請をしましょう。申請をした時点で繰下げによる増額率が確定します。
もし厚生年金や公的年金にこだわらずに年金を増やすのであれば、iDeCoやNISAといった制度を活用してお金を運用したり、個人年金保険を契約し、老後に保険金として年金を受け取ったりするのがおすすめです。自分に合った方法で老後の資産を備えましょう。
5. まとめ
月額13万円の年金は平均以下であり、老後に満足な収入を受け取れるとは言い難い状況です。現代は物価が上昇し続けているため、食料品や日用品といった生活費支出が増え、今まで以上に家計のやりくりが厳しくなることが想定されます。
年金額を増やせれば、老後の生活に多少のゆとりを持てます。定年後も働き続けたり資産を運用したりして、万全な備えを用意しておくのが重要です。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「令和4年4月から在職定時改定制度が導入されました」
- 日本年金機構「年金の繰下げ受給」
石上 ユウキ


