毎年5月か6月に居住地の市区町村より送付される「住民税決定通知書」により、今年度支払う住民税額が判明しますが、住民税非課税なら通知書はきません。
「収入がいくらまでなら住民税は非課税?」「非課税でも国民健康保険料は不要?」など疑問を抱く人もいるでしょう。
本記事では、住民税が非課税になる基準と年収の目安について解説します。
住民税が非課税になったときの社会保険料の支払いや特別措置も紹介しますので、いざというときに備えて確認しておきましょう。
1. 住民税が非課税となる基準
住民税には都道府県民税と市区町村民税がありますが、どちらも「所得割」と「均等割」を合計して計算します。
- 所得割:所得に応じて課税される住民税
- 均等割:所得に関係なく一律に課税される住民税

住民税の税額は地方自治体によって異なりますが、所得割は所得の約10%、均等割は約5000円が目安です。
1.1 所得割と均等割の両方が非課税となるケース
所得割と均等割の両方が非課税となるケース2/6
PeopleImages.com - Yuri A/shutterstock.com
所得割と均等割の両方が非課税となるのは、次のいずれかを満たす人です。
- 生活保護法による生活扶助を受けている人
- 障害者や未成年者、寡婦、ひとり親で、前年の所得が135万円以下の人
- 前年の所得が「区市町村の条例で定める額」以下の人
ただし、「区市町村の条例で定める額」は居住地の自治体によって異なります。東京23区内の場合は次の通りです。
- 同一生計配偶者や扶養親族がいる場合:所得が35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
- 同一生計配偶者や扶養親族がいない場合:所得が45万円以下
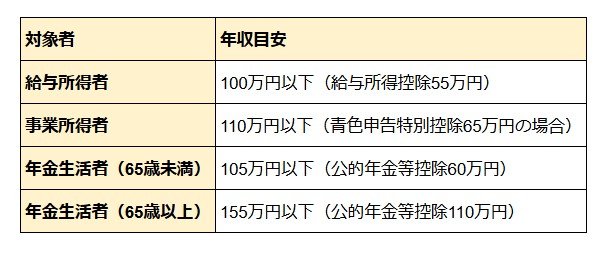
単身者の場合、おおよその年収の目安は次の通りです。給与所得控除などを差し引いて年収から所得の上限額を計算します。
単身世帯における年収目安3/6
出所:LIMO編集部作成
- 給与所得者:100万円以下(給与所得控除55万円)
- 事業所得者:110万円以下(青色申告特別控除65万円の場合)
- 年金生活者(65歳未満):105万円以下(公的年金等控除60万円)
- 年金生活者(65歳以上):155万円以下(公的年金等控除110万円)
ここまで、住民税が非課税となる基準と年収の目安について解説しました。次章では、非課税となった場合の社会保険料の支払いや特別措置を紹介します。
2. 住民税非課税でも国民健康保険料や介護保険料の納付は必要
住民税は非課税でも、国民健康保険料や介護保険料は支払いが必要です。
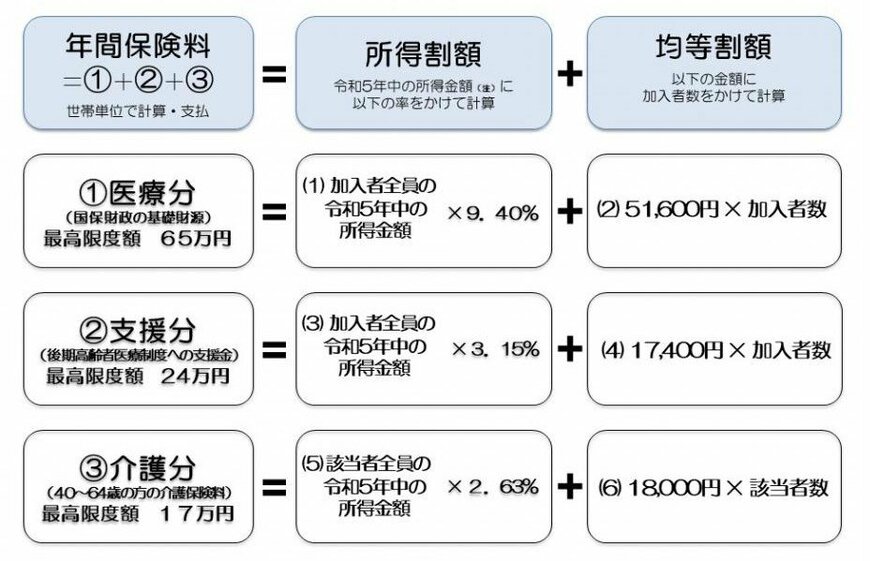
国民健康保険料の計算方法は地方自治体によって異なりますが、所得割額と均等割額を合計して計算(※)します。
所得がない人でも均等割額の支払いが必要です。
※地方自治体によっては平等割額(世帯の所得や加入者数に関係なく一律)や資産割額を加算することもあります。
65歳までの国民健康保険加入者の場合、介護保険料に相当する介護分の均等割額も国民健康保険料として徴収されます。
3. 住民税非課税のときの特別措置
住民税非課税者や非課税世帯の経済的負担を軽減するために、国や地方自治体ではさまざまな特別措置を設けています。
主な国の制度は次の通りです。
- 医療費や介護費用の軽減措置
- 国民年金保険料の免除措置
- 生活保障のための給付金 など
医療費や介護費用の軽減措置には、1ヶ月あたりの医療費や介護費用の上限を設ける措置などがあります。
住民税非課税者や非課税世帯の上限額を低く設定することで、負担軽減を図っています。
70歳未満の人の上限は次の通りです。
- 高額療養費:医療費の上限は月2万4600円
- 高額介護サービス費:介護費用の上限は月2万4600円
- 高額介護合算療養費:1年間の医療費と介護費用の合計金額の上限は34万円
国民年金保険料の免除措置には所得に応じて全額免除と一部免除がありますが、住民税非課税者は全額免除される可能性が高いでしょう。
保険料を納付しなくても1/2月保険料を納付したものとみなして年金が支給されます。
生活保障のための給付金とは、新型コロナウイルス感染症の影響による家計の急変に対して支給された1世帯あたり10万円の「臨時特別給付金」や近年の物価高対策としての3万円給付などが該当します。
4. まとめにかえて
住民税が非課税となるのは、単身者の場合は所得目安45万円以下の人です。
給与所得者は年収100万円以下、事業所得者は110万円以下(青色申告特別控除65万円の場合)、65歳以上の年金生活者は年金額155万円以下が目安です。
住民税非課税でも、国民健康保険料や介護保険料は支払わなければなりません。ただし、医療費の軽減措置など経済的負担を軽減するための制度が設けられています。
申請しないと利用できない制度もあるため、きちんと情報収集して活用しましょう。
【編集部よりご参考】
住民税非課税世帯への優遇措置は、他にも下記のようなものがあります。
【一覧表】住民税非課税世帯への優遇措置5/6

出所:各種資料をもとにLIMO編集部にて作成
上記は一例です。また、自治体が独自で優遇措置を設けるケースもありますので、お住まいの自治体ホームページ等でご確認ください。
また、住民税非課税世帯の年代別割合は以下のとおりとなっています。

- 30歳代:88.0%
- 40歳代:90.0%
- 50歳代:86.4%
- 60歳代:78.3%
- 70歳代:64.1%
- 80歳代:47.5%
- 65歳以上(再掲):61.9%
- 75歳以上(再掲):50.9%
注1:全世帯数には、非課税世帯及び課税の有無不詳の世帯が含まれます。
注2:総数には、年齢不詳の世帯が含まれます。
注3:住民税課税世帯には、住民税額不詳の世帯を含む。


参考資料
西岡 秀泰