2025年3月21日に公表された消費者物価指数(総合指数)は、前年同月比で3.7%の上昇となり、2020年を100として110.8まで上昇しています。
さまざまなモノやサービスの価格が上がる中、老後生活に対する不安は年々高まっています。
「老後2000万円問題」が取り沙汰されてから数年経ちますが、物価の上昇や平均寿命の延びによる長寿リスクを考慮すれば、2000万円以上不足するケースも十分に想定されます。
では、実際に老後を迎えている70歳代の世帯は、どのくらいの貯蓄を有しているのでしょうか。
国民年金と厚生年金の平均月額も確認し、老後対策の重要性を考えていきましょう。
1. 70歳代・二人以上世帯の貯蓄割合

- 金融資産非保有:19.2%
- 100万円未満:5.6%
- 100~200万円未満:5.1%
- 200~300万円未満:4.3%
- 300~400万円未満:4.7%
- 400~500万円未満:2.5%
- 500~700万円未満:6.2%
- 700~1000万円未満:5.8%
- 1000~1500万円未満:10.2%
- 1500~2000万円未満:6.6%
- 2000~3000万円未満:7.4%
- 3000万円以上:19.7%
- 平均値:1757万円
- 中央値:700万円
70歳代で貯蓄が3000万円以上ある世帯が19.7%となっている一方で、金融資産非保有の世帯が19.2%を占めており、二極化が進んでいることがわかります。
また、中央値は700万円と、平均値よりも大幅に低く、ごく一部の高額貯蓄世帯が平均を押し上げている構図が浮き彫りとなっています。
このような状況では、十分な貯蓄がない世帯は年金に依存せざるを得ず、老後生活の質に大きな差が生じる可能性があるでしょう。
では、70歳代の方々は国民年金と厚生年金をどのくらい受け取っているのでしょうか。
2. 【厚生年金・国民年金】平均月額と受給額ごとの受給権者数
厚生年金と国民年金の平均月額は以下のとおりです。
2.1 〈全体〉
- 厚生年金:14万6429円
- 国民年金:5万7584円
2.2 〈男性〉
- 厚生年金:16万6606円
- 国民年金:5万9965円
2.3 〈女性〉
- 厚生年金:10万7200円
- 国民年金:5万5777円
なお、厚生年金と国民年金の受給額には個人差があります。
特に、現役時代の収入と加入期間に左右される厚生年金の受給額には差が出やすいので、受給額ごとの受給権者数も確認しておきましょう。
2.4 厚生年金・受給額ごとの受給権者数
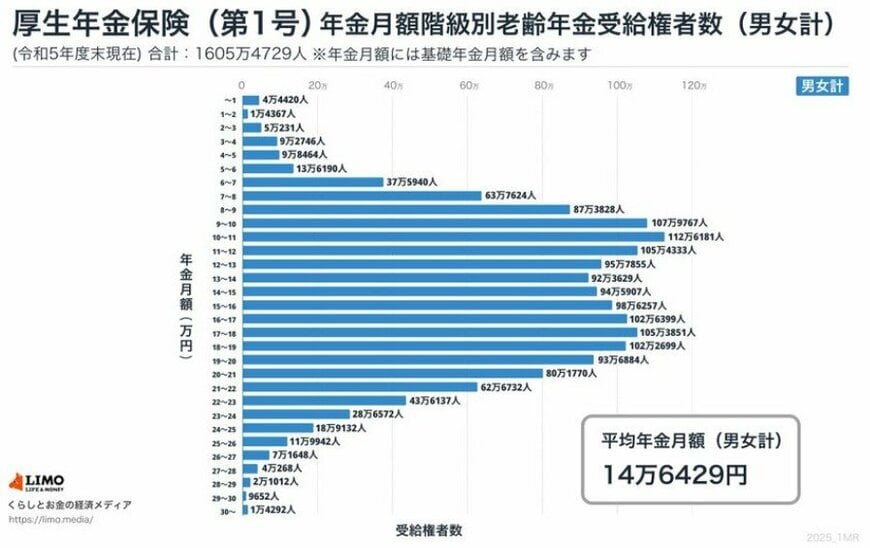
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
※国民年金部分を含む
続いて、国民年金における受給額ごとの受給権者数も見てみましょう。
2.5 国民年金・受給額ごとの受給権者数

- 1万円未満:5万8811人
- 1万円以上~2万円未満:24万5852人
- 2万円以上~3万円未満:78万8047人
- 3万円以上~4万円未満:236万5373人
- 4万円以上~5万円未満:431万5062人
- 5万円以上~6万円未満:743万2768人
- 6万円以上~7万円未満:1597万6775人
- 7万円以上~:227万3098人
国民年金の平均月額のボリュームゾーンは5~6万円となっており、男女間でも大きな差はありません。
3. 65歳以上「無職夫婦世帯」の平均的な家計収支
総務省統計局の「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」によると、65歳以上・無職世帯の家計収支は以下のようになっています。
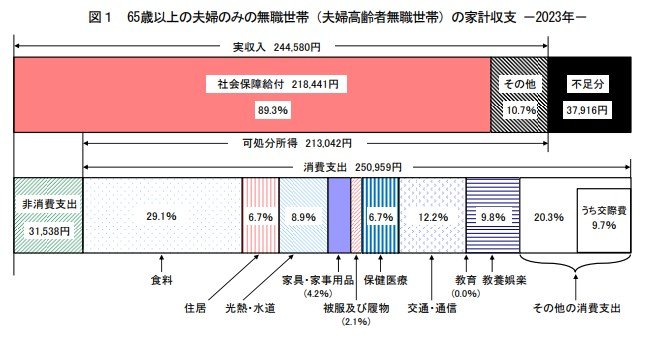
3.1 <65歳以上・無職夫婦世帯の家計収支>
- 実収入:25万2818円
- 消費支出:25万6521円
- 非消費支出:3万356円
- 不足分:3万4058円
支出の合計が28万6877円、実収入が25万2818円となっており、月平均で3万4058円が不足しているとのことです。
この赤字は、貯蓄の取り崩しや子どもからの支援などで補っていると考えられますが、長期化する老後を考えると、早期に貯蓄が尽きるリスクも否定できません。
特に、物価上昇が続く状況では、支出がさらに増加する可能性が高く、将来的な家計圧迫が懸念されます。
4. まとめにかえて
今回ご紹介したデータを見ると、公的年金だけで老後の生活を安定させるのは難しいことがわかります。
貯蓄額の分布にも大きなばらつきがあり、特に金融資産非保有世帯が約2割にのぼる点は見過ごせません。
老後の暮らしを安定させるためには、現役世代のうちから貯蓄や資産運用を行い、老後資金を準備する必要性が高まっています。
また、年金制度の将来性に対する不安を背景に、自助努力の重要性がますます高まっているといえるでしょう。
参考資料
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告〔家計収支編〕2023年(令和5年)平均結果の概要」
加藤 聖人