卒業や入学など、春は新たなライフステージが始まる季節です。新たな門出に際し、お金の面でも何かと費用が必要になる方も多いことでしょう。
他方、この春に退職を迎え、年金生活がいよいよスタートする方もいらっしゃるかもしれません。「給料」とは異なり、これからは「年金」で収入を得ることになるため、お金の使い方にも工夫が必要になります。
お金の不安をできるだけ少なくするには、老後の生活設計は早めに立てておくことが肝心です。
そこで今回は、リタイアした65歳以上の夫婦世帯の暮らしぶりを見ていきます。年金額についてもお伝えしますので、これからリタイアを迎える方だけでなく、現役世代の方も、老後の生活を考えるときの参考にしてください。
1. 65歳以上・夫婦無職世帯の「家計の状況」
65歳以上の夫婦世帯の家計に関しては、総務省統計局が公表している「家計調査報告」から、調べることができます。
今年2月に2024年の平均値が公表されたので、まずは65歳以上の夫婦のみの無職世帯の家計収支から確認してみましょう。
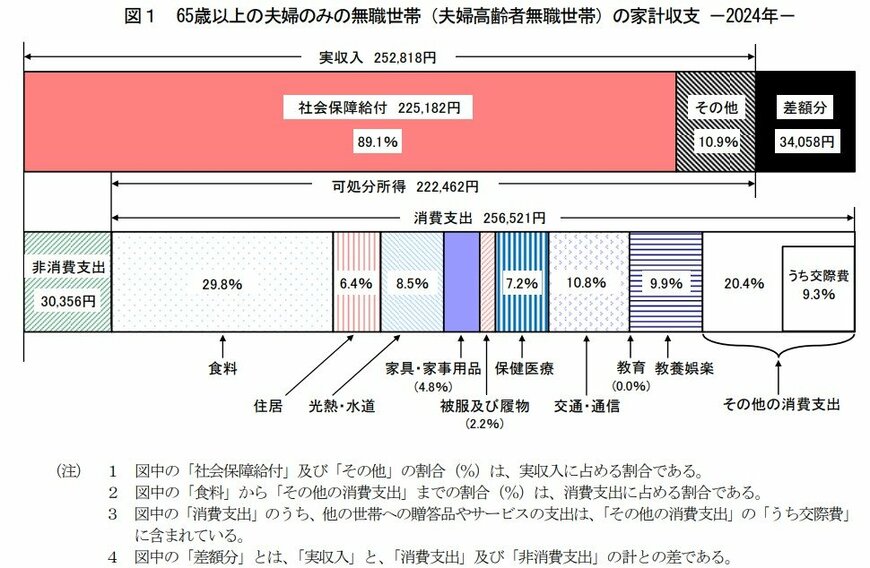
- 実収入:25万2818円
- (うち年金額:22万5182円)
- 可処分所得:22万2462円
- 消費支出:25万6521円
- 赤字:3万4058円(可処分所得ー消費支出)
また、二人以上の世帯で、世帯主が65歳以上の無職世帯の場合、世帯主の年齢ごとの家計収支は下記のとおりです。
1.1 世帯主が65歳~69歳の無職世帯の家計収支
- 実収入:30万7741円
- (うち年金額:21万6915円)
- 可処分所得:26万6336円
- 消費支出:31万1281円
- 赤字:4万4945円(可処分所得ー消費支出)
1.2 世帯主が70歳~74歳の無職世帯の家計収支
- 実収入:27万5420円
- (うち年金額:21万7558円)
- 可処分所得:24万596円
- 消費支出:26万9015円
- 赤字:2万8419円(可処分所得ー消費支出)
1.3 世帯主が75歳以上の無職世帯の家計収支
- 実収入:25万2506円
- (うち年金額:20万7623円)
- 可処分所得:22万1948円
- 消費支出:24万2840円
- 赤字:2万892円(可処分所得ー消費支出)
消費支出は加齢とともに徐々に減少していますが、いずれの年代でも毎月2万~4万円の赤字が発生しています。これは、毎月受け取る年金だけでは、生活費などの支出が賄えない現状を示しています。
また、資料によると、可処分所得は60歳以上の世帯で実質0.2%の減少となっています。60歳以上世帯以外の、他の世代では可処分所得は増加傾向になっていることから、年金額の延びが抑制されていることが推測されます。
2. 65歳以上・夫婦無職世帯の「支出の内訳」
65歳以上のリタイア夫婦世帯の支出の内訳はどうなっているのでしょうか。ここでは、リタイア世代のお金の使い方を確認してみましょう。
- 食料 7万6352円
- 住居 1万6432円
- 光熱・水道 2万1919円
- 家具・家事用品 1万2265円
- 被服及び履物 5590円
- 保健医療 1万8383円
- 交通・通信 2万7768円
- 教養娯楽 2万5377円
- その他の消費支出 5万2433円
(うち交際費 2万3888円)
資料によると、消費支出額は前年と比較した場合、60歳~69歳以上世帯で実質1.6%減少、70歳以上で1.7%減少しています。
全年齢階級で消費支出は減少しているのですが、60歳以降の年齢は他の年齢と比較すると、減少幅が大きくなっています。(※40~49歳世帯で実質0.9%の減少、50~59歳世帯は0.6%の減少、40歳未満世帯は0.3%の減少)
これは、60歳以降の世帯において、他の年代より支出を抑える傾向が高いことを示しています。
3. シニアが受け取る「年金受給額の平均」
ここまでは、65歳以上世帯の平均的な家計の状況を見てきました。受け取っている年金額について、もう少し詳しく見ていきましょう。
この章では、厚生年金と国民年金について、平均年金月額を確認します。
3.1 厚生年金の平均年金月額
【グラフ】厚生年金の月額(男女別の平均月額&1万円刻みで見る)
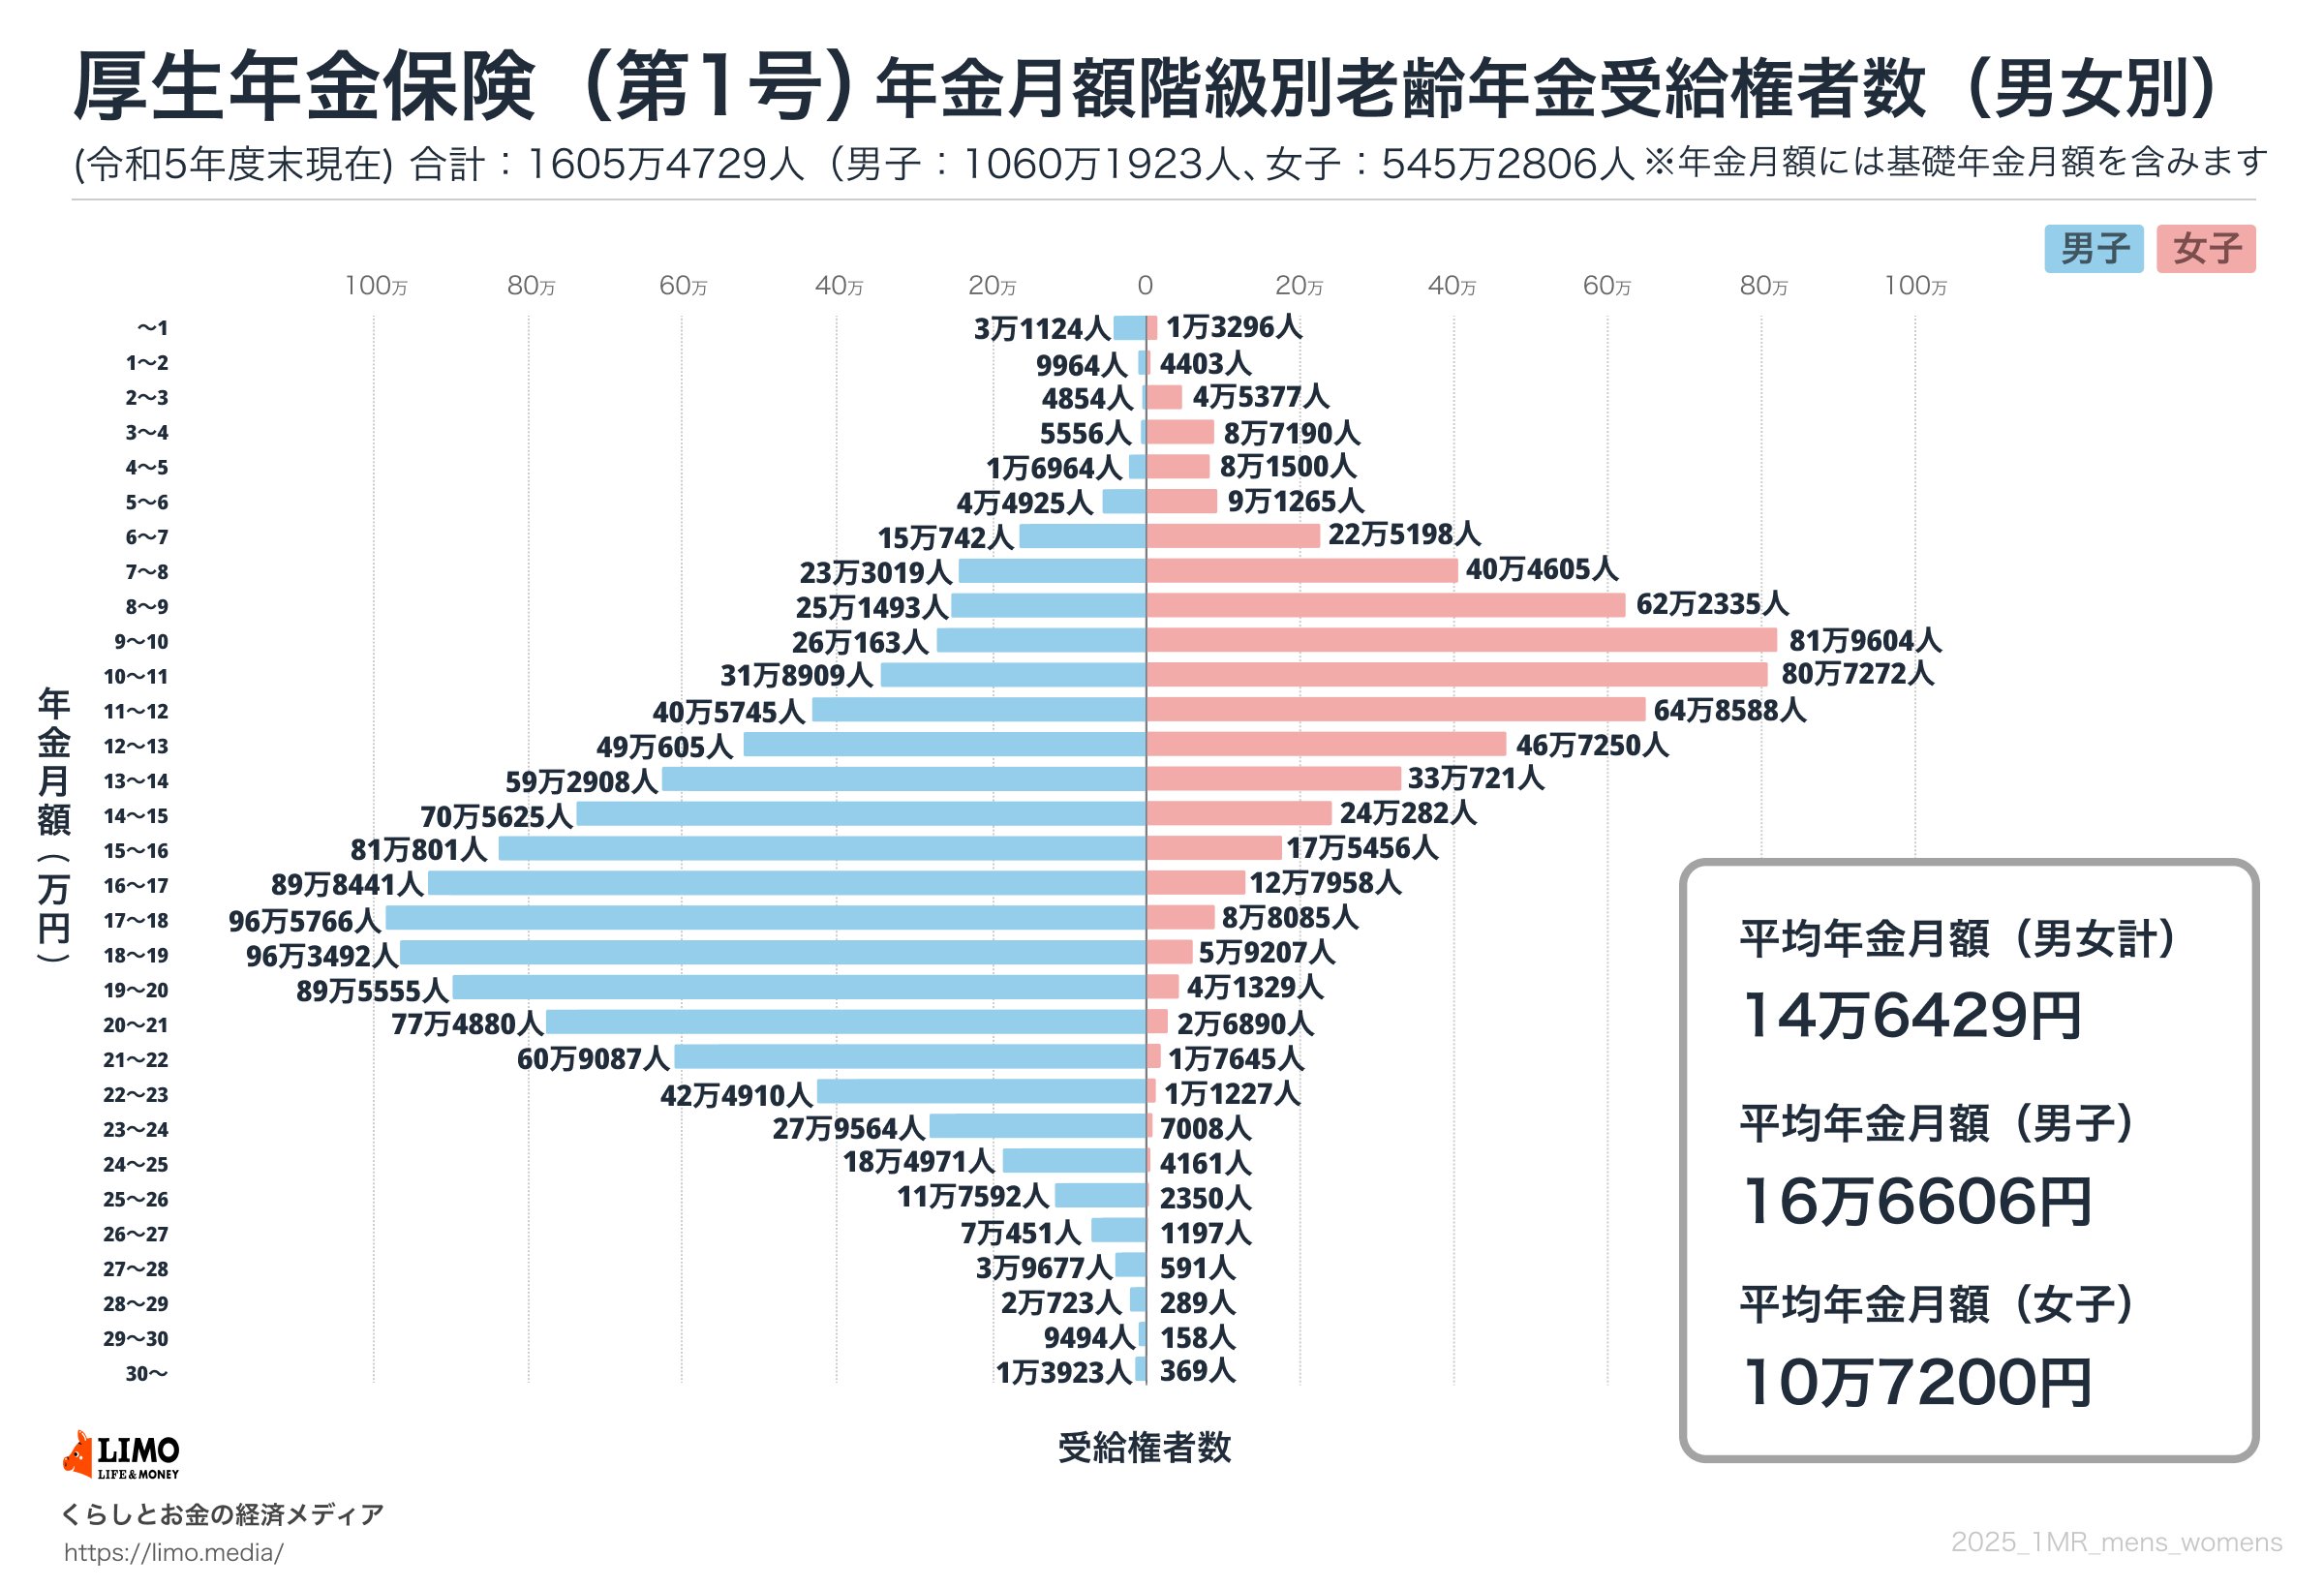
出所:厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
- 全体:14万6429円
- 男子:16万6606円
- 女子:10万7200円
3.2 国民年金の平均年金月額
【グラフ】国民年金の月額(男女別の平均月額&1万円刻みで見る)
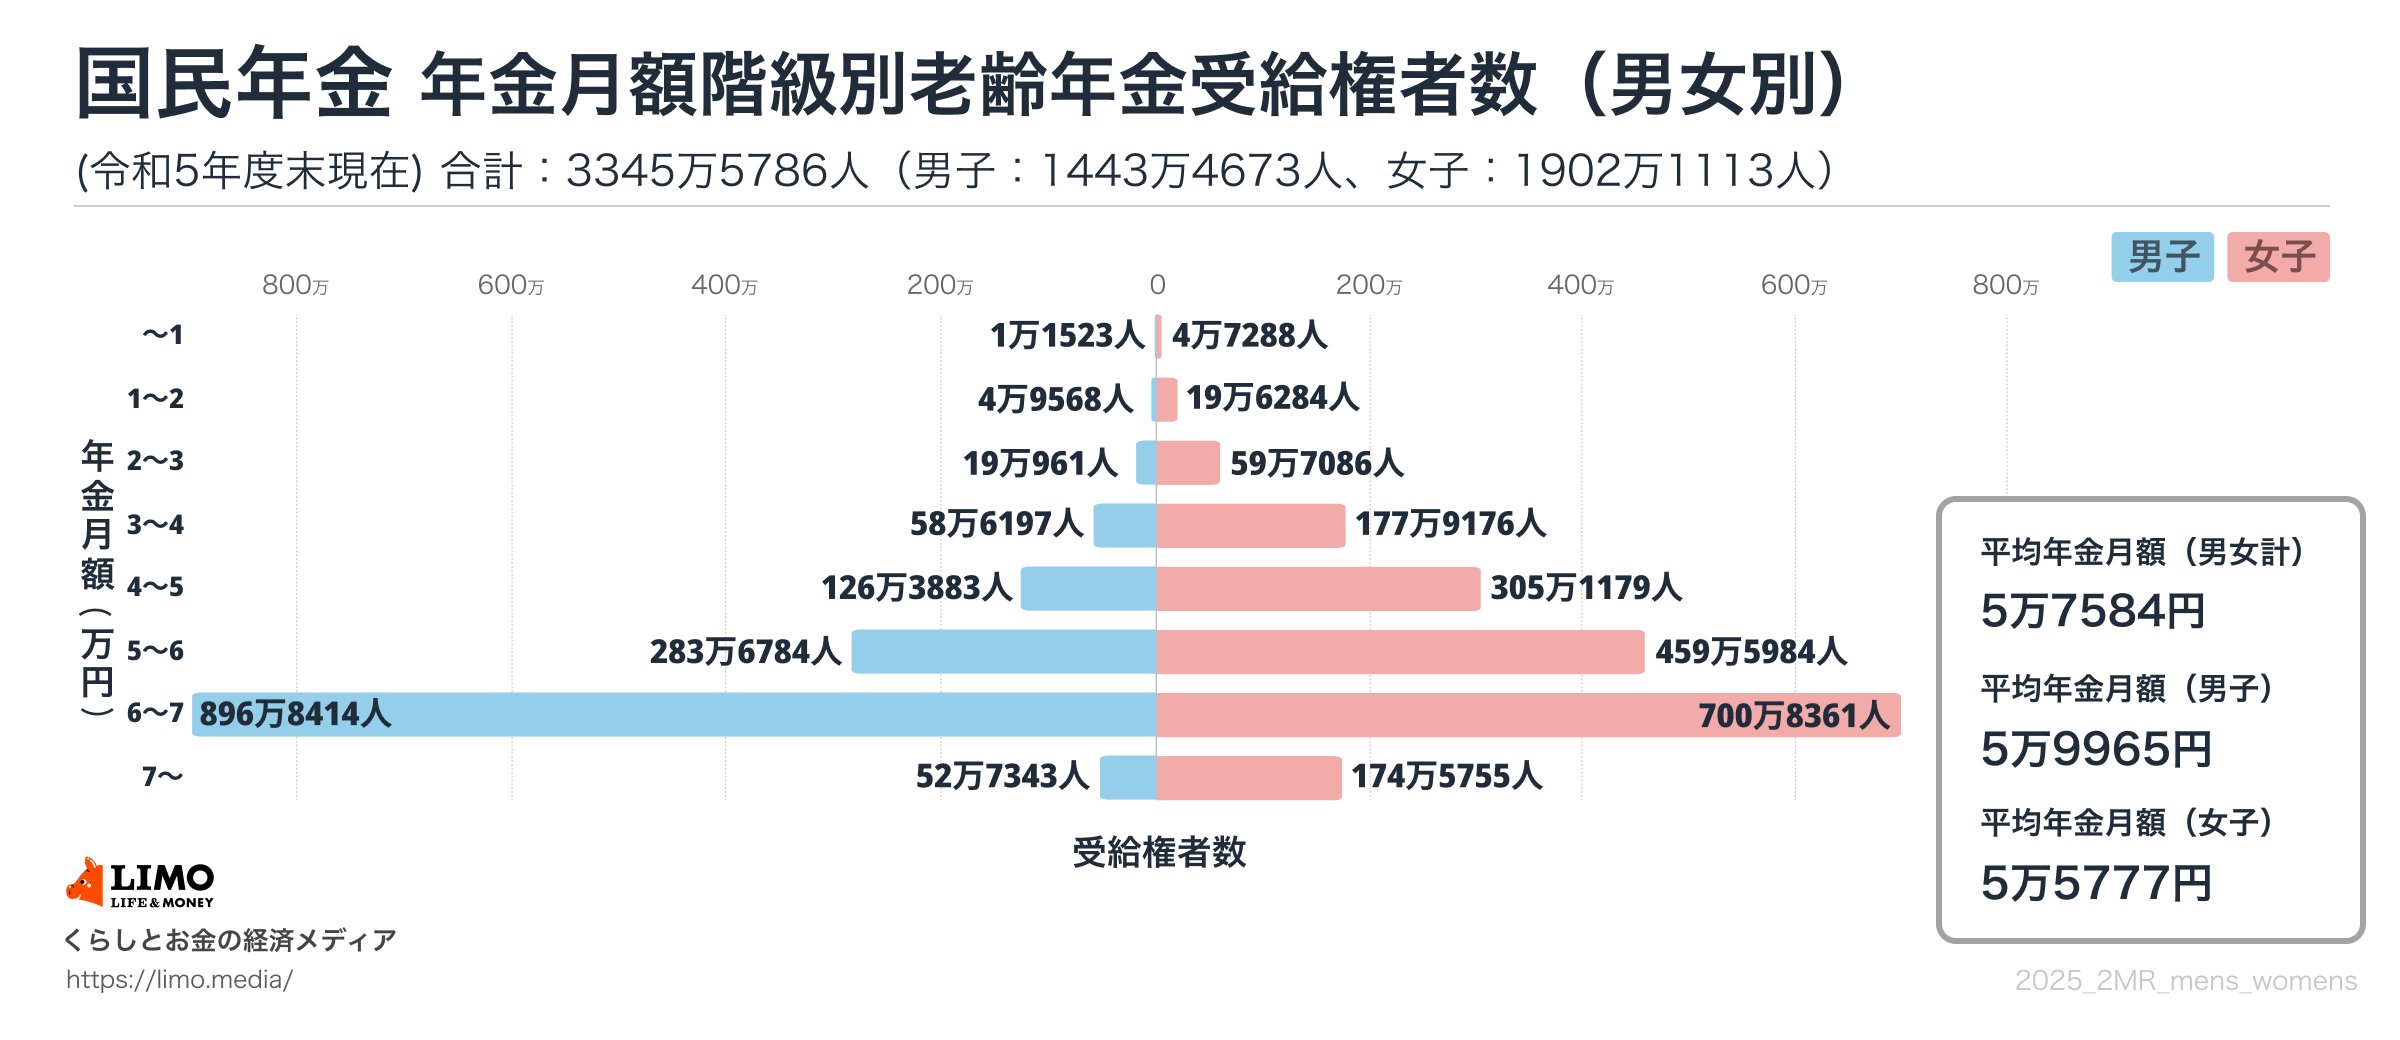
出所:厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
- 全体:5万7584円
- 男子:5万9965円
- 女子:5万5777円
夫婦共働きの世帯であれば、厚生年金を二人分受け取れるので、受給額にもよりますが、ある程度の余裕をもって老後生活を送れるかもしれません。
一方、自営業の世帯など、老齢基礎年金のみを受け取る夫婦の場合、厚生年金と比較して受給額が少なくなる可能性があります。
上記の平均年金月額を参考にしつつ、世帯単位でいくら年金が受け取れるのかを確認し、老後の生活をどのように営むかは、早めにシミュレーションしておくことをおすすめします。
4. シニアが保有する「貯蓄額の平均」
年金だけでは生活費が足りないときは、預貯金などを取り崩して生活費に充てることになります。そこで、この章ではシニアの預貯金額を確認します。
金融経済教育推進機構の「家計の金融行動に関する世論調査[二人以上世帯調査]2024年調査結果」から、60歳代、70歳代の金融資産保有額(金融資産を保有していない世帯を含む)の平均を見ていきましょう。
- 60歳代:2033万円(中央値:650万円)
- 70歳代:1923万円(中央値:800万円)
60歳代の平均額は約2000万円となっていますが、実態に近い中央値で見ると650万円となっています。老後に必要な金額は世帯ごとに異なりますが、中央値でみると、やや少ない印象です。
老後は、医療や介護に関する費用、リフォームを含む住居費、交際費などが増える可能性があります。現役時代とはお金の必要な場面も変わってくるので、ある程度の預貯金があった方が安心です。
5. 年金が少ないと感じたら?年金や資産を増やす方法
老後の生活に必要なお金が足りないと感じたら、何らかの対策が必要です。
すでに年金を受け取っている方が年金を増やすことは難しいのですが、年金を受け取っていない現役世代の方は、将来受け取れる年金額や資産を増やす方法があるので検討してみましょう。
年金や資産を増やすには、いくつかの方法があります。
- 年金の繰下げ受給
- 年金の任意加入
- 付加年金
- 国民年金基金
- iDeCoやNISAの活用
- 可能な限り働く など
健康で働く意欲がある方は、長く働いて収入を得るのが簡単な方法です。原則として70歳まで厚生年金に加入できるほか、年金を繰り下げて受給することも可能です。
また、付加年金は国民年金の被保険者が利用できるお得な制度です。月々400円の負担で「200円×付加保険料納付月数」が年金に上乗せされ、2年で元が取れる仕組みです。
iDeCoやNISAは、いずれも将来の資産形成を目的とした制度です。とくにiDeCoは税制面で優遇されており、毎月の掛金の全額が所得控除の対象になります。退職金控除もあるので、退職金が無い方にもおすすめです。
6. まとめにかえて
今回の記事では、65歳以上のリタイア夫婦世帯の家計状況や年金額、預貯金額についてお伝えしました。
年金は老後の生活を支える大切なお金ですが、年金だけで生活するのが難しい世帯も少なくありません。ライフスタイルは世帯によって異なるので、老後の生活費がどれくらい必要か、あらかじめ把握しておき、早めに準備をおこないましょう。
年金の受け取り見込み額については、ねんきん定期便や、ねんきんネットで確認することができます。ねんきん定期便は誕生月に送られてくるので、確認しておくと安心です。