
2025年3月11に総務省統計局が「家計調査報告[家計収支編]2024年(令和6年)平均結果の概要」を公表しました。
この調査結果によれば、ひと月あたりの消費支出は65歳以上の夫婦のみの無職世帯で25万6521円。65歳以上の単身無職世帯では14万9286円となっています。
昨今は、物価高の影響で生活費の負担が増えたという方も多く、家計のやり繰りに悩むという方も少なくないです。
筆者が前職の金融機関でお客様の資産運用に関する相談を受けていた時も、家計が少し厳しいという方は多いものでした。
特に、年金で生活を送っている方からは「年金だけでは預金を取り崩さないと生活が厳しい。運用して少しでもお金を増やせないか?」と相談に来られる方は多かったです。
確かに、年金生活と言えば「受け取れる金額が少なすぎて年金だけで生活をするのは難しい」というイメージを持たれている方も少なくないでしょう。
今回は、今のシニア世代の「貯蓄・家計収支・年金」事情に迫ります。
1. 【65歳以上の無職世帯】 気になるみんなの貯蓄額
総務省統計局「家計調査報告(貯蓄・負債編)」によると、2023年時点の65歳以上の無職世帯の平均貯蓄額は、2504万円でした。2018年から2023年までの推移は以下の通りです。
1.1 2018年から2023年までの平均貯蓄額の推移
- 2018年:2233万円
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
65歳以上無職世帯の平均貯蓄額は、2018年から2020年まで2200万円台で推移していましたが、2021年から増加傾向に転じ、2023年には2500万円台となりました。
その背景には、少子高齢化による年金不安や、老後資金の準備を意識する人が増えたことが挙げられます。また、コロナ禍における消費の抑制も、貯蓄の増加に少なからず関係しているでしょう。
さらに、2023年には貯蓄全体に占める有価証券の割合が前年より2.2ポイント上昇し、金額ベースでは400万円から480万円へと増加しました。
これは金融市場の好調な推移が運用結果に反映されたことに加え、税制優遇制度のNISAが後押しとなった可能性が高いと考えられるでしょう。
次は勤労世帯も含む、65歳以上全体の貯蓄事情についても見ていきます。
2. 【65歳以上のシニア世帯】働く世帯も含めた全体の貯蓄平均はいくら?
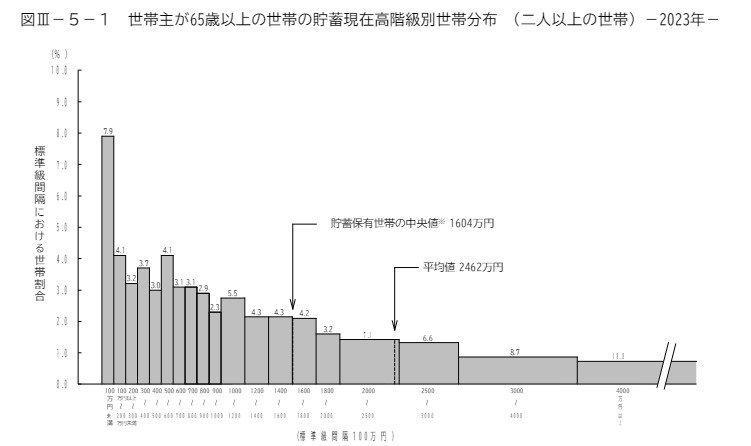
引き続き、総務省統計局「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」を参考に、65歳以上の勤労世帯も含めた貯蓄額について見ていきます。
2.1 65歳以上の二人以上世帯の貯蓄額(平均・中央値)
- 平均:2462万円
- 貯蓄保有世帯の中央値:1604万円
勤労世帯も含めた65歳以上の世帯の平均貯蓄額は2462万円。ただし平均は一部の富裕層により引き上げられる可能性があります。よって、より実態に近い中央値に着目すると1604万円にまで下がります。
ただ、注目すべきは貯蓄の二極化と言えるでしょう。同調査結果では2500万円以上の貯蓄がある世帯は34.1%。一方で、300万円未満の世帯も15.1%存在します。
貯蓄額や相続資産の有無、年金受給額など、リタイア後の資産状況は世帯ごとに異なります。しかし、一般的に年金生活では現役時代よりも収入が減少し、医療費や介護費が増加する可能性が高いことは、多くの世帯に共通する課題といえるでしょう。
65歳以上の世帯ができることとしては、
- 不労所得源を確保する
- 資産運用でお金を育てながら貯蓄を取り崩していく
- 日常生活費を上手に削減していく
といった工夫が挙げられそうですね。
次では、3つ目の工夫に関連して、「65歳以上無職の夫婦の1カ月の家計収支」に関するデータを眺めていきます。
3. 【65歳以上の無職世帯】夫婦の生活費は「毎月赤字が3万円超」
厚生労働省の「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」より、標準的な65歳以上の無職夫婦世帯の家計収支を見ていきます。
3.1 65歳以上の夫婦のみの無職世帯の家計収支(2024年)
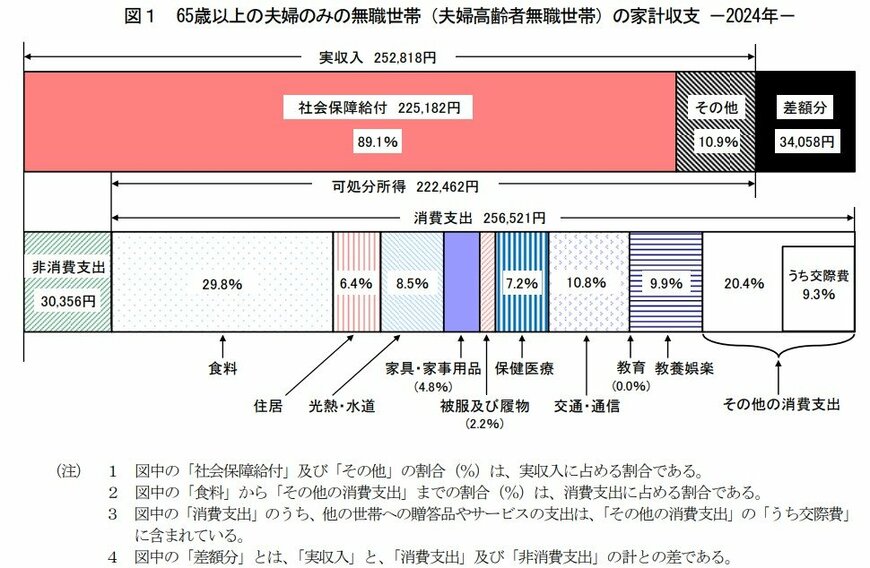
収入:25万2818円
■うち社会保障給付(主に年金)22万5182円
支出:28万6877円
■うち消費支出:25万6521円
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- 諸雑費:2万2125円
- 交際費:2万3888円
- 仕送り金:1040円
■うち非消費支出:3万356円
- 直接税:1万1162円
- 社会保険料:1万9171円
家計収支
- ひと月の赤字:3万4058円
- エンゲル係数(※消費支出に占める食料費の割合):29.8%
- 平均消費性向(※可処分所得に対する消費支出の割合):115.3%
この世帯の場合、毎月の収入は25万2818円、そのうち約9割(22万5182円)を占めるのが公的年金などの社会保障給付です。
一方で支出の合計は28万6877円。そのうち消費支出(いわゆる生活費)が25万6521円、非消費支出(税や社会保険料など)が3万356円でした。
なおエンゲル係数は29.8%、平均消費性向は115.3%。この夫婦世帯の場合、毎月3万4058円の赤字が発生し、主に貯蓄の取り崩しなどで不足分を補填していくことになるでしょう。
これに関連して、次ではシニア世代の年金に対する意識についてものぞいていきます。
4. 60歳・70歳代「年金だけでは日常生活費も支払えない」が約3割
家計調査の結果からは、標準的なリタイア夫婦世帯の場合、公的年金収入だけでは毎月3万5000円ほどの赤字が出ていました。
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査 2024」においても、60歳代・70歳代の二人以上世帯の60歳代の32.6%、70歳代の30.6%が「日常生活費程度もまかなうのが難しい」と答えています。
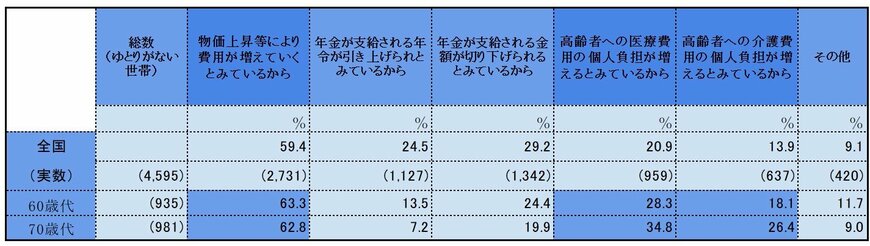
また、年金にゆとりがないと感じる理由として
- 「物価上昇で支出が増えると見込んでいるから」(60歳代63.3%、70歳代62.8%)
- 「医療費負担の増加」(60歳代28.3%、70歳代34.8%)
- 「介護費負担の増加」(60歳代18.1%、70歳代26.4%)
といった声が挙がっています。昨今の物価上昇がシニア世代のマネープランに及ぼす影響は看過できないと言えそうです。
必要な老後資金は世帯差・個人差がありますが、リタイヤ世帯の多くにとって、貯蓄とともに公的年金が老後の命綱となります。次では、今のシニア世代がどの程度の老齢年金を受け取れているかを見てみましょう。
5. 【一覧表】令和の老齢年金エイジ「国民年金・厚生年金の平均月額」(60歳~90歳以上)
厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」をもとに、今のシニア世代がどの程度の公的年金を受け取れているかも確認しておきましょう。
年齢階級別(5歳刻み)の平均額と、全受給権者(60歳~90歳以上)の平均年金月額や個人差に着目します。
5.1 【一覧表】60歳~90歳以上《国民年金・厚生年金》5歳刻みの平均受給額
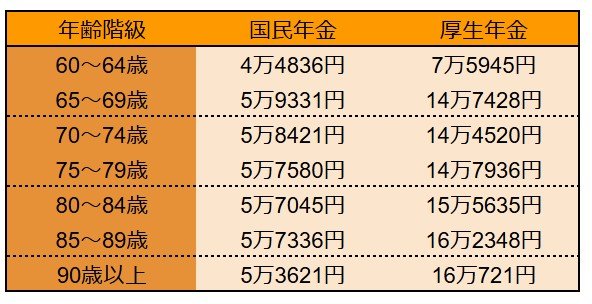
国民年金
- 60~64歳:4万4836円
- 65~69歳:5万9331円
- 70~74歳:5万8421円
- 75~79歳:5万7580円
- 80~84歳:5万7045円
- 85~89歳:5万7336円
- 90歳以上:5万3621円
厚生年金
※国民年金部分を含む
- 60~64歳:7万5945円
- 65~69歳:14万7428円
- 70~74歳:14万4520円
- 75~79歳:14万7936円
- 80~84歳:15万5635円
- 85~89歳:16万2348円
- 90歳以上:16万721円
65歳以上の平均年金月額は、国民年金(老齢基礎年金)のみを受給する人の場合で5万円台、厚生年金(国民年金部分を含む)を受給する人であれば14万円台~16万円台です。
なお64歳までは、繰上げ受給(※1)を選択した人や、特別支給の老齢厚生年金(※2)を受け取る人の年金額となっているため、65歳以降よりも低めです。
では、全年齢の受給権者の平均月額についても見ていきます。
※1 繰上げ受給:老齢年金を「60歳から64歳」の間に前倒しして受給を始めること。繰上げ受給を請求した時点に応じて減額率が適用されます。
※2 特別支給の老齢厚生年金:昭和60年の法改正により厚生年金の受給開始年齢が60歳から65歳に引き上げられた際、受給開始年齢を段階的に引き上げるために設けられた制度。年齢など一定条件を満たす場合に受け取ることができます。
5.2 【一覧表】60歳~90歳代以上《国民年金・厚生年金》全体・男女別の平均年金月額

国民年金
- 全体 5万7584円
- 男性 5万9965円
- 女性 5万5777円
厚生年金
※国民年金部分を含む
- 全体 14万6429円
- 男性 16万6606円
- 女性 10万7200円
国民年金のみを受給する場合、全体、男女別ともに平均月額は5万円台。老齢年金だけで暮らしていける世帯は決して多数派とは言えないでしょう。
6. まとめにかえて
今回は令和シニアの年金事情について詳しく見てきました。厚生労働省年金局のデータによれば、国民年金の平均年金月額は5万7584円。厚生年金(国民年金を含む)は14万6429円でした。
国民年金と厚生年金をあわせれば月14万円ほど年金を受け取れると考えると、何とか生活できそうと考える方も中にはいらっしゃるかもしれません。
しかし、年金は現役時代の働き方や年金保険料を納めた期間などによって将来受け取る金額が個人間で異なります。
そのため、平均額はあくまで目安として捉え、ねんきんネットやねんきん定期便などで自分の将来の年金見込額を確認しておくことが大事です。
また、将来の年金見込額を確認したら次に老後にかかるであろう生活費がいくらか計算しておくことも大事です。
現役時代と比べて老後は生活費がそこまでかからないという話もよく耳にしますが、老後に入ったからといってこれまでの生活水準から一気に水準を下げることは意外と難しいものです。
子どもが独り立ちしたり住宅ローンの返済が終われば、その分生活費の負担は下がりますが、他の食費や日用品代などに大きな変動はあまり期待できないでしょう。
老後の生活に困らないためにも、現役時代の今のうちから将来の年金見込額と必要になるであろう老後の生活費を確認したうえで、不足する老後資金の準備を始めましょう。
7. 【年金豆知識】歳の差夫婦なら知っておきたい「加給年金」とは?
加給年金とは、厚生年金の加入者が65歳になった時点で、一定条件を満たす扶養家族がいる場合に加算される年金で、「年金の扶養手当」とも言える制度です。本人の厚生年金に「加給年金」が加算されます。
対象となる世帯は以下の通りです。
- 厚生年金加入期間20年以上の人が、年下の配偶者や18歳未満の子を扶養している世帯
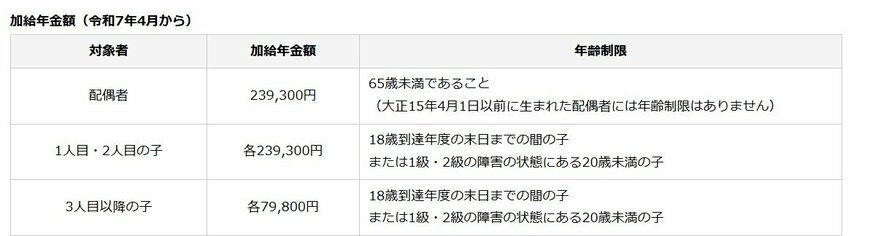
令和7年4月からの加給年金額(および年齢制限)
配偶者:23万9300円
※65歳未満であること(大正15年4月1日以前に生まれた配偶者には年齢制限はありません)
1人目・2人目の子:各23万9300円
※18歳到達年度の末日までの間の子、または1級・2級の障害の状態にある20歳未満の子
3人目以降の子:各7万9800円
※18歳到達年度の末日までの間の子、または1級・2級の障害の状態にある20歳未満の子
配偶者が65歳になるまで加算され、歳の差が大きいほど受給期間が長くなるしくみです。
厚生年金が全額停止の場合は加給年金も停止となる点には注意が必要です。配偶者が65歳になると加給年金は終了し、振替加算という制度にかわります。
参考資料
- 総務省統計局「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査 2024年」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
大山 直孝